
事業モデル
同社は超精密加工技術を核として、金型・工作機械、電子部品、電機部品の3つの主要事業を展開しています。特に電機部品におけるモーターコアや、電子部品におけるリードフレームなど、高度な技術力が求められる製品をグローバルに供給しています。
金型設計から製品供給までの一貫生産体制を強みとしており、各事業のシナジーを拡大することで経営基盤の強化を図っています。また、カーボンニュートラルへの対応を見据え、省資源・省エネルギーに貢献する製品の提供に注力しています。
KPI
当連結会計年度の売上高は2,183億2千9百万円となり、前年比1.6%増を記録しました。一方で、営業利益は126億5千1百万円(前年比21.0%減)となり、一部の事業における先行投資や環境変化による影響が見受けられます。
電機部品セグメントでは、売上高が1,546億4千9百万円と全体の大きな割合を占めており、主力事業としての位置づけが鮮明です。また、研究開発費として4億7千1百万円を投じ、高効率化や高精度化に向けた技術開発を継続しています。
業績推移
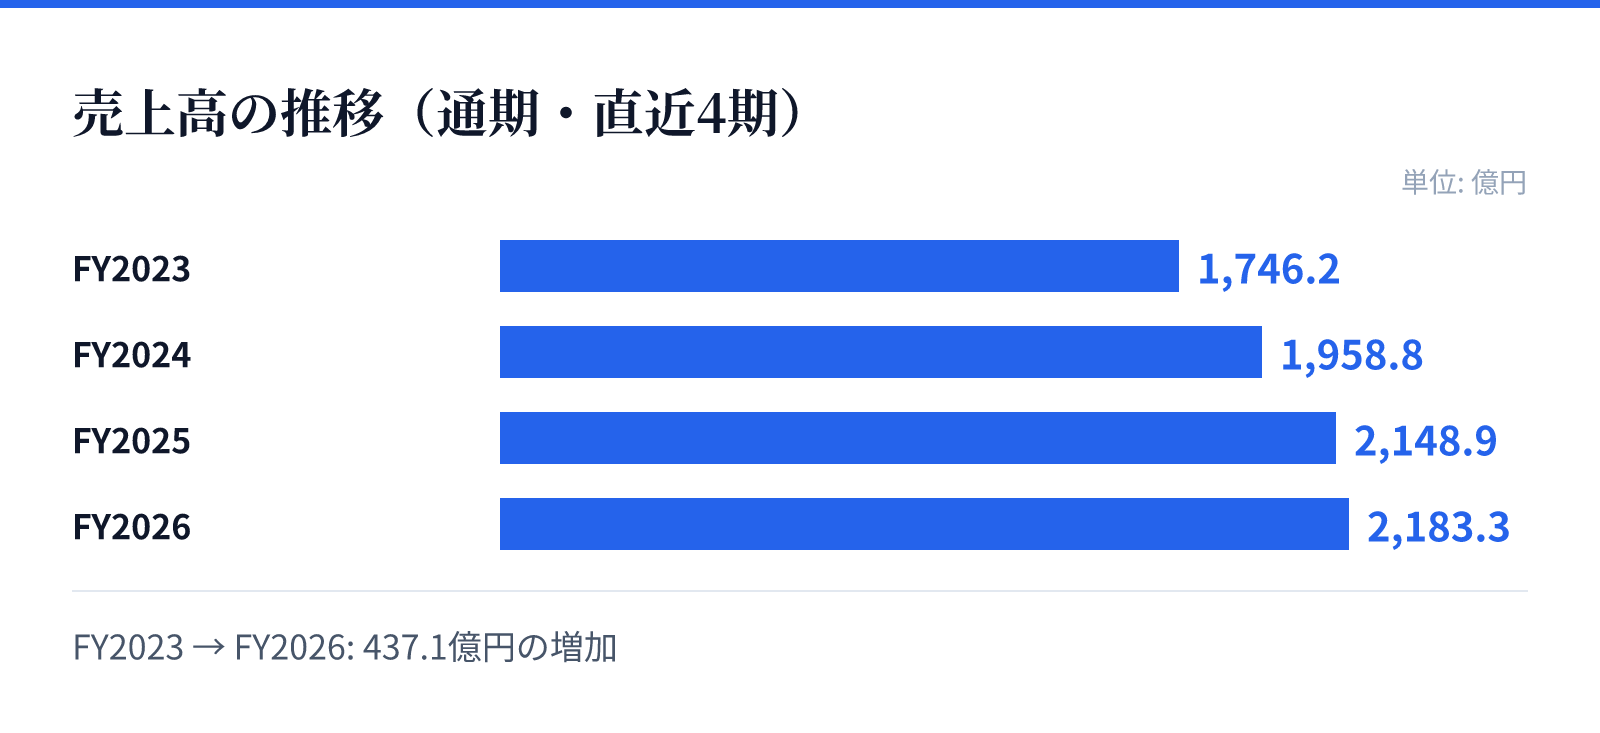
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1746.2億円。
FY2024の売上高は1958.8億円。
FY2025の売上高は2148.9億円。
FY2026の売上高は2183.3億円。
成長ドライバー
電動車(BEV)および半導体分野の成長を重要な機会と捉え、グローバルな供給体制の強化を推進しています。特に電機部品においては、モーターコアの需要を背景に、米州や欧州での生産能力増強に向けた投資を実行しています。
中長期的な成長に向け、2028年1月期に向けた新たな財務目標を設定しており、売上高2,630億円、営業利益150億円を目指しています。この目標達成に向け、設備投資計画の最適化と、独自の積層工法による歩留まり向上などの技術革新を推進しています。
リスク
主要な供給先である半導体、家電、自動車業界の需要動向や、世界経済情勢の不安定化が業績に影響を及ぼす可能性があります。特に、急激な環境変化による生産能力の過不足や、競合他社との熾烈な価格競争がリスク要因として挙げられています。
原材料や部品の調達における価格変動や、為替相場の変動も重要なリスク要因です。海外売上高の割合が約5割にのぼるため、為替変動による影響を最小限に抑えるためのリスク管理体制を構築しています。また、知的財産権の保護や品質管理、コンプライアンスの徹底にも取り組んでいます。
競合
同社は超精密加工技術という独自の強みを武器に、競合他社との差別化を図っています。特に金型設計から製品供給までの一貫生産体制を構築することで、他社に対する優位性を確保する戦略をとっています。
市場環境においては、グローバルな規模での価格競争が激化しており、これに対抗するために原価低減や技術革新による付加価値の提供を重視しています。特に電動車や半導体といった成長分野において、技術的な優位性を活かした受注獲得を目指しています。
バリュエーション
2026年8月26日時点の株価は933円であり、同日の時価総額は約1690.4億円となっています。この時点でのPERは53.75倍、PBRは1.44倍と算出されています。
同日のデータに基づく配当利回りは2.05%となっています。これらの指標は、同社が成長分野への先行投資を積極的に行う姿勢を反映した水準となっています。