
事業モデル
同社は、HR関連事業とフィナンシャル事業の二本柱で構成される総合人材サービス企業です。HR関連事業では、コールセンター、製造・物流、販売促進、ITエンジニアなど、多岐にわたる領域で人材派遣や紹介、請負サービスを提供しています。
フィナンシャル事業では、事業者向け金融業やM&A仲介、投資サービスを展開しています。また、独自の基幹システムやAIマッチング、RPAの活用により、オペレーションの効率化とサービス品質の向上を追求する体制を構築しています。
KPI
当連結会計年度の売上高は16,420百万円となり、前年同期比3.9%の減収となりました。一方で、営業利益は279百万円(前年同期比210.0%増)、経常利益は210百万円(前年同期比377.8%増)と大幅な増益を達成しています。
セグメント別では、HR関連事業の売上高が15,822百万円、フィナンシャル事業の売上高が597百万円となっています。特にフィナンシャル事業は、前年同期比157.5%の増収を記録し、収益基盤の強化に寄与しています。
業績推移
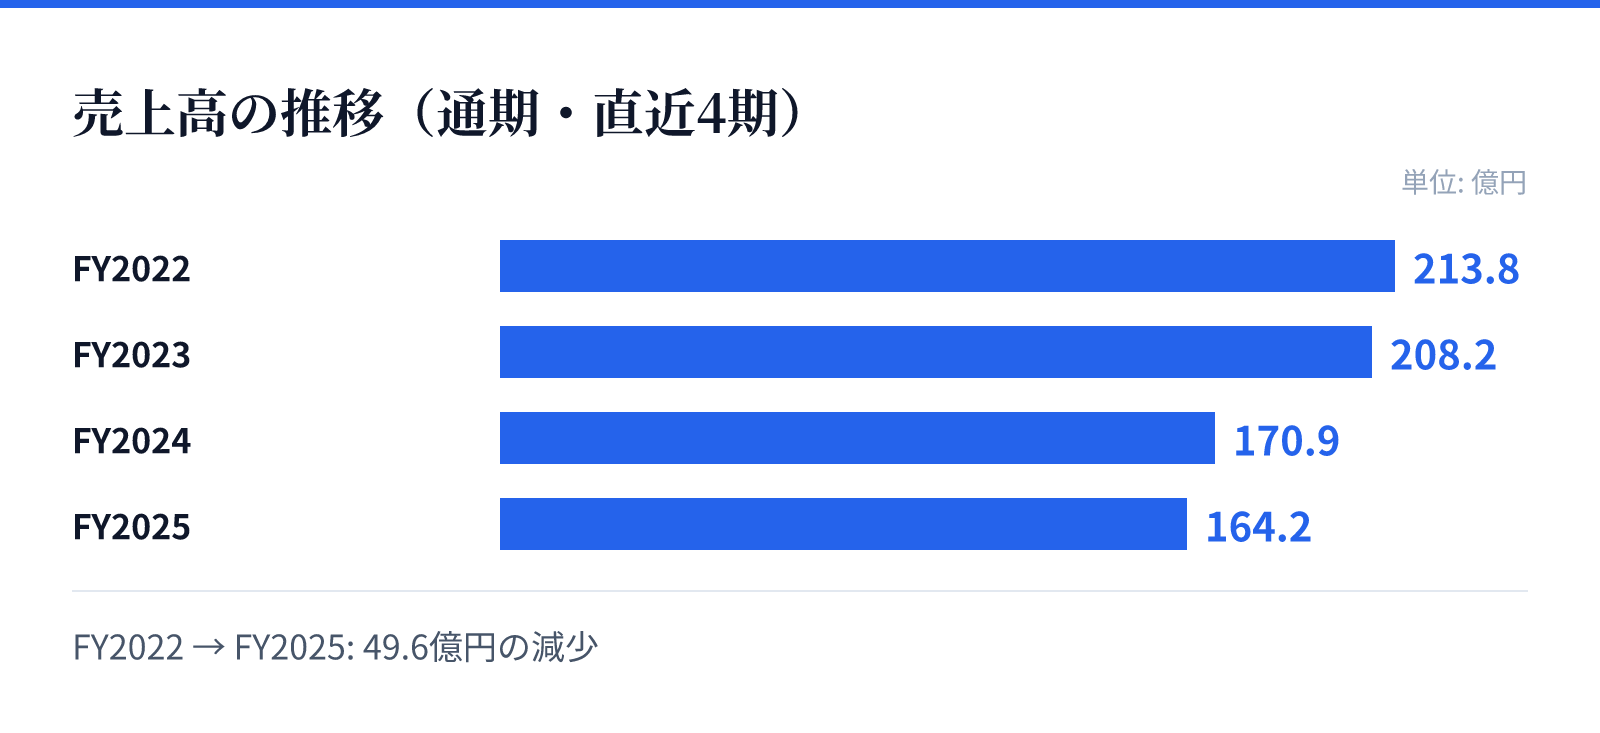
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は213.8億円。
FY2023の売上高は208.2億円。
FY2024の売上高は170.9億円。
FY2025の売上高は164.2億円。
成長ドライバー
成長戦略として、コールセンター派遣への過度な依存を避け、製造・物流向け人材やITソリューションの拡充によるリスク分散を推進しています。また、女性やシニア、グローバル人材といった潜在労働力の活用を強化し、多様な層へのアプローチを強めています。
さらに、IT基盤の強化やRPAによる事務作業の効率化、ユニット型派遣による高付加価値サービスの提供を推進しています。フィナンシャル事業においては、良好な融資先の継続により、安定した収益基盤の構築を目指しています。
リスク
主要なリスクとして、コールセンター派遣への高い依存度が挙げられており、同分野の需要縮小が経営成績に影響を及ぼす可能性があります。また、人件費の高騰や社会保険料の負担増に対し、クライアントとの価格交渉が円滑に進まない場合の収益性低下も懸念されます。
その他、人材確保の難化や、労働基準法等の法規制の改正による影響、さらには製造請負における契約上のリスクなどが挙げられています。これらのリスクに対し、同社は事業の多角化やDXによる効率化、プロモーション強化による人材確保の強化等で対応を図っています。
競合
人材サービス業界は競合他社が多く存在しており、特に人材確保や価格競争の面で厳しい環境にあります。同社は、独自の基盤システムや「ユニット型派遣」といった付加価値の提供により、競合他社との差別化を図っています。
また、製造請負や障がい者雇用支援など、特定のニッチな領域でのノウハウ蓄積により、強固なリレーションを構築しています。これらの多角的なアプローチにより、単なる人材供給に留まらない、クライアントの課題解決型サービスへの転換を進めています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は345円となっています。この時点での時価総額は約19.3億円(1,929,684,864円)と算出されています。
投資指標としては、PERが50.00倍、PBRが0.65倍となっており、配当利回りは5.20%を記録しています。これらの数値は、2026年8月26日時点のデータに基づいた評価となります。