
事業モデル
同社は、ヒトの意識構造を分析し組織の生産性を高める独自の理論「識学」を基盤としたサービスを展開しています。この理論は汎用性が高く、多業種の企業やスポーツ分野、小規模事業者など、幅広い組織に適用可能な点が特徴です。
組織コンサルティング事業では、マネジメントコンサルティングと、リピート獲得を見込めるプラットフォームサービスを展開しています。また、スポーツエンタテインメント事業や、識学のノウハウを活かした投資・M&A戦略を推進するファンド事業を柱として、多角的な事業展開を行っています。
KPI
同社は、組織コンサルティング事業の成長を測る指標として、コンサルタント一人当たり売上高およびコンサルタント数を重要視しています。これらの指標を通じて、サービスの提供体制と質の向上を管理しています。
また、コンサルタントの育成においては、入社から認定までの期間を平均107日とするなど、育成の仕組み化とリードタイムの短縮に取り組んでいます。これらの指標を管理することで、質の高いサービス提供と組織の効率的な運営を両立する体制を構築しています。
業績推移
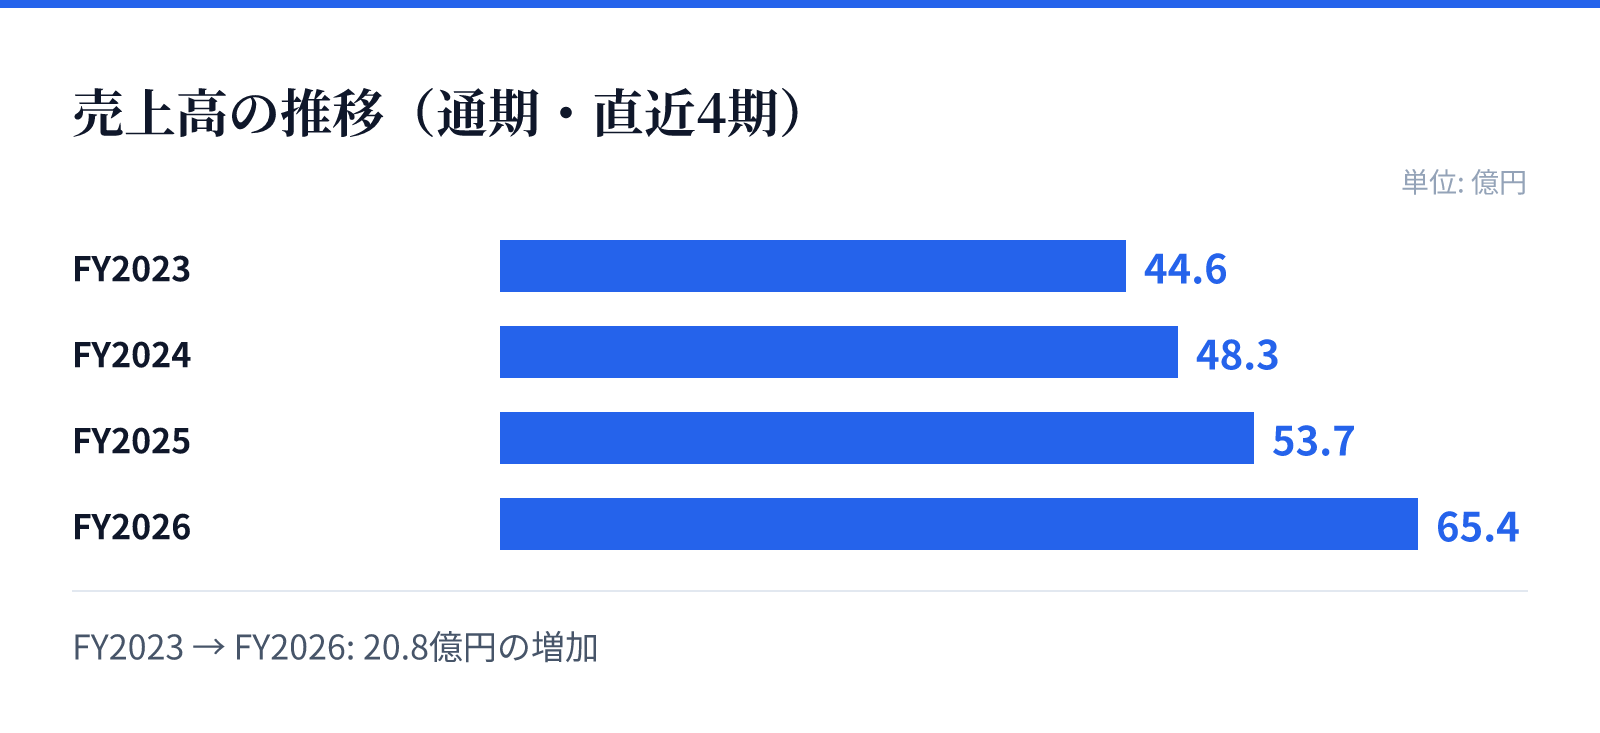
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は44.6億円。
FY2024の売上高は48.3億円。
FY2025の売上高は53.7億円。
FY2026の売上高は65.4億円。
成長ドライバー
成長の柱として、組織コンサルティング事業で培ったノウハウをM&A戦略に展開し、投資先企業の価値を最大化する「自己増殖型サイクル」の確立を目指しています。これにより、安定的な収益基盤の構築と、持続的な企業価値の向上を図る方針です。
また、将来的な成長に向けた新たな中核事業として、人の稼働に依存しない「識感クラウド」などのプラットフォームサービスの育成にも注力しています。さらに、スポーツエンタテインメント事業における地域密着型の展開や、ファンドを通じた投資先の成長支援も、多角的な成長の源泉として位置づけられています。
リスク
事業の成長には、高度なスキルや経験を持つコンサルタントの確保と育成が不可欠であり、人材確保が困難になった場合には事業に支障をきたす可能性があります。また、競合他社との競争が激化する中で、識学の独自性やノウハウの優位性をいかに維持できるかが重要な課題となります。
さらに、新規事業であるプラットフォームサービスが想定通りに成長しないリスクや、特定の経営者への依存、個人情報および顧客機密情報の管理に関するリスクも挙げられています。これらのリスクに対し、同社は内部管理体制の整備や、ノウハウの移管、セキュリティ規程の徹底など、多角的な対策を講じています。
競合
組織コンサルティング事業においては、他の研修会社やコンサルティング会社、シンクタンク系の研修会社など、多数の企業が参入しており、競争の激化が予想されます。こうした競争環境において、同社は独自の理論である「識学」の独自性と一貫したロジックを強みとしています。
識学は、従来の「やる気」を重視する手法とは異なるアプローチをとるため、広告や口コミにおいて潜在顧客へ強いインプレッションを与える効果があります。この独自性と、幅広い層に訴求しやすい抽象度の高さが、競合他社に対する優位性を構築する基盤となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は878円となっています。この時点での時価総額は約73.5億円(7,345,400,320円)と算出されています。
同社の株価に対する評価指標として、PERは25.97倍、PBRは2.35倍を記録しています。これらの数値は、同社の独自の知見や成長戦略に対する市場の評価を反映する指標として用いられます。