
事業モデル
同社は「体験価値による課題解決力」を核とし、イベント、デジタル、キャンペーン、PR、スペースプロデュース、店頭販売支援の6つの機能を統合したプロモーション事業を展開しています。企画から制作、運営までを一貫して行うワンストップ体制を構築しており、単なる広告の枠を超えた顧客体験の提供を目指しています。
特に、最新のテクノロジーを用いたデジタルプロモーションや、空間をトータルでプロデュースするスペースプロデュースなど、多角的なアプローチを強みとしています。これらの機能を組み合わせることで、クライアントのマーケティングやセールスに関する課題を包括的に解決する体制を整えています。
KPI
当連結会計年度において、売上高は前年同期比20.0%増の20,335百万円を記録しました。この成長の背景には、主力であるイベント領域での伸長や、新規連結子会社の統合による影響があります。
利益面では、採算性の改善を推進した結果、人的資本への投資を拡大しながらも、営業利益1,277百万円(同5.6%増)、親会社株主に帰属する当期純利益876百万円(同79.5%増)と大幅な増益を達成しています。また、当期中のイベント開催数は前年比11.2%の増加を見せています。
業績推移
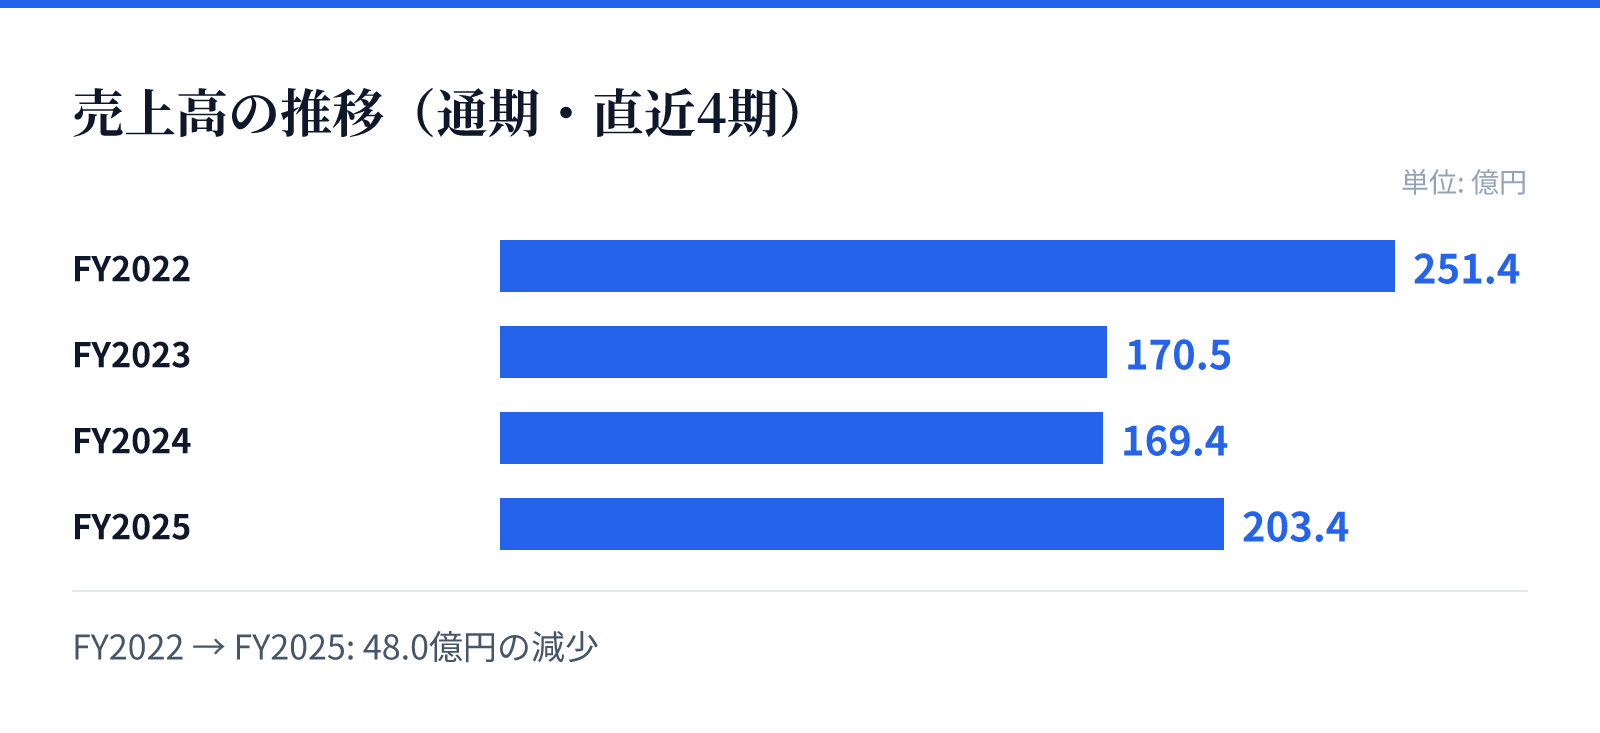
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は251.4億円。
FY2023の売上高は170.5億円。
FY2024の売上高は169.4億円。
FY2025の売上高は203.4億円。
成長ドライバー
成長の主要な原動力は、M&Aを通じたソリューションの多様化と、それによる事業基盤の拡大です。同社は過去1年間で既存ビジネスの周辺領域の企業を3社買収し、情報収集力を強化しています。
さらに、AIやIPといった最先端分野を含む多様な領域への投資を積極的に進めています。これらの戦略的な投資と、最新のコンテンツをプロモーションに実装する企画力の強化が、今後の競争優位性を支える重要な要素となります。
リスク
プロモーション事業の特性上、クライアントの意向や予算の変動、あるいは許認可の遅延や生産体制の課題により、実施時期や内容が急変するリスクが存在します。これに対し、制作受注管理システムの構築や、定期的な営業報告会議による進捗管理を行い、不確実性の低減に努めています。
また、個人情報の取り扱いに関するリスクや、海外工場への委託に伴う品質管理の問題、さらには景気動向による広告予算の変動といった外部要因も特定されています。これらのリスクに対し、社内体制の整備や厳格な管理体制の構築を通じて、事業への影響を最小限に抑える方針です。
競合
同社は30年を超える社歴に基づく豊富な経験と知識を武器に、独自の強みを持つと認識しています。特に、企画から運営までを一貫して行うワンストップ体制が、競合他社に対する優位性を形成しています。
一方で、資本力や特定の専門性を有する企業の参入による競争激化の可能性も認識しています。これに対抗するため、同社は最新テクノロジーの活用や、クリエイティブに特化した専門部署の設置、さらには戦略的な提携を通じて、比較優位性の維持に努めています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,476円となっています。この時点での時価総額は約126.3億円と算出されています。
投資指標としては、PERが10.09倍、PBRが1.28倍となっており、配当利回りは5.18%を記録しています。これらの数値は、2026年8月26日時点の市場データに基づいた評価となります。