
事業モデル
同社は施設警備、交通誘導警備、イベント警兵、ボディーガードなど、多岐にわたる警備事業を展開しています。各事業は、常駐による安心感や、現場での迅速な対応といった「人の力」による価値提供を核としています。
さらに、マンション管理やビルメンテナンスといった周辺領域もカバーしており、多角的な人的サービスを提供しています。これらの事業は、警備員や管理員の配置、高度なスキルを要する専門性の高いサービスとして構成されています。
KPI
当連結会計年度の売上高は、前連結会計年度比で758百万円増加し、10,113百万円を記録しました。この増収の主な要因は、買収した子会社の寄与、常駐契約の料金改定、および新規契約の獲得によるものです。
売上高に対する売上総利益率は23.2%に向上し、営業利益も前年度比で175百万円増加しました。これは、料金改定による原価率の改善が、採用活動強化に伴う販管費の増加を上回ったことによるものと分析されています。
業績推移
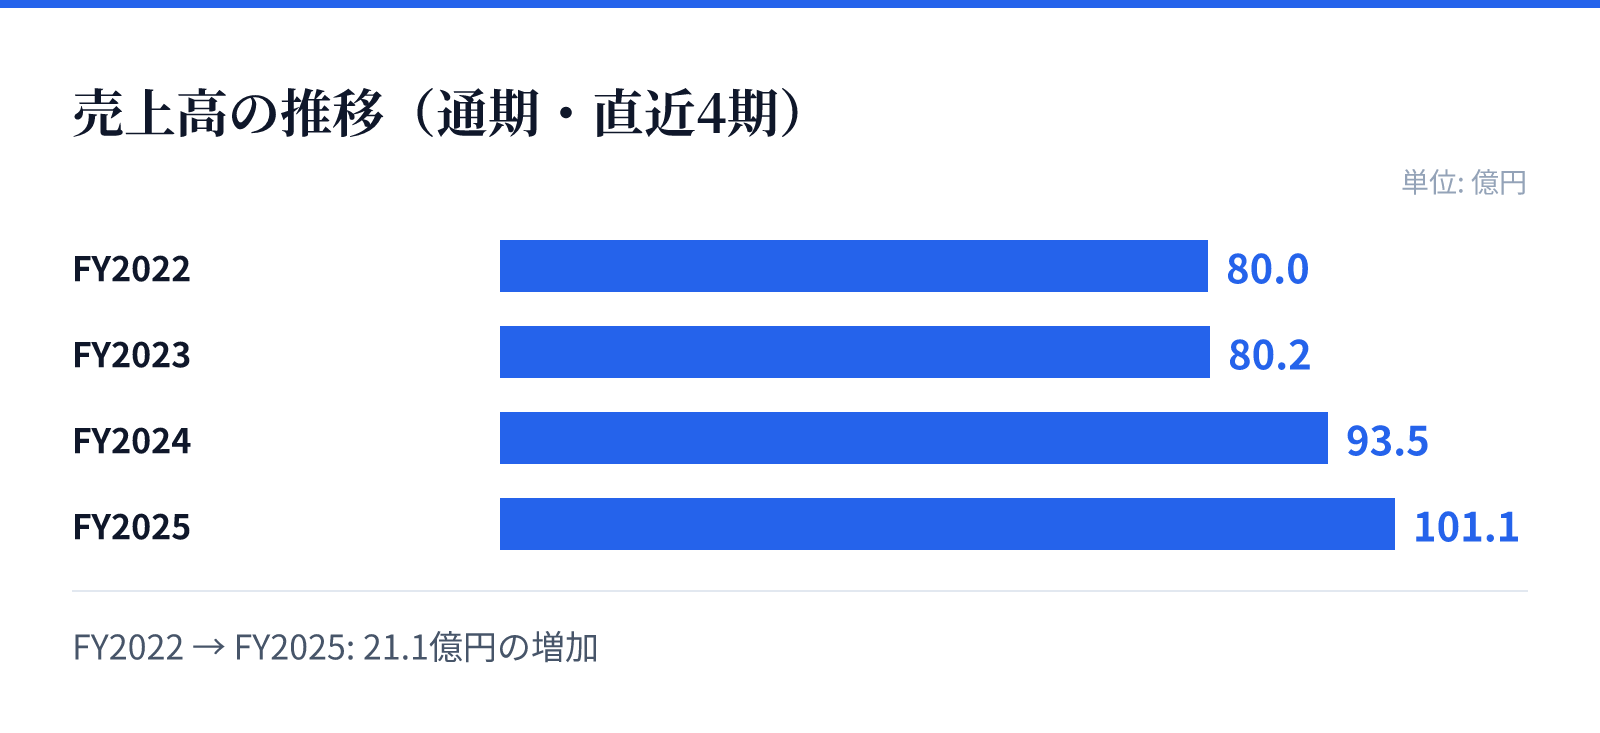
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は80.0億円。
FY2023の売上高は80.2億円。
FY2024の売上高は93.5億円。
FY2025の売上高は101.1億円。
成長ドライバー
同社は成長戦略の中核として、積極的なM&Aとグループ経営の推進を掲げています。2024年度から2025年初頭にかけて、複数の警備会社やビルメンテナンス関連企業を相次いで子会社化し、拠点の拡大を進めています。
これらの買収を通じて、47都道府県でのプラットフォーム構築を目指しており、規模の拡大による交渉力の強化を図っています。また、地域的な再編や事業の移管を通じて、グループ全体の収益性向上とシナジーの創出を加速させています。
リスク
深刻な人手不足が事業活動の制約となるリスクがあり、特に保安職業従事者の有効求人倍率が高い厳しい採用環境に直面しています。人材確保のためのコスト増に対し、適切な料金改定が行われない場合の利益率低下が懸念されます。
また、のれんの減損リスクや、法規制の変更に伴うコスト増、特定の経営陣への依存といった課題も抱えています。これらのリスクに対し、同社は規模の拡大による動員力の強化や、社員の資格取得によるサービス付加価値の向上で対応を図っています。
競合
国内の警備業者は1万社を超えて存在し、多くの企業との激しい競争環境に置かれています。競合他社との競争においては、価格だけでなく、提供するサービスの品質や高度なスキルが重要な差別化要因となります。
同社は、この競争環境において、規模の拡大による交渉力の強化と、専門性の高い人材の確保・育成を通じて優位性を構築しようとしています。特に、人手不足を背景とした業界再編が進む中で、強固な組織体制を構築することが重要視されています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,935円となっています。この時点での時価総額は約42.4億円であり、PERは6.61倍、PBRは0.84倍と算出されています。
また、同日のデータに基づく配当利回りは4.10%となっています。これらの指標は、同社の安定した事業基盤と、成長に向けた投資フェーズを反映する数値として捉えられます。