
事業モデル
同社は、企業のブランド価値を高めるためのマーケティング・トランスフォーメーション(MX事業)と、クリエイティブやデジタル技術を駆使して新たなエンタメの形を創出するエンタメ・トランスフォーメーション(EX事業)を展開しています。
MX事業では、広告やPR、クリエイティブなどのサービスを内製化することで、ワンストップでのソリューション提供とコストメリットの創出を実現しています。EX事業では、アーティストのマネジメントやプロデュース、ライブイベントの企画・運営、デジタルコンテンツの制作・販売など多角的な展開を行っています。
KPI
同社は、安定的な事業成長と企業価値の向上を目指し、経営の重点指標として「(売上高-外注費)/売上高」で算出される利益率を重視しています。
この指標の向上に向け、MX事業では案件利益率の向上やクリエイターの稼働管理の徹底、EX事業ではマーチャンダイジングやツアー、イベントの収益性改善を推進しています。これらの取り組みを通じて、事業拡大と同時に効率的な収益構造の構築を目指しています。
業績推移
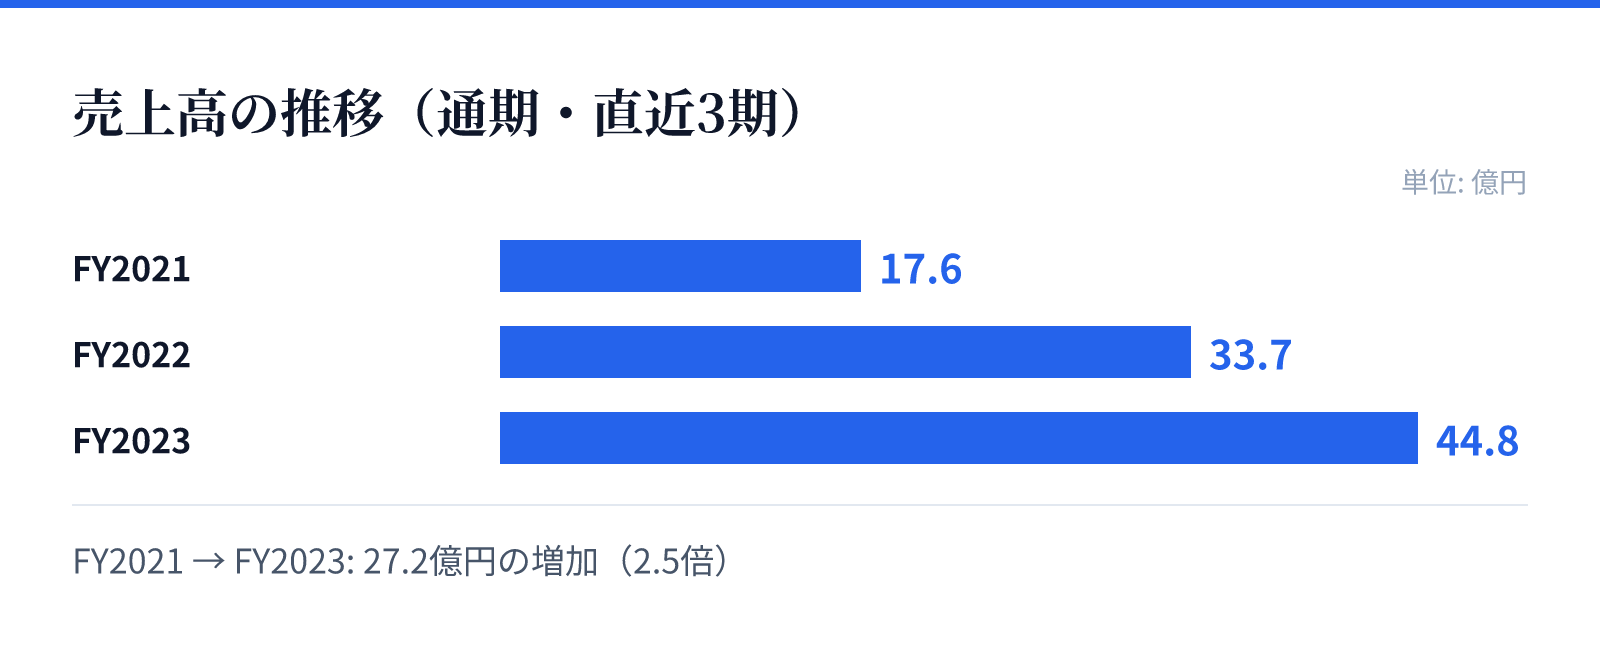
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は17.6億円。
FY2022の売上高は33.7億円。
FY2023の売上高は44.8億円。
成長ドライバー
成長の源泉として、MX事業では既存のマーケティング支援に加え、DXやWeb3といったデジタル領域の拡張、およびエンタメを融合させた独自のタイアップ企画による提案力の強化を推進しています。
EX事業においては、ライブやグッズ、ファンクラブを通じた収益の創出と利益率の向上を図るとともに、デジタルマーケティングの知見を活かしたファン層の拡大や、国内外での新規アーティスト獲得、他社とのアライアンスによる新事業創出を目指しています。
リスク
事業の特性上、景気動向や社会情勢の変化が広告・広報予算に影響を与えるため、不況や災害、感染症などの外部要因による業績への影響がリスクとして認識されています。
また、特定の取引先への依存や、大規模コンサートの開催・中止に伴う業績の変動、さらには人材の確保や流出が事業継続における重要な課題となっています。さらに、契約の未締結によるトラブルや、知的財産権の侵害、個人情報の漏洩といった管理体制上のリスクにも対応を講じています。
競合
同社は、広告・PR・クリエイティブを内製化することで、多段階構造の取引構造を排除し、迅速な対応とコストメリットを強みとしています。
競合環境においては、デジタル技術の普及や広告手法の多様化が進む中で、単なる広告枠の提供に留まらない、ブランド価値の向上に寄与するソリューションの提供が重要となります。同社は、MX事業とEX事業のシナジーを活かすことで、独自のポジションを確立しようとしています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は89円、時価総額は約32.7億円となっています。
同日のデータに基づく株価指標では、PBRは1.29倍を記録しています。同社は現在、上場維持基準への適合に向けた計画に基づき、資本構成の調整等を含む経営体制の立て直しを進めています。