
事業モデル
同社は「外資就活ドットコム」「外資就活ネクスト」「mond」の3つの主要プラットフォームを展開する事業を展開しています。新卒向けには、難関大学の優秀な学生を対象とした「外資就活ドットコム」を提供し、企業側からは広告やアプローチ権限の提供等を通じて収益を上げています。
中途向けには「外資就材ネクスト」を展開し、若手ハイクラス層のスキルアップ支援と、企業やエージェントとのマッチングを促進しています。また、RPO(採用代行)サービスを通じて、特にエンジニア領域の採用支援を行うなど、多角的なアプローチで収益の柱を構築しています。
KPI
同社は、プラットフォーム事業の成長を測る重要な経営指標として「累積取引社数」および「累積会員数」を定義しています。当連結会計年度末における累積取引社数は1,088社に達し、前年度末から107社増加しました。
また、累積会員数は705,475人に達し、前年度末から122,544人の増加を記録しています。これらの指標は、同社のプラットフォームが着実に拡大していることを示しており、グループ全体の売上高を押し上げる重要な要因となっています。
業績推移
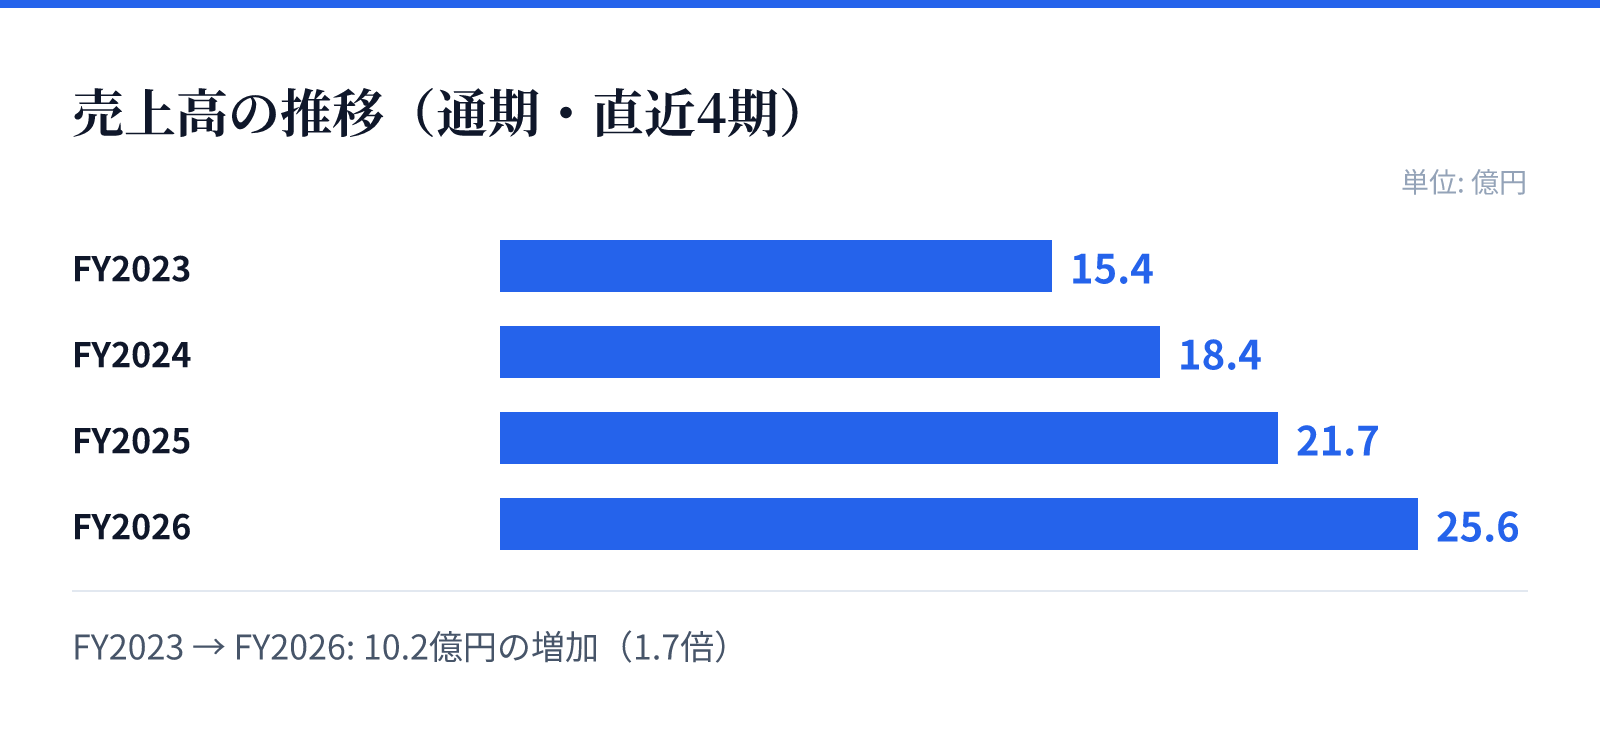
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.4億円。
FY2024の売上高は18.4億円。
FY2025の売上高は21.7億円。
FY2026の売上高は25.6億円。
成長ドライバー
成長の源泉は、新卒から中途へと続くシームレスな会員基盤の構築と、新規事業の急速な拡大にあります。特に「外資就活ドットコム」の会員を「外資就当ネクスト」へ誘導する仕組みにより、質の高い若手ハイクラス層へのアプローチを可能にしています。
さらに、新型質問箱サービス「mond」は、2025年9月に累計質問数500万件を突破し、同年12月には月間アクティブユーザー数が1,500万人を超えるなど、急成長を遂げています。同社は米国に拠点を設立し、このサービスのグローバル展開を加速させています。
リスク
事業面では、特定のサービス「外資就活ドットコム」への高い依存度や、競合他社との差別化の成否がリスク要因として挙げられています。また、新規事業への投資に伴う先行コストの増大や、想定した収益が得られない場合の経営判断への影響も考慮する必要があります。
外部環境としては、少子高齢化による若年層の減少や、インターネット関連市場の動向、広告宣伝の効果が重要な要素となります。特に、若年層の減少がターゲット層の規模に影響を及ぼす可能性や、季節的な需要の変動による四半期ごとの業績のばらつきがリスクとして認識されています。
競合
同社は、大手企業を含む多くの事業者が参入する人材ビジネス市場において、独自の差別化戦略を展開しています。特に、難関大学の優秀な学生や若手ハイクラス層に特化したプラットフォーム構築と、厳選された企業情報の提供により、他社との差別化を図っています。
「外資就活ドットコム」では、他社競合サービスとは異なる傾向を持つ高意欲な層をターゲットとすることで、リクルーティング・メディアとしての独自性を維持しています。競合の激化に対し、コンテンツの充実や新サービスの展開を通じて、独自のポジションを確立することを目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は880円となっています。この時点での時価総額は約23.6億円(2,364,211,968円)と算出されています。
同社の株価に対する評価指標として、PERは24.88倍、PBRは1.55倍を記録しています。これらの数値は、2026年8月26日時点の市場データに基づいたものです。