
事業モデル
同社はコンサルティング事業を主軸とし、通信業界の販売現場における課題解決を支援しています。提供するサービスは、現場の課題解決を行う「セールスプロモーション」、接客のデジタル化を推進する「オンライン接客/セールス」、AI技術を融合した「AIボーディング」の3つに分類されます。
特に、販売現場のノウハウを活かしたコンサルティングや、AIを活用した「mimik」などのソリューション提供を通じて、販売現場の成果向上に寄与しています。また、2025年8月には「bellFace」事業を取得し、金融業界を含む新たな顧客基盤の獲得とオンライン接客サービスの強化を目指しています。
KPI
当連結会計年度における売上高は6,103百万円となり、前年同期比で1.7%の微減となりました。一方で、内製化によるコスト構造の見直しや、不採算事業の売却による利益の計上により、営業利益は前年同期比で16.4%増加する見込みです。
また、当連結会計年度の研究開発費は32,025千円を計上しています。同社は、成長率を示す売上高およびEBITDAを重要な経営指標として位置づけ、戦略的な投資に向けた体制の強化に取り組んでいます。
業績推移
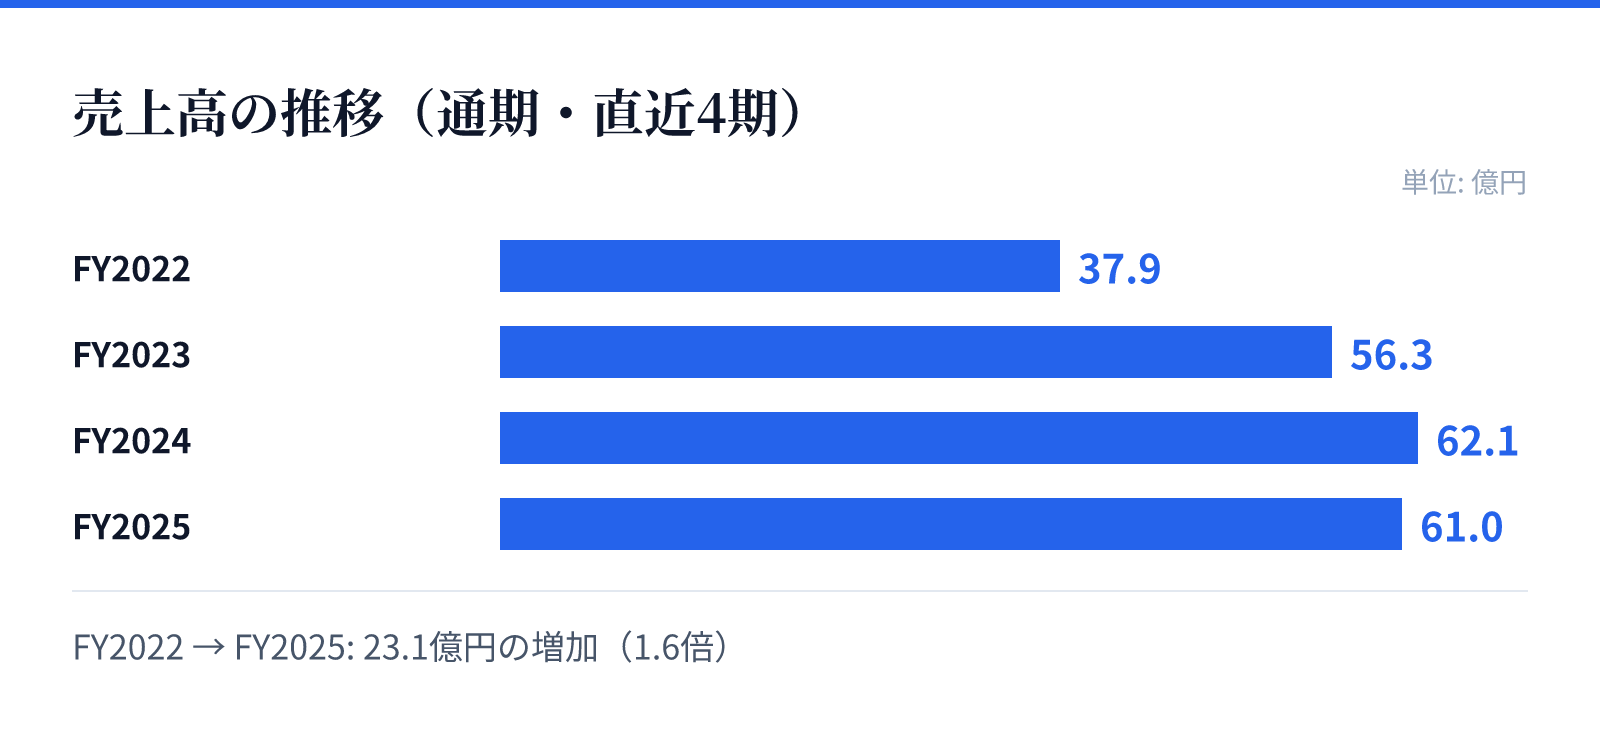
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は37.9億円。
FY2023の売上高は56.3億円。
FY2024の売上高は62.1億円。
FY2025の売上高は61.0億円。
成長ドライバー
成長の源泉は、既存のセールスプロモーション事業における高付加価値なコンサルティング案件の獲得と、内製化によるコスト構造の改善にあります。特に、開発体制の内製化により、将来の成長に向けた新プロダクトの開発が加速しています。
さらに、M&Aや資本・業務提携を積極的に活用した事業ポートフォリオの最適化も推進しています。新規事業の開拓や、AI・DX技術の社会実装を通じた提供価値の向上により、持続的な成長と収益源の多様化を目指す方針です。
リスク
主要なリスクとして、売上高に対するNTTドコモグループへの高い依存度が挙げられます。2025年9月期における同グループへの依存度は63.6%に達しており、契約条件の変更や取引の減少が経営成績に直結する構造となっています。
また、通信業界の急速な技術革新への対応や、コンサルティング事業における外部人材の確保、個人情報の漏洩リスクなどが挙げられます。さらに、新規事業への投資先行による一時的な利益率の低下や、特定の経営者への依存といった運営上のリスクも認識されています。
競合
同社は通信業界の販売現場における豊富な知見とノウハウを強みとしており、競合他社が多いセールスプロモーション分野において独自の立ち位置を築いています。特に、現場の課題に即したコンサルティングと、AIやデジタル技術を融合させたソリューション提供で差別化を図っています。
一方で、競合他社との競争環境は厳しく、技術革新のスピードや市場環境の変化に迅速に対応することが求められます。同社は、独自のノウハウを活かした事業推進と、継続的な投資による競争優位性の維持に注力しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は434円、時価総額は約39.0億円となっています。この時点でのPERは9.67倍、PBRは1.38倍と算出されています。
また、同日のデータに基づく配当利回りは3.12%となっています。これらの指標は、同社の事業成長性と現在の市場評価を反映する基礎的な数値として示されています。