
事業モデル
同社はデジタルマーケティングおよびEコマース領域において、運用型広告代行、データフィード、ID連携などのテクノロジーを駆使した支援を展開しています。事業は、エンタープライズ向けの運用型広告やデータフィード管理を行うプロフェッショナルサービス事業、SaaS事業、およびEC事業支援を行うDX事業の3つで構成されています。
各事業は相互に補完関係にあり、プロフェッショナルサービスで得た知見をSaaSの機能に組み込むことで、幅広い顧客への高品質な提供を実現しています。また、DX事業ではShopifyをプラットフォームとしたサイト構築やIDソリューションの提供を行い、SaaS事業との高い親和性を生む構造を構築しています。
KPI
2025年5月期において、プロフェッショナルサービス事業は前年比で増収増益を達成しており、強固な顧客基盤と体制強化が寄与しています。SaaS事業も、主要なツールやLINEメッセージ配信サービスへの需要が堅調に推移したことで、前年比で増収増益を記録しました。
DX事業については、ShopifyアプリやIDソリューションによる収益が順調に推移する一方で、事業再構築の影響により前年比で減収ながらも損失は減少しています。全体として、複数の事業セグメントが相乗効果を生む体制のもと、安定的な成長基盤を構築しています。
業績推移
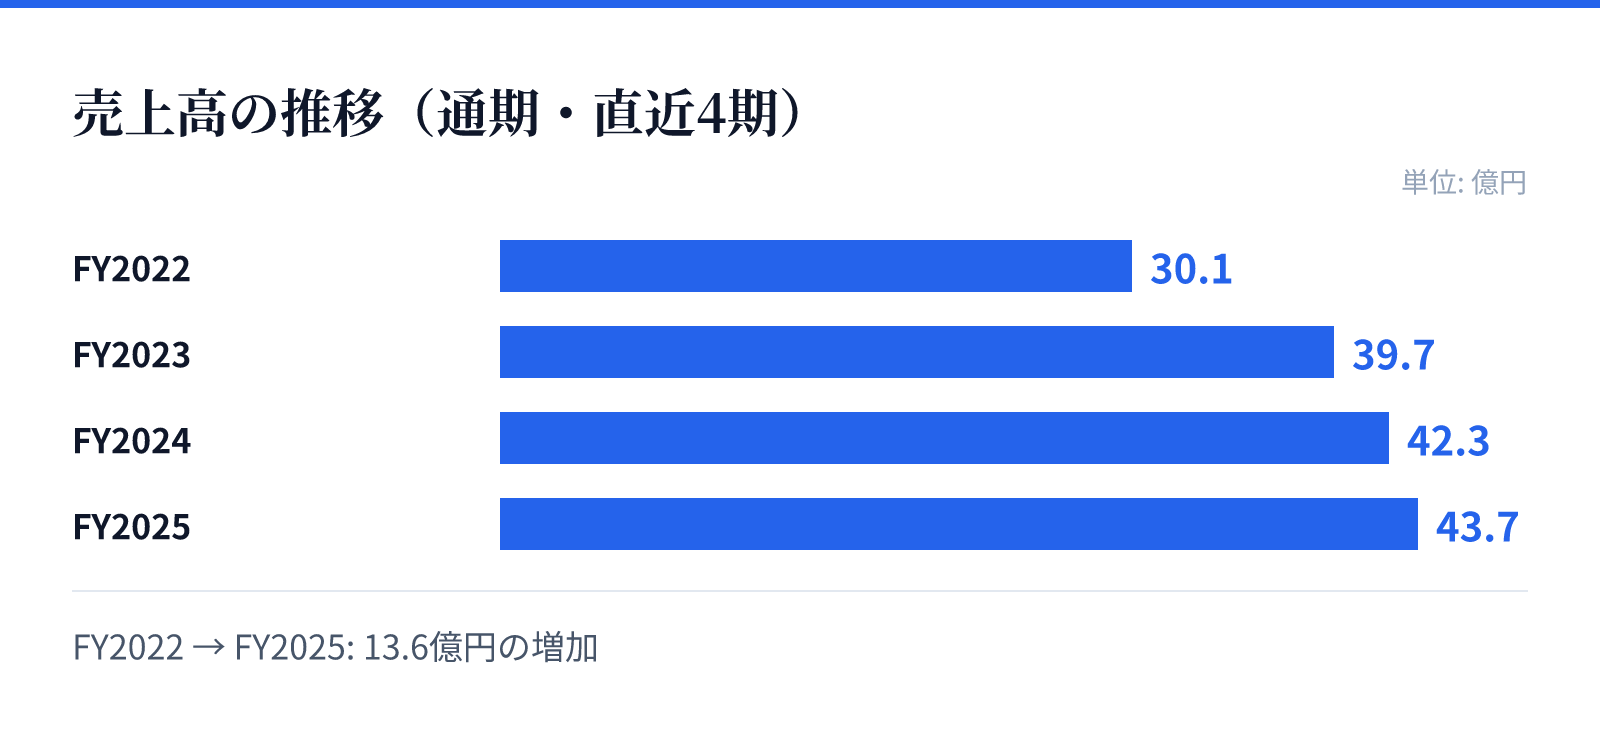
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は30.1億円。
FY2023の売上高は39.7億円。
FY2024の売上高は42.3億円。
FY2025の売上高は43.7億円。
成長ドライバー
成長の源泉は、プロフェッショナルサービスで蓄積した高度なノウハウをSaaS製品へ展開する仕組みと、DX事業における特定領域への特化型ソリューションにあります。特に、データフィード分野における高度な技術力は、Eコマースや人材、不動産といった特定業種において高い成果を生んでいます。
また、ShopifyアプリやIDソリューションといった新サービスの継続的な開発・提供体制を強化しており、ポストCookie時代や生成AIの進展といった環境変化への対応も進めています。今後も、共通のデータ基盤の活用を通じて顧客との長期的な信頼関係を構築し、継続的な取引拡大を目指す方針です。
リスク
事業の主要なリスクとして、広告市場が景気動向に敏感であり、顧客の広告予算や戦略の変化が業績に直結する点が挙げられます。また、技術革新のスピードが速く、最新の技術動向や顧客ニーズへの対応が遅れた場合、サービスの陳腐化や競争力の低下を招く可能性があります。
さらに、特定のプラットフォーマーによる広告掲載基準の変更や、高度な技術を必要とする領域での競合激化も懸念される要因です。また、SaaS事業では顧客基盤の分散が進んでいるものの、プロフェッショナルサービス事業においては、大型プロジェクトの成否や顧客の環境変化による影響を受ける可能性があります。
競合
同社は、プロフェッショナルサービス、SaaS、DXの各領域において、独自の技術知見とプラットフォーマーとの良好な関係を武器に競争優位性を構築しています。特に、データフィードの高度な管理や、複数のプラットフォームを横断するIDソリューションの提供において、強固な立ち位置を確保しています。
競合他社が国内外に存在する中、同社は各事業セグメントを統合的に提供する体制を整えることで、競合に対する差別化を図っています。特に、特定のプラットフォーマーとの密接な連携により、技術的な要件を熟知した円滑なサービス提供を可能としています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は606円となっています。この時点での時価総額は約144.6億円と算出されています。
同社の投資指標については、2026年8月26日時点でPERは10.23倍、PBRは3.83倍となっています。また、同日時点の配当利回りは3.30%と報告されています。