
事業モデル
同社は、医療依存度が高い終末期患者を対象とした「医心館」事業を中核として展開しています。訪問看護や介護、居宅介護支援といったサービスを、有料老人ホームの運営と有機的に組み合わせることで、高度な看護ケアを提供しています。
独自のビジネスモデルとして、医師を外部化することで看護や介護への人員投入を可能にする「シェアリング病床」の仕組みを構築しています。これにより、医療機関側は病床管理の負担を軽減し、同社は質の高い看護体制を確保する共生関係を築いています。
KPI
同社は、事業活動の成果を示す指標としてEBITDAを重視しており、成長性の判断にはEBITDAの前年比増やEBITDAマージンを重視しています。財務の安定性については、自己資本比率とNet Debt/EBITDA倍率を重要な指標として採用しています。
2025年9月期の経営成績では、売上高が前年比15.8%増の49,174百万円となりました。一方で、新規事業所の開設に伴う人件費等の増加により、営業利益は前年比41.9%減の6,162百万円、当期純利益は前年比50.8%減の3,660百万円となっています。
業績推移
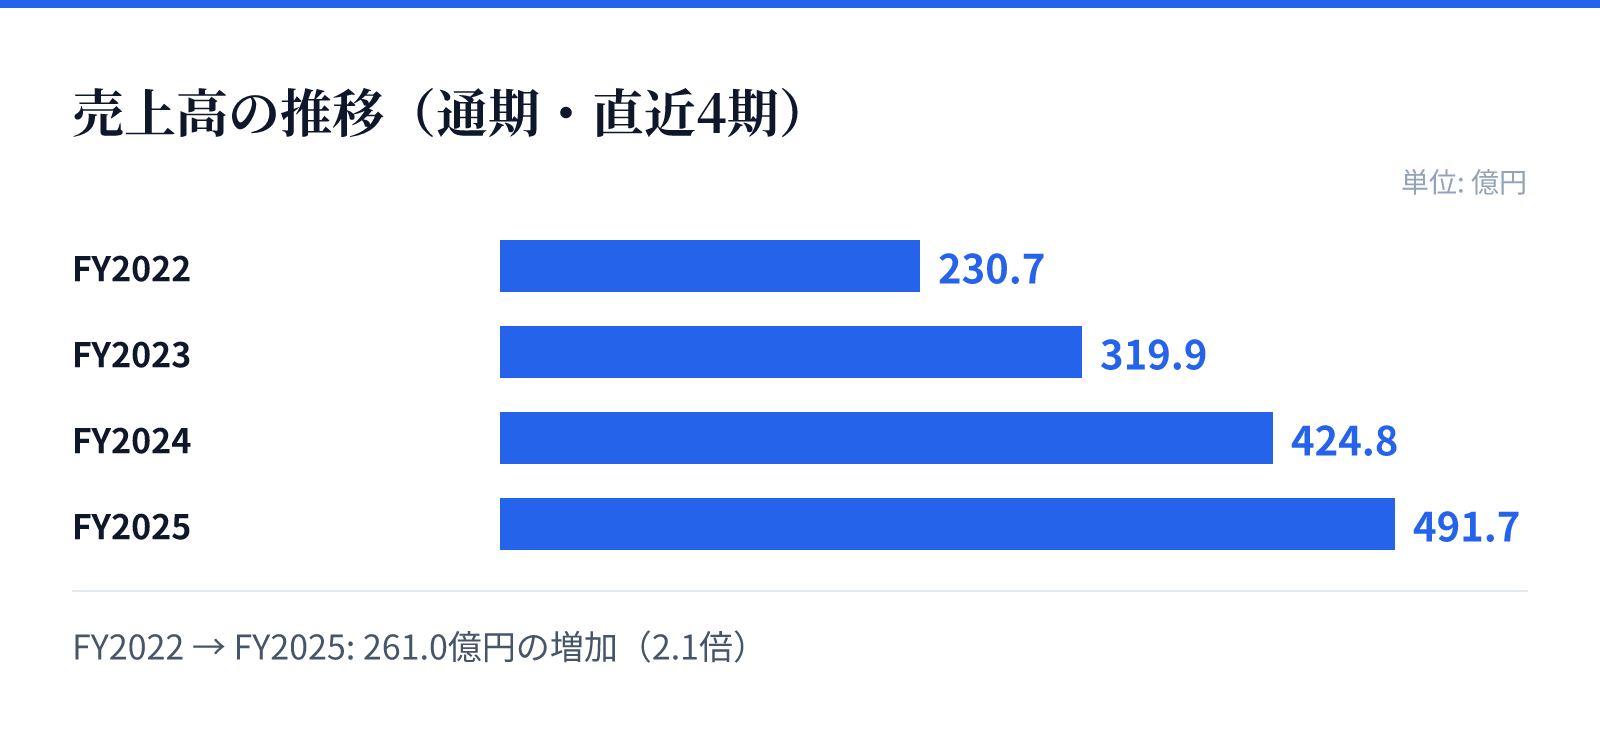
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は230.7億円。
FY2023の売上高は319.9億円。
FY2024の売上高は424.8億円。
FY2025の売上高は491.7億円。
成長ドライバー
成長の主軸は、医心館事業の積極的な展開と、それに伴う拠点数の拡大です。2025年9月期には新たに29事業所の開設および1事業所の増床を実施し、地域におけるシェアと信頼の獲得を推進しています。
また、中長期的な成長戦略として、医療機関に対する経営支援を含む「総合医療カンパニー」への変貌を掲げています。今後3〜5年の期間で、地方や過疎地を含む幅広い医療機関への支援を通じて、事業の多角化と規模の拡大を目指す方針です。
リスク
事業の成長には、看護師を含む専門人材の確保と育成が不可欠であり、深刻な人手不足や採用競争の激化が事業規模の拡大を阻むリスクがあります。人材確保が困難な場合、既存事業所のサービス縮小や新規事業所の開設延期に繋がる可能性があります。
また、医療・介護報酬の改定や、物価高騰による運営コストの増大、さらには特定の経営層への依存といったリスクも特定されています。特に、売上高の約9割を保険収入に依存する構造であるため、制度改正による影響を注視する必要があります。
競合
同社は、医療依存度が高い患者を積極的に受け入れる特化した看護ケア体制を強みとしています。競合他社との差別化要因として、医師の外部化による看護・介護へのリソース集中と、医療機関との強固な信頼関係を挙げています。
「医心館」は、単なる介護施設ではなく、地域包括ケアシステムや地域医療のプラットフォームとしての役割を担っています。この独自の立ち位置により、医療機関との「シェアリング病床」的な協力関係を構築し、競合環境における優位性を確保しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は413円となっています。この時点での時価総額は約423.8億円であり、株価に対する利益の比率を示すPERは14.70倍です。
また、同日のデータに基づくPBRは1.12倍となっており、配当利回りは0.93%と算出されています。これらの指標は、同社の現在の市場評価を反映する数値として用いられています。