
事業モデル
同社は、教育と人材紹介を融合させた独自のビジネスモデルを展開しています。単に求職者をマッチングするだけでなく、就職ポテンシャル層に対して教育の機会を提供し、スキルアップを支援した上で企業へ紹介する仕組みを構築しています。
このモデルは、求職者には自己分析や面接対策などの教育コンテンツを提供し、企業には質の高い人材との接点を提供することを目的としています。また、入社後の定着を支援するための研修プログラムも提供しており、人材の「獲得」から「活躍」までを一貫してサポートする体制を整えています。
KPI
同社は、教育融合型人材紹介サービスにおいて、独自の「集団面接会」などを通じて求職者と企業のマッチング機会を創出しています。特に「就職カレッジ®」では、他社が手薄な時期の学生や、特定の層に特化した支援を行うことで、独自のポジションを確立しています。
また、Human Growth Businessにおいては、デール・カーネギーの研修プログラムの拡販に注力しており、研修受注金額は過去最高を記録しています。これらの活動を通じて、求職者の集客数や研修の受注規模を重要な指標として捉え、事業の成長を推進しています。
業績推移
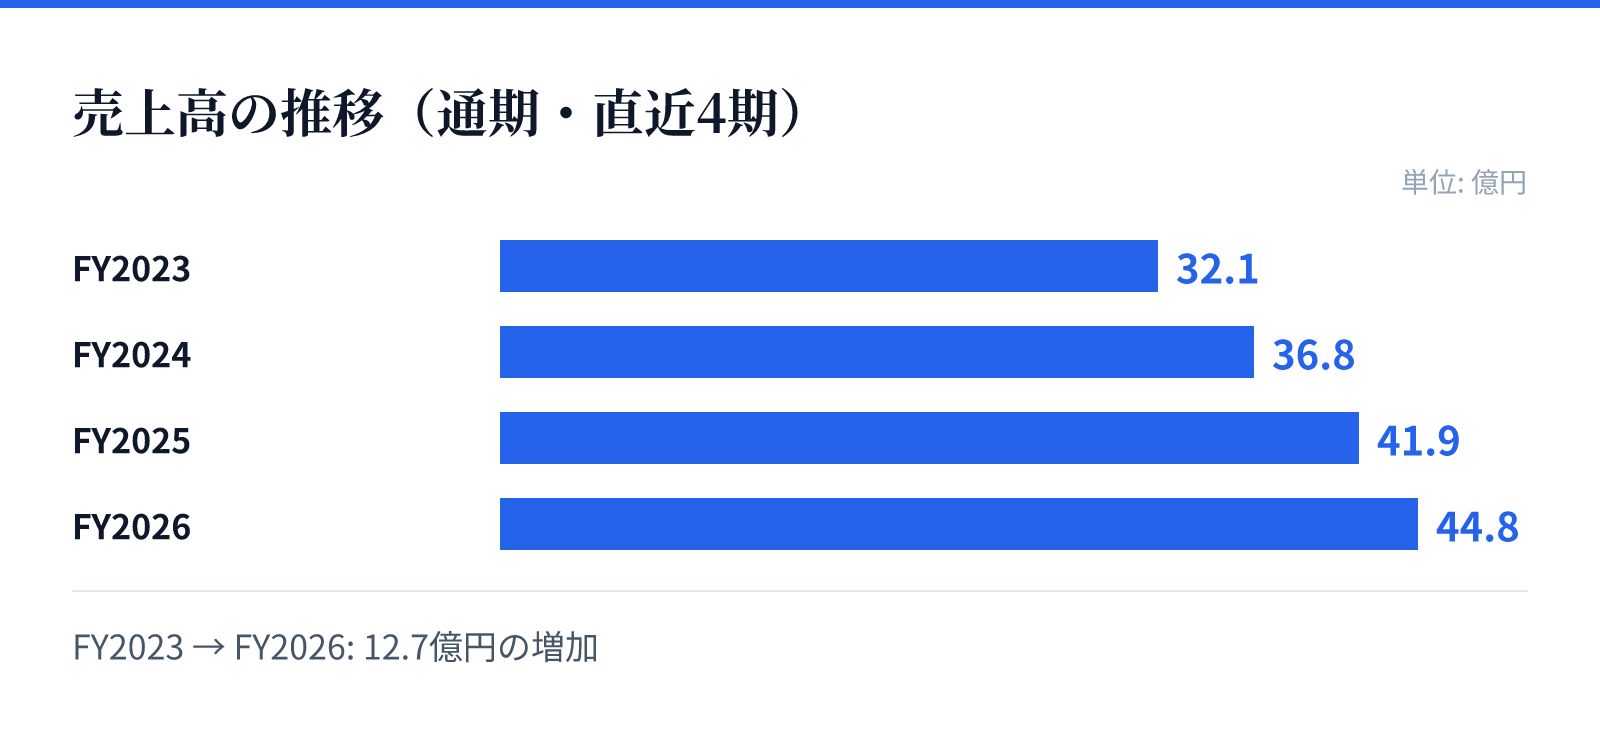
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は32.1億円。
FY2024の売上高は36.8億円。
FY2025の売上高は41.9億円。
FY2026の売上高は44.8億円。
成長ドライバー
成長の源泉は、少子高齢化に伴う労働力不足というマクロ環境と、同社独自の教育ノウハウの融合にあります。特に、若年層の労働力を活用する「New Career Business」と、若手社員の育成ノウハウを活かした研修事業の相乗効果が期待されています。
また、提携大学の拡大や、子会社との連携によるシナジーの創出も成長の鍵となります。今後、オンライン化への対応や、より早期の学生へのアプローチを強化することで、求人企業の多様なニーズに応える体制を強化していく方針です。
リスク
人材サービス業界特有の動向として、景気後退や採用意欲の減退が経営成績に影響を及ぼすリスクがあります。また、若年層に特化した事業は競合他社との競争が激化しており、独自の教育ノウハウによる差別化の維持が重要となります。
さらに、求職者の集客における広告コストの高騰や、検索エンジンのアルゴリズム変更による集客効率の低下もリスク要因として挙げられています。これらのリスクに対し、同社はマーケティングの高度化や、提携ルートの多角化によって、安定的な集客とコストの最適化を図る方針です。
競合
同社は、フリーターや既卒者、大学中退者といった「就職ポテンシャル層」に特化した人材紹介サービスを展開しています。この領域では複数の競合他社が存在しますが、同社は教育研修のノウハウを融合させることで差別化を図っています。
競合他社と比較して、単なるマッチングに留まらない「教育融合型」の提供が強みとなります。また、新卒領域においても、他社が手薄な時期や特定の層に焦点を当てることで、独自のポジションを確保し、競合との差別化を推進しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,251円となっています。この時点での時価総額は約21.0億円であり、PERは16.72倍、PBRは2.18倍と算出されています。
また、同日のデータに基づく配当利回りは2.43%となっています。これらの指標は、同社の現在の市場評価を反映する数値として用いられています。