
事業モデル
同社は、50代以上の女性を主要ターゲットとしたシニア向けプラットフォームビジネスを展開しています。雑誌「ハルメク」の出版を通じて信頼を獲得し、それと連動したオリジナル商品やイベント、講座などを提供する仕組みを構築しています。
提供するコンテンツは、健康、美容、住まい、学びなど多岐にわたる分野を網羅しています。特に、単なる情報の提供に留まらず、自社で開発した高品質な商品をセットで提案することで、顧客の満足度向上と収益確保の両立を図っています。
KPI
同社が重視する経営指標は、雑誌「ハルメク」の購読者数と、サービスを1年間に1回以上利用した顧客数です。ハルメク事業における顧客数は、2022年3月期の74万人から2026年3月期には93万人へと、4期にわたり年平均成長率プラス6%の成長を達成しています。
また、デジタルプラットフォーム「HALMEK up」においても、2026年3月時点で月間ページビュー数429万回、月間アクティブユーザー数197万人という実績を挙げています。これらの指標は、シニア女性に向けたコンテンツの強固な基盤を裏付けています。
業績推移
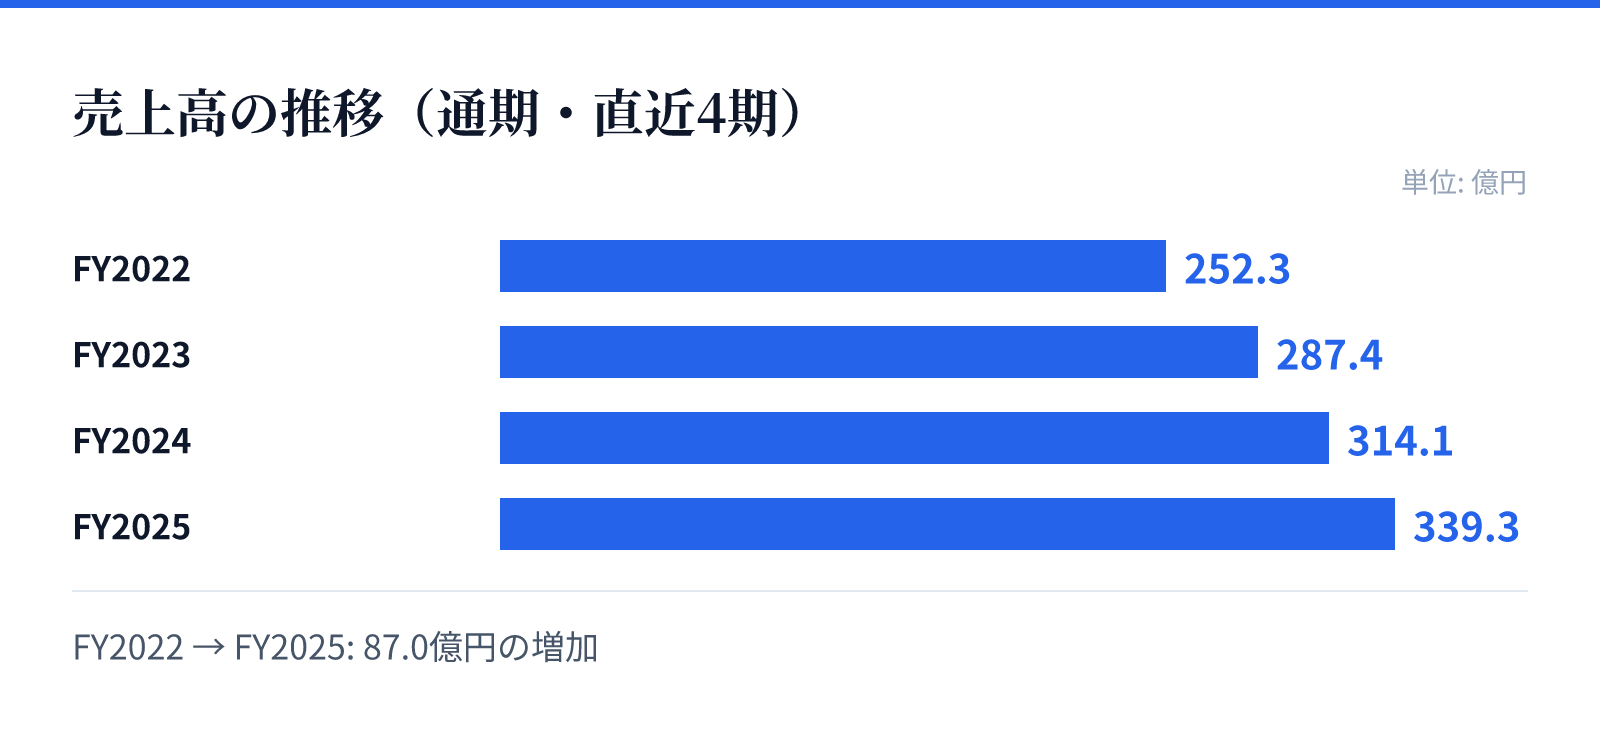
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は252.3億円。
FY2023の売上高は287.4億円。
FY2024の売上高は314.1億円。
FY2025の売上高は339.3億円。
成長ドライバー
成長の源泉は、シニア市場の中でも「プレシニア〜アクティブシニア」という、競合が少ない成長領域に特化した戦略にあります。特にハルメク事業では、2024年1月の購読料値上げや、広告効率の改善、高付加価値な商品の展開により、売上と利益の両面で成長を遂げています。
また、若年層向けではない「自分を大切にする」層に向けた独自の訴求が奏功しており、顧客の金融資産も豊富であるため、高単価な商品の販売にも強みを持っています。今後は、店舗展開の加速やデジタルプラットフォームの活用による新規顧客の獲得が成長を牽引する見込みです。
リスク
事業運営において、経営体制が代表取締役社長に大きく依存している点がリスクとして挙げられています。また、IT技術の進化や法規制の変化、あるいは競合他社による画期的なサービスや情報の提供が、現在の優位性を損なう可能性も考慮されています。
システム面では、サイバー攻撃による情報漏洩や、システム更新に伴うコスト負担の増加、大規模なシステム障害による業務停止のリスクが存在します。さらに、仕入価格の変動や為替の変動、地政学的なリスクによる物流の混乱など、外部環境に起因するリスクにも対応が必要です。
競合
同社がターゲットとするシニア市場は、高齢化の進展に伴い拡大し続ける成長市場です。特に介護や葬儀といった「ライフエンディング」分野には競合が増加していますが、同社が主戦場とするアクティブな女性向け領域は、競合他社が少ないと認識されています。
同社は、雑誌と通信販売を組み合わせた独自のシナジーにより、競合との差別化を図っています。独自のコンテンツ制作能力と、顧客の深い悩みや不満を解消するアプローチにより、シニア女性向けのプラットフォームとして独自の地位を確立しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,735円となっています。この時点での時価総額は約190.5億円であり、PERは18.32倍、PBRは2.14倍と算出されています。
また、同日のデータに基づく配当利回りは2.32%となっています。これらの指標は、同社が持つ独自の顧客基盤と、シニア市場における強固なポジションを反映した評価となっています。