
事業モデル
飲食事業では「こだわりもん一家」や「屋台屋博多劇場」など、独自のコンセプトを持つ複数のブランドを展開しています。スタッフによる「おもてなし」を重視し、マニュアルを超えた接客の提供に注力しています。
ブライダル事業では「The Place of Tokyo」を運営し、結婚式やパーティーの企画・施行を行っています。レジャー事業では、体験型施設「THE BOTANICAL RESORT『林音』」の運営など、多様な体験価値を提供する事業を展開しています。
KPI
飲食事業では、既存店の客単価が前年同期比7.6%増と伸長し、売上高は8,905,051千円(前年同期比9.4%増)を記録しました。同事業のセグメント利益は414,620千円と大幅な増加を見せています。
ブライダル事業の売上高は2,158,855千円(前年同期比10.9%増)となり、セグメント損失は縮小傾向にあります。レジャー事業は、新施設の開業等により売上高が466,709千円に達しました。
業績推移
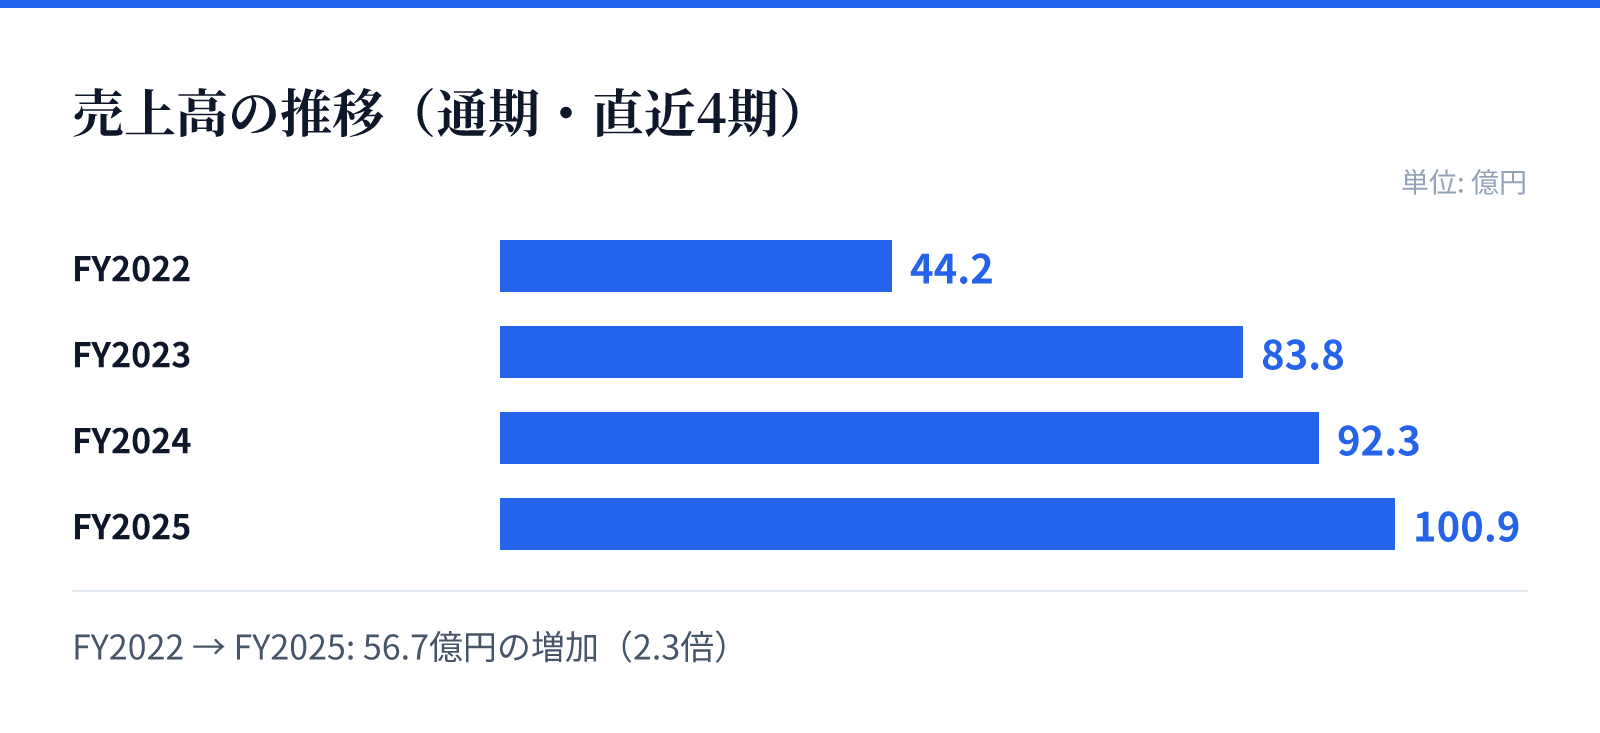
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は44.2億円。
FY2023の売上高は83.8億円。
FY2024の売上高は92.3億円。
FY2025の売上高は100.9億円。
成長ドライバー
成長の柱として、飲食事業における関東圏での積極的な新規出店と、既存店舗のサービス力向上を推進しています。特に「屋台屋博多劇場」や「大衆ジンギスカン酒場ラムちゃん」などの主要ブランドの展開に注力しています。
また、ブライダル事業ではSNSを活用したブランディング強化や、レジャー事業では体験型コンテンツの拡充を通じて、顧客の多様なニーズへの対応と新規顧客の獲得を目指しています。
リスク
外食市場においては、原材料費やエネルギーコストの高騰、人手不足による人件費の上昇が継続的なリスク要因となっています。また、ブライダル市場では少子化や結婚スタイルの変化による市場縮小の懸念が存在します。
さらに、原材料の調達における天候や地政学リスク、食品衛生管理における食中毒等の不測の事態も経営への影響を及ぼす可能性があります。これらのリスクに対し、供給網の分散や衛生管理体制の徹底、多角的な事業展開によるリスク分散を図っています。
競合
飲食事業においては、競合他社との価格競争や、人手不足を背景とした労働コストの上昇が厳しい環境要因となっています。独自のブランド力や「おもてなし」の教育を通じて、競合との差別化を図る戦略をとっています。
ブライダル事業では、ホテルや専門式場による参入や、多様なニーズへの対応が求められる中で、独自の企画提案による差別化を追求しています。レジャー事業においても、他業態との競合が激化する中で、独自性の高い体験価値の提供が重要視されています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は704円となっています。この時点での時価総額は約51.7億円(5,168,315,392円)と算出されています。
同社のPERは65.76倍、PBRは5.12倍となっており、市場からの評価を反映しています。なお、2026-08-26時点のデータにおいて、配当利向りの情報は提供されていません。