
事業モデル
同社は、医薬事業、子育て支援事業、介護事業の3つの柱を中心に展開する持株会社です。各事業は、地域に密着した調剤薬局の運営、認可・認証保育所の運営、および介護サービスの提供を通じて、多角的なアプローチで事業を展開しています。
特に、これら3つの事業を連携させることで「地域包括ケアシステム」の実現を目指しており、これが同社のコア・コンピタンスとなっています。各事業は、医療機関や自治体、地域住民との連携を通じて、安心・安全なライフラインの構築を目指す構造となっています。
KPI
医薬事業においては、処方箋枚数、処方単価、後発品調剤率、かかりつけ薬剤師指導料、在宅処方件数を重要な指標として管理しています。特に後発品調剤率の向上や、かかりつけ薬剤師としての役割拡大が、技術料の向上とリピーターの確保に寄与する仕組みとなっています。
子育て支援事業では、受入児童数や園児数、および公定価格の改定動向が経営に影響を与える重要な要素となります。また、介護事業においては、入居率や利用者数の推移が、サービス提供の安定性と収益性の確保に直結する指標として機能しています。
業績推移
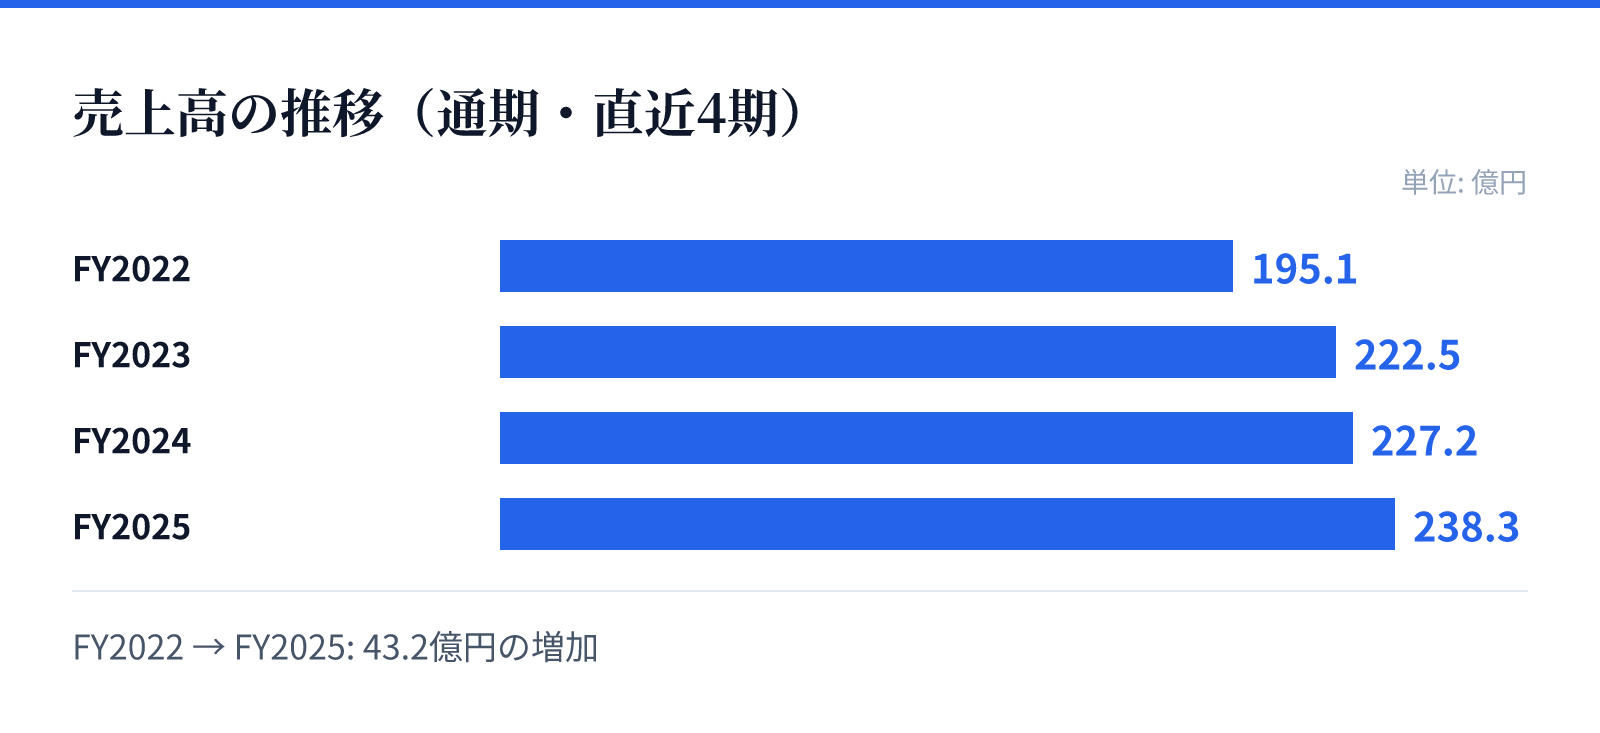
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は195.1億円。
FY2023の売上高は222.5億円。
FY2024の売上高は227.2億円。
FY2025の売上高は238.3億円。
成長ドライバー
成長の源泉は、少子高齢化というマクロ環境の変化に対応する「地域包括ケアシステム」の推進にあります。医薬、子育て支援、介護の3事業を統合的に提供することで、行政やデベロッパーとの連携を通じた高収益な事業展開を目指しています。
具体的には、ホスピス対応型ホームの展開や、公的支援の拡充を背景とした子育て支援事業の公定価格改定などが、収益性の向上に寄与しています。また、新規店舗の出店や既存事業所の運営体制強化により、事業部間でのシナジー効果の創出を成長戦略の核としています。
リスク
事業運営において、薬剤師や保育士、介護福祉士といった有資格者の確保が困難な状況になった場合、新規事業所の開設遅延や運営計画の修正が生じるリスクがあります。また、個人情報の漏洩や食品の衛生管理不備による社会的信用の低下も、経営に重大な影響を及ぼす可能性があります。
さらに、事業所立地の確保や、自治体からの公募状況の変動、金利の上昇、および消費税の負担構造など、外部環境に起因するリスクも特定されています。特に、特定の疾患の流行による調剤売上の変動や、園児数の季節的な変動など、事業特有の変動要因にも注意が必要です。
競合
同社は、単一のサービス提供にとどまらず、医薬・子育て・介護の3事業を統合的に提供する独自の立ち位置を築いています。この多角的なアプローチにより、地域包括ケアシステムの担い手としての地位を確立し、競合他社との差別化を図っています。
競合環境においては、立地条件や自治体との関係性が重要な要素となります。特に、地域密着型のサービスを展開する中で、他社と比較して高い収益性を確保できるモデルの構築と、地域社会からの信頼獲得が、競争優位性を維持するための鍵となります。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,162円となっています。この時点での時価総額は約32.5億円であり、PERは16.18倍、PBRは0.83倍と算出されています。
また、同日のデータに基づく配当利回りは2.59%となっています。これらの指標は、同社が展開する多角的な事業構造と、将来的な成長期待を反映した評価となっています。