
事業モデル
在宅訪問薬局事業では、高齢者施設や在宅患者に特化した調剤・服薬指導を提供しており、売上の約60%を在宅訪問収入が占めています。1店舗あたり平均200人以上の在宅患者に対応し、24時間体制の薬剤師による訪問サービスを展開しています。
きらりプライム事業では、自社のノウハウやシステム、人材教育を中小薬局へ提供するB2Bモデルを展開しています。2026年3月末時点で全国47都道府県の2,879店舗の事業者が加盟しており、プラットフォームとしての役割を担っています。
KPI
在宅訪問薬局事業における在宅患者数は、当連結会計年度末時点で12,474人と前年同期比25.1%増の過去最高を記録しました。また、きらりプライム事業の加盟法人数は936社、加盟店舗数は2,879店舗へと拡大しています。
プライマリケアホーム事業においては、施設稼働率が安定した既存施設がある一方で、新規施設では入居率82%の推移となっています。これらの指標は、同社が目指す「プライマリーケアのプラットフォーム企業」としての成長を反映しています。
業績推移
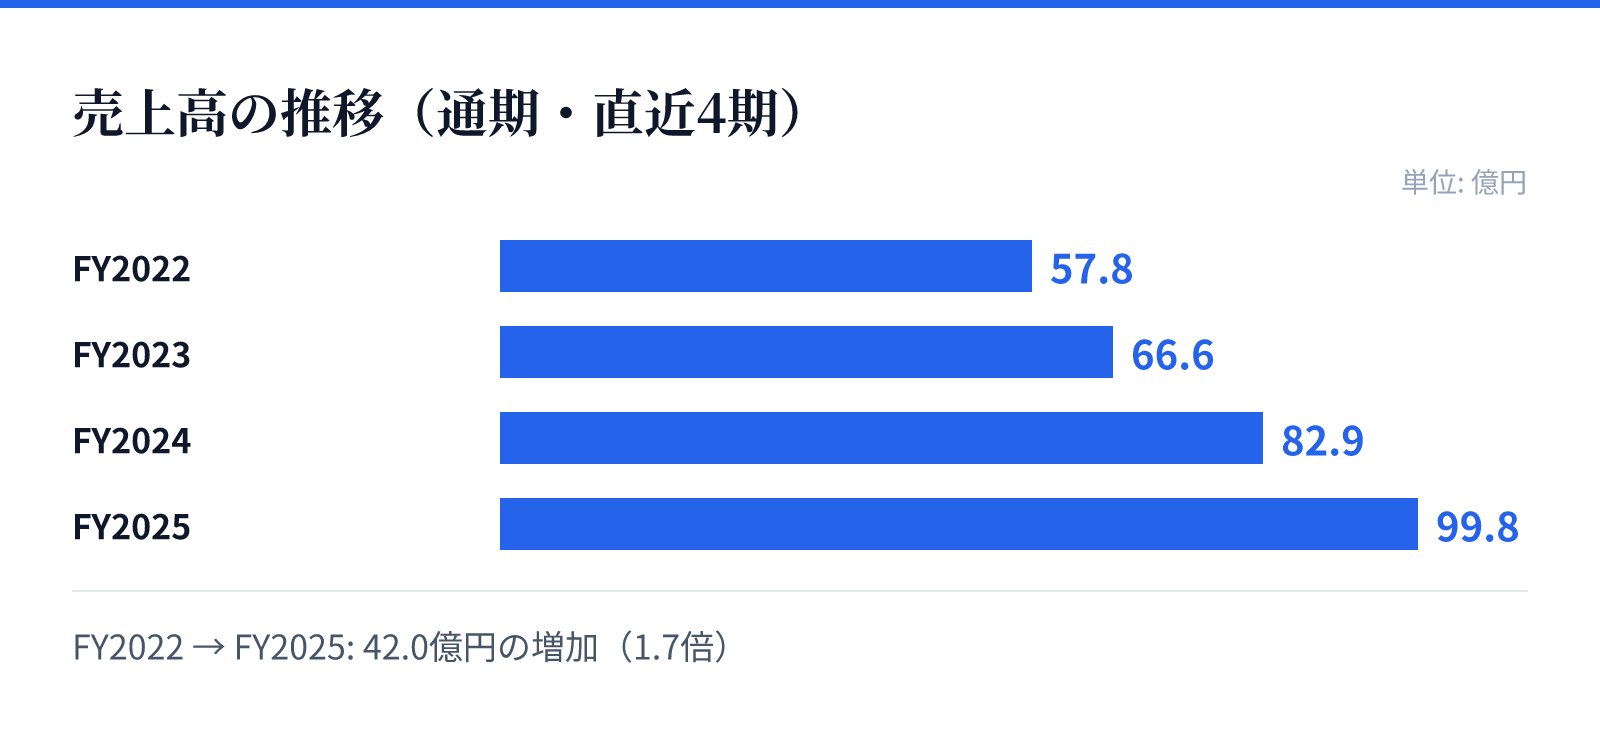
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は57.8億円。
FY2023の売上高は66.6億円。
FY2024の売上高は82.9億円。
FY2025の売上高は99.8億円。
成長ドライバー
政府の施策により、医療・介護の現場が病院から在宅へシフトする流れがあり、中長期的に市場の拡大が見込まれています。特に高齢者施設との連携を重視した店舗展開や、在宅医療の高度なノウハウを外部へ提供するモデルが成長を牽引しています。
また、ICTを活用したベッドセンサーや排泄見守りセンサーの開発・導入など、テクノロジーによる業務効率化と付加価値の向上も推進しています。これらの取り組みにより、人手不足などの社会課題に対応しながら、事業の多角的な拡大を目指しています。
リスク
個人情報の取り扱いに関する厳格な管理が求められるほか、情報の漏洩による社会的信用の低下がリスクとして挙げられています。また、感染症の拡大による受診控えや、スタッフの欠勤による運営への影響も考慮すべき要因です。
さらに、薬価基準や調剤報酬の改定、消費税の動向といった公的な制度変更が収益に直接影響を及ぼす可能性があります。また、店舗の移転や閉院、あるいはM&A後のシナジー不足による資産の減損リスクも事業展開上の課題として認識されています。
競合
同社は、一般的な門前型薬局とは異なり、在宅訪問に特化した独自の事業形態を確立しています。特に、高度な医療・介護を要する患者への対応能力を強みとしており、地域包括ケアシステムの構築に寄与しています。
競合他社が門前型薬局の拡大を進める一方で、同社は中小薬局へのノウハウ提供やプラットフォーム展開を通じて、独自のポジションを築いています。多職種との連携や、独自のシステム提供を通じた差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,309円となっています。この時点での時価総額は約93.7億円であり、PERは18.66倍、PBRは3.43倍と算出されています。
また、同日のデータに基づく配当利回りは1.52%となっています。これらの指標は、同社が展開する在宅医療・介護の成長性と、独自のプラットフォーム戦略を反映した評価となっています。