
事業モデル
同社は「漫画全巻ドットコム」を中心としたECサービス、デジタルコミック配信、およびリアルな体験を提供するイベントサービスの3軸を展開しています。各サービスは、単にコンテンツを届けるだけでなく、ユーザーをより深い体験へと導くための相乗効果を狙った構造となっています。
特にデジタル配信サービスは、幅広い層への入り口として機能しており、そこからコアなファンをECやイベントへと誘導する役割を担っています。また、海外向けの直営越感ECや、海外のプラットフォームを活用した販売など、グローバルな展開も視野に入れた多角的な運営体制を構築しています。
KPI
ECサービスの売上高は3,008百万円に達し、ユーザー数は32百万人を記録しています。このうち、購買率は前年同期比で0.05ポイント上昇する1.06%となり、顧客の購買意欲の向上が確認されています。
一方で、購買単価は前年同期比で97.5%となる8,138円となりました。イベントサービスにおいては、店舗売上とイベントEC売上の合計で592百万円を計上しており、戦略的な店舗再編や海外展開の強化により、成長に向けた基盤構築を進めています。
業績推移
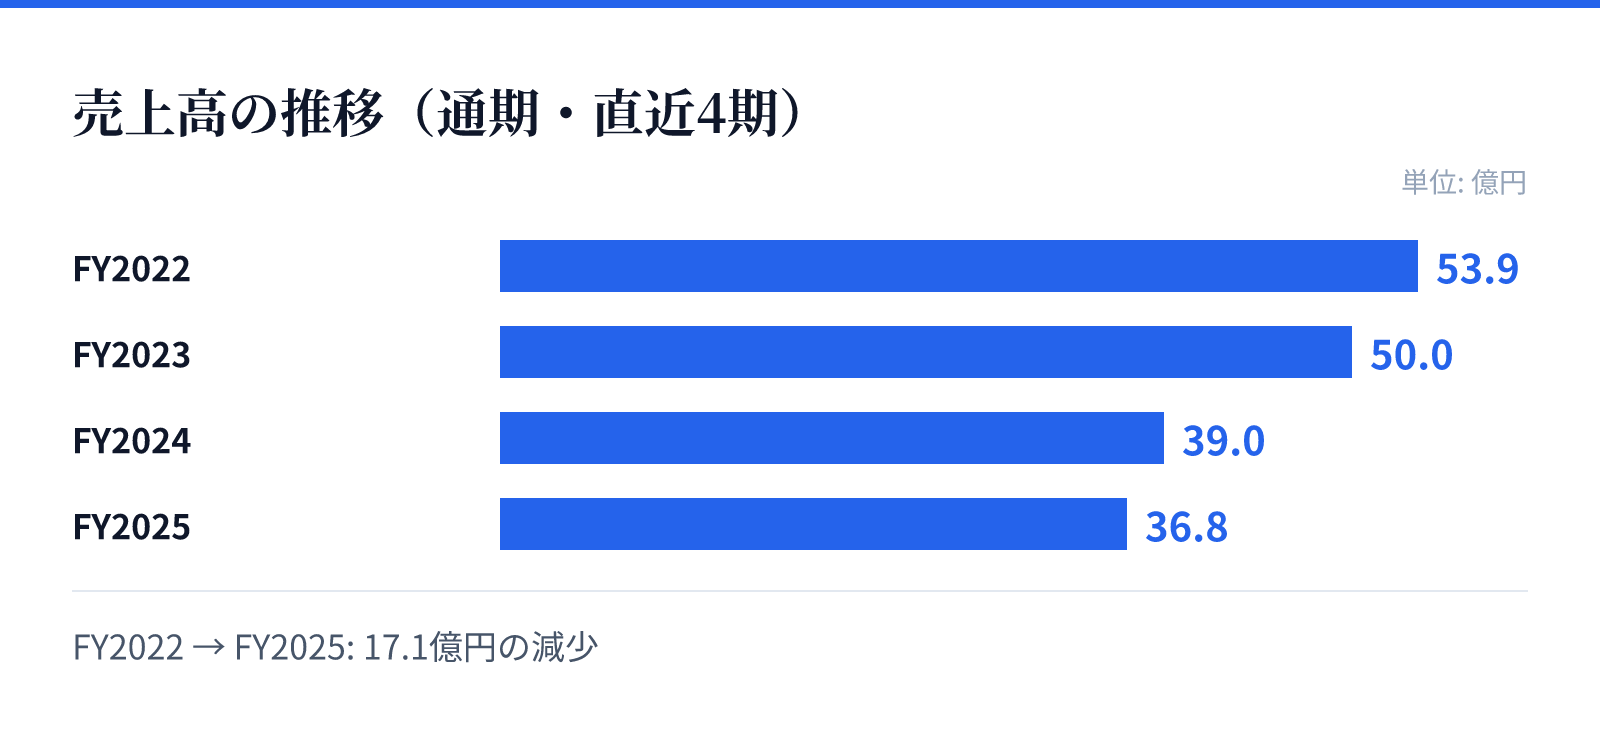
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は53.9億円。
FY2023の売上高は50.0億円。
FY2024の売上高は39.0億円。
FY2025の売上高は36.8億円。
成長ドライバー
成長の柱として、海外事業の拡大と提携によるリソースの集中が挙げられます。2025年2月には東アジアの有力なパートナーと業務提携を開始し、単発の案件に依存しない持続的な成長フェーズへの移行を目指しています。
また、若年層から大人までをターゲットとした「マンガ展」などのイベント事業は、国内のインバウンド需要の拡大を背景に成長を続けています。さらに、提携を通じた在庫の効率的な確保や、新規の流通ルート開拓により、収益構造の改善と成長余力の拡大を図る方針です。
リスク
事業環境としては、紙コミック市場の縮小傾向や、電子コミック市場における競合他社の参入による競争の激化が挙げられます。特に、特定のヒット作への人気集中や、ユーザーの嗜好の移り変わりが激しいことが、需要予測の難易度を高める要因となっています。
また、プラットフォーム運営事業者の動向による手数料や規約の影響、および広告主の動向による広告収益の変動もリスクとして認識されています。さらに、主力であるECサービスへの高い売上依存度があるため、事業環境の変化が経営成績に直接的な影響を及ぼす可能性も含まれています。
競合
同社は、特許等の参入障壁がない環境において、独自のデータベースと長年のノウハウを武器に差別化を図っています。特に「コミックのまとめ買い」に特化した独自の在庫管理と、高い仕入力による低返本率の実現が、競合他社に対する優位性の源泉となっています。
また、単に商品を販売するだけでなく、イベントや限定グッズの提供といった「体験」の提供を組み合わせることで、競合との差別化を推進しています。デジタル配信サービスにおいても、幅広いデバイスへの対応や、一部無料提供によるユーザーの獲得を戦略的に進めています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は170円となっています。この時点での時価総額は約30.8億円と算出されています。
また、同日のデータに基づくPBRは2.08倍となっており、市場における評価を反映しています。投資判断にあたっては、これらの数値と事業の成長性をあわせて検討する必要があります。