
事業モデル
ペットコマース事業を基盤とし、ペットフードや用品、動物用医薬品などの販売を展開しています。特に、DTCブランド「ベッツワン」シリーズの展開や、サブスクコマースによる継続的な顧客接点の構築に注力しています。
近年はペットの高齢化や健康意識の高まりを背景に、単なる物販から、メディアやケアといった「コト消費」へと領域を広げています。2025年4月および12月には、メディア事業や預かりマッチングプラットフォームを展開する企業を子会社化し、事業の多角化を進めています。
KPI
中期成長戦略において、重要な経営指標として売上高、DTC売上高、営業利益、および営業利益率を設定しています。DTCブランドの成長は、当連結会計年度において売上高比率が前年度の20.9%から33.7%へと大きく拡大しました。
また、DTCブランドの売上高は前連結会計年度比で27.8%増の2,492,797千円に達しています。これらの指標を通じて、ナショナルブランドへの依存度を低減し、より高収益な事業構造への転換を推進しています。
業績推移
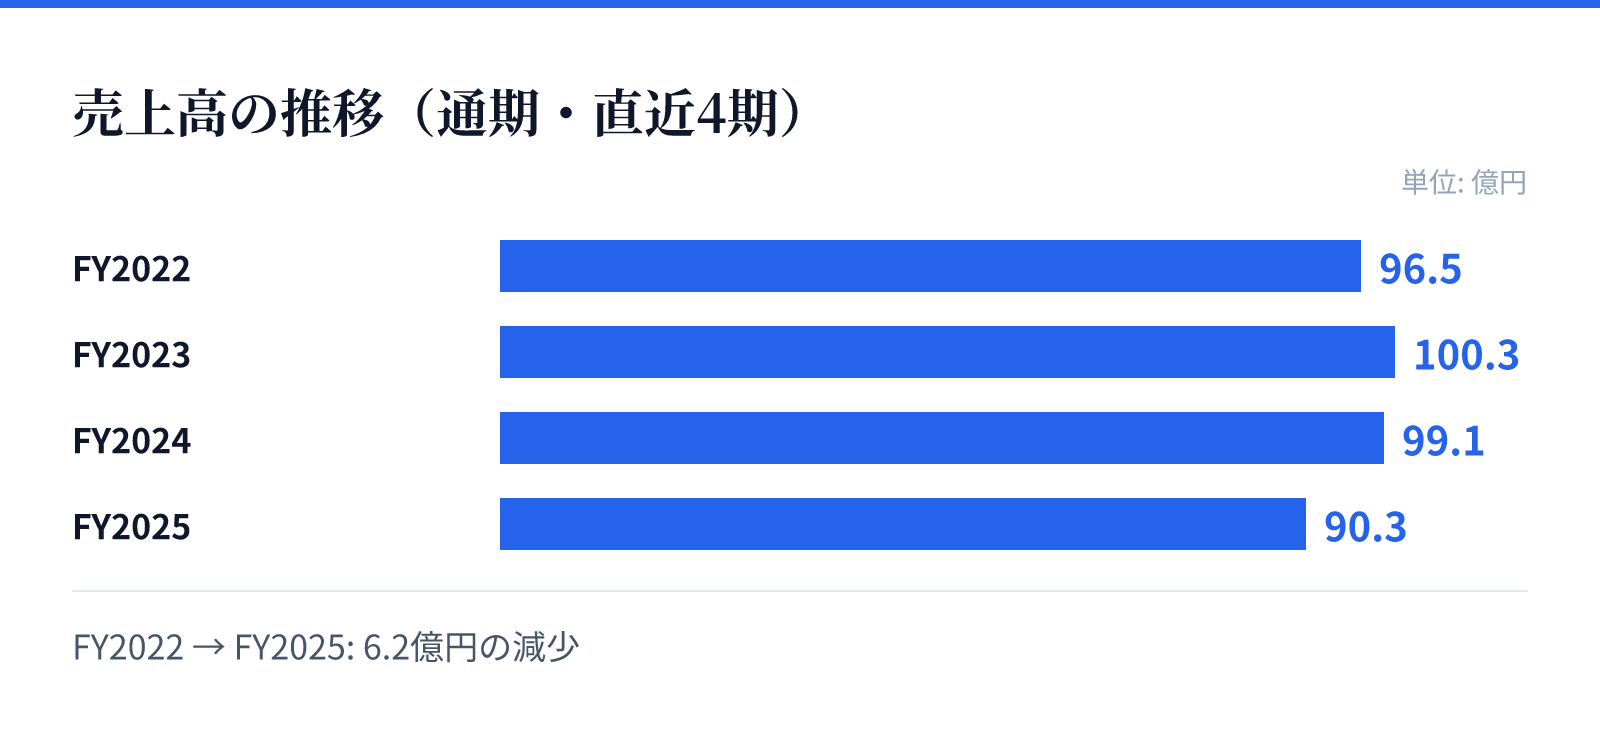
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は96.5億円。
FY2023の売上高は100.3億円。
FY2024の売上高は99.1億円。
FY2025の売上高は90.3億円。
成長ドライバー
成長の柱として、ECにおけるUI/UXの改善やサブスクリプションの強化によるLTVの向上を掲げています。また、DTCブランドの品揃え拡充や広告投資を通じて、より高付加価値な製品へのシフトを加速させています。
さらに、M&Aを通じたコト消費領域への展開や、アライアンスによる新たな顧客接点の創出も重要な成長ドライバーです。子会社化したメディアやケアの事業と、自社の顧客基盤やペットデータを連携させることで、相乗効果を狙っています。
リスク
Eコマース市場の動向や、法規制の強化、あるいは動物愛護管理法による環境変化など、外部環境の変化が事業に影響を及ぼす可能性があります。特に、動物用医薬品の販売には特定の許可が必要であり、その維持は事業継続に不可欠です。
また、特定のオンラインモールへの依存や、主要な仕入先への依存といった構造的なリスクも存在します。さらに、SNS等を通じた情報の拡散によるブランド価値の毀損や、競合他社との競争激化によるコスト増も、業績に影響を与える要因として認識されています。
競合
ペットコマース市場には複数の競合他社が存在しており、差別化のための戦略が重要となります。同社は、独自のDTCブランドの強化や、サブスクリーズの強化、自社ECのブランド価値向上を通じて競争優位性を構築しています。
特に、単なる物販にとどまらない「コト消費」への展開は、競合との差別化要因となります。メディアやケアといった多角的なサービス提供により、顧客との接点を深め、競合他社との差別化を図る方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は802円となっています。この時点での時価総額は約17.8億円と算出されています。
同社の株価に対する株価純資産倍率(PBR)は、2026年8月26日時点で1.50倍となっています。これらの数値は、同社の成長戦略や事業構造の転換に向けた投資状況を反映する指標となります。