
事業モデル
同社は、航空機、船舶、海上輸送用コンテナを対象としたオペレーティング・リース事業および、国内・海外の不動産を対象とした不動産小口化商品の提供を主軸としています。リースファンド事業では、匿名組合や信託の仕組みを活用し、投資家へ投資機会を提供することで手数料を得るモデルを構築しています。
国内不動産ファンド事業では、都市部を中心とした優良なオフィスビルや賃貸住宅、商業施設を厳選して投資対象とし、投資家へ販売する仕組みを展開しています。これらの事業を通じて、多様な資産への投資機会を「小口化」の仕組みで提供し、顧客に新たな選択肢を提案しています。
KPI
2025年9月期において、連結売上高は過去最高を更新する129,764百万円を記録しました。これは前年度比で20.4%の増加となっており、特に国内不動産ファンド事業における不動産商品販売の好調が寄与しています。
一方で、リースファンド事業における短期フルエクイティ案件の構成比増加や、原価率の高い案件の取り扱いにより、売上高の伸びに比して売上総利益は前年度比6.0%減の36,046百万円となりました。この影響により、当期純利益は前年度比11.2%減の18,156百万円となっています。
業績推移
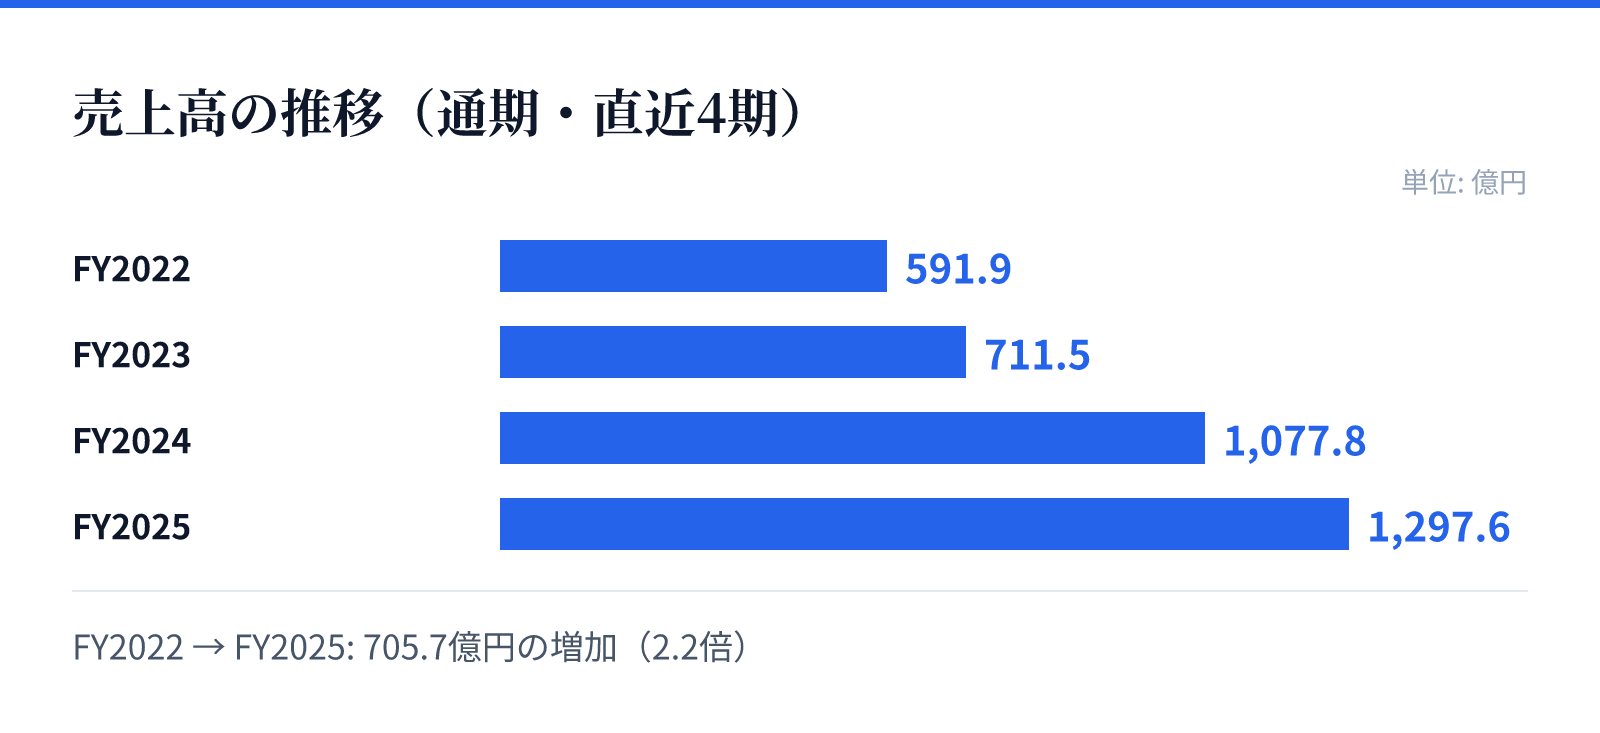
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は591.9億円。
FY2023の売上高は711.5億円。
FY2024の売上高は1077.8億円。
FY2025の売上高は1297.6億円。
成長ドライバー
成長の源泉は、リースファンドおよび不動産ファンドの各分野におけるリーディングカンパニーとしての地位確立にあります。特に、国内不動産ファンドにおける販売好調が、連結売上高を過去最高へと押し上げる大きな要因となりました。
今後の成長に向けた戦略として、DXの推進による業務効率化や、グループ各社のリソースを活用した新サービスの創出を掲げています。また、営業体制の拡充や人員の育成を通じて、さらなる事業成長と収益性の向上を目指す方針です。
リスク
リースファンド事業においては、為替変動、賃借人の支払い不履行、将来のリース物件の価値変動が主なリスク要因となります。特に、円高への急激な推移は、投資家の投資意欲を減退させ、当社の手数料収入に影響を及ぼす可能性があります。
不動産事業においては、経済環境の急変や自然災害、物件の稼働状況の低下が、資産の収益性や流動性を損なうリスクがあります。また、税制の変更、特に不動産小口化商品の優遇措置の見直しなどが、投資家の意欲に影響を与える可能性も考慮されています。
競合
同社は、航空機や船舶といった特殊な資産のオペレーティング・リース分野において、独自の仕組みを用いた強固なポジションを築いています。特に、投資家への「小口化」による提供価値は、独自の強みとして機能しています。
国内不動産市場においても、都市部中心の優良物件を厳選する投資方針を定めることで、競合に対する差別化を図っています。これらの事業領域において、専門性の高いノウハウを蓄積することで、市場における優位性を維持する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,664円となっており、PERは9.01倍、PBRは2.32倍と算出されています。また、同日時点の配当利回りは5.58%を記録しています。
これらの数値は、同社が過去最高売上を更新するなどの成長性を持ちつつ、安定した配当水準を維持していることを示唆しています。高いROE(32.9%)を背景に、資本効率の改善と株主還元の両立を追求する姿勢が評価されています。