
事業モデル
当行グループは、銀行業務を中核とし、預金、貸出、有価証券投資、内国為替などの金融サービスを展開しています。また、子会社を通じてリース業務やクレジットカード業務、地域課題解決に向けた投資業務など、多角的な金融サービスを提供しています。
特に、地域に根ざした「リージョナルバンク」としての役割を重視しており、地元の企業や個人に対するきめ細やかな対応を追求しています。SBIホールディングスとの資本業務提携を通じ、高度な運用体制や連携による収益力の向上を図る体制を構築しています。
KPI
当連結会計年度において、預金残高は5,252億円、貸出金は3,897億円、有価証券は1,308億円となりました。これらの資産規模を背景に、当期は経常利益417百万円、親会社株主に帰属する当期純利益370百万円を計上しています。
また、経営目標として、コア業務純益22億円、当期純利益6億円、および自己資本比率7.5%程度を目指しています。これらの目標達成に向け、リスク管理の高度化と、有価証券評価損の解消に向けた戦略的な運用を推進しています。
業績推移
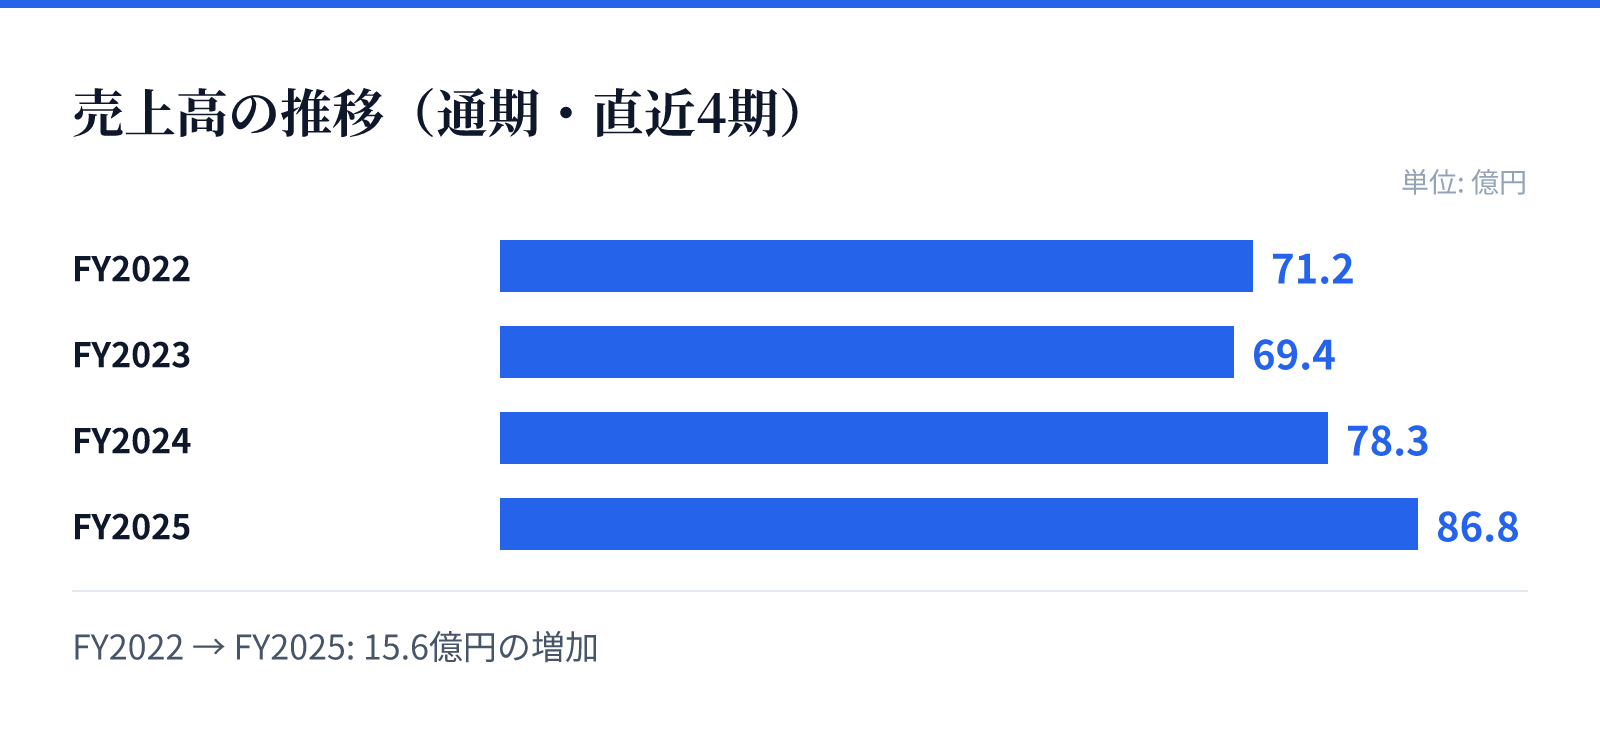
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は71.2億円。
FY2023の売上高は69.4億円。
FY2024の売上高は78.3億円。
FY2025の売上高は86.8億円。
成長ドライバー
成長の源泉として、地域課題の解決に向けた支援体制の強化が挙げられます。2025年4月には投資専門子会社を設立し、地元企業の事業承継などの課題解決に向けた支援体制を一層強化しています。
また、SBIグループとの連携による営業施策の展開も重要な成長要因です。これにより、本業の強みを活かした収益力の向上と、地域社会との強固な信頼関係の構築による「ローカルエンゲージメント」の向上を目指しています。
リスク
主なリスクとして、地域経済の動向や資源高、人手不足による貸出先の経営状況の変動に伴う信用リスクが挙げられます。特に、建設業や不動産賃貸業など特定の業種に対する貸出割合が高いことから、地域経済の変動が経営に影響を及ぼす可能性があります。
また、市場金利の動向による金利リスクや、有価証券の価格変動・為替リスクも重要な管理項目です。特に、過去の金利上昇局面で拡大した有価証券の評価損については、適切な運用方針の策定とモニタリングを通じて、経営への影響を最小限に留めるための対応を継続しています。
競合
当行は山陰両県を主たる営業地域としており、地域金融機関として重要な役割を担っています。地域経済の動向に左右される構造があるものの、独自の強みとして地域密着型の「フェイス・トゥ・フェイス」の質を重視した顧客対応を推進しています。
競合環境においては、地域課題の解決や事業承継の支援など、地域に根ざした付加価値の提供を通じて差別化を図っています。また、SBIグループとの連携により、独自のネットワークやノウハウを活用した競争力の維持・向上を図る体制を整えています。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は530円、時価総額は約42.7億円となっています。同日のデータに基づくPERは30.39倍、PBRは0.39倍となっており、割安な水準で評価されています。
また、同日時点の配当利回りは1.93%となっています。これらの指標は、地域金融機関としての安定した事業基盤と、今後の経営戦略の進捗が評価の焦点となることを示唆しています。