
事業モデル
同社は住宅事業者を対象に、ローン、保険、保証といった金融サービスをワンストップで提供するBtoBtoC型のビジネスモデルを展開しています。住宅のライフサイクル全体をカバーするサービスをクラウドシステムと一体で提供できる唯一の企業として、独自の強みを有しています。
住宅金融事業では「フラット35」等のローンを提供し、瑕疵保険等事業では法定義務である保険や地盤保証を提供しています。これらを組み合わせた積上げ型の提供体制により、住宅事業者の販売促進と経営支援に寄与する構造となっています。
KPI
同社は、各セグメントで異なる計上基準や粗利率の差異があることから、最重要指標を「営業利益」としています。特に住宅ローンは融資手数料を、瑕疵保険は原価を含む総額で計上するなど、事業特性に合わせた評価を行っています。
当連結会計年度の経営成績は、営業収益が前年同期比5.2%増の7,960,229千円、営業利益が13.1%増の1,583,585千円となりました。このうち、住宅瑕疵保険等事業では前年比26.0%増の営業利益を計上しており、成長に寄与しています。
業績推移
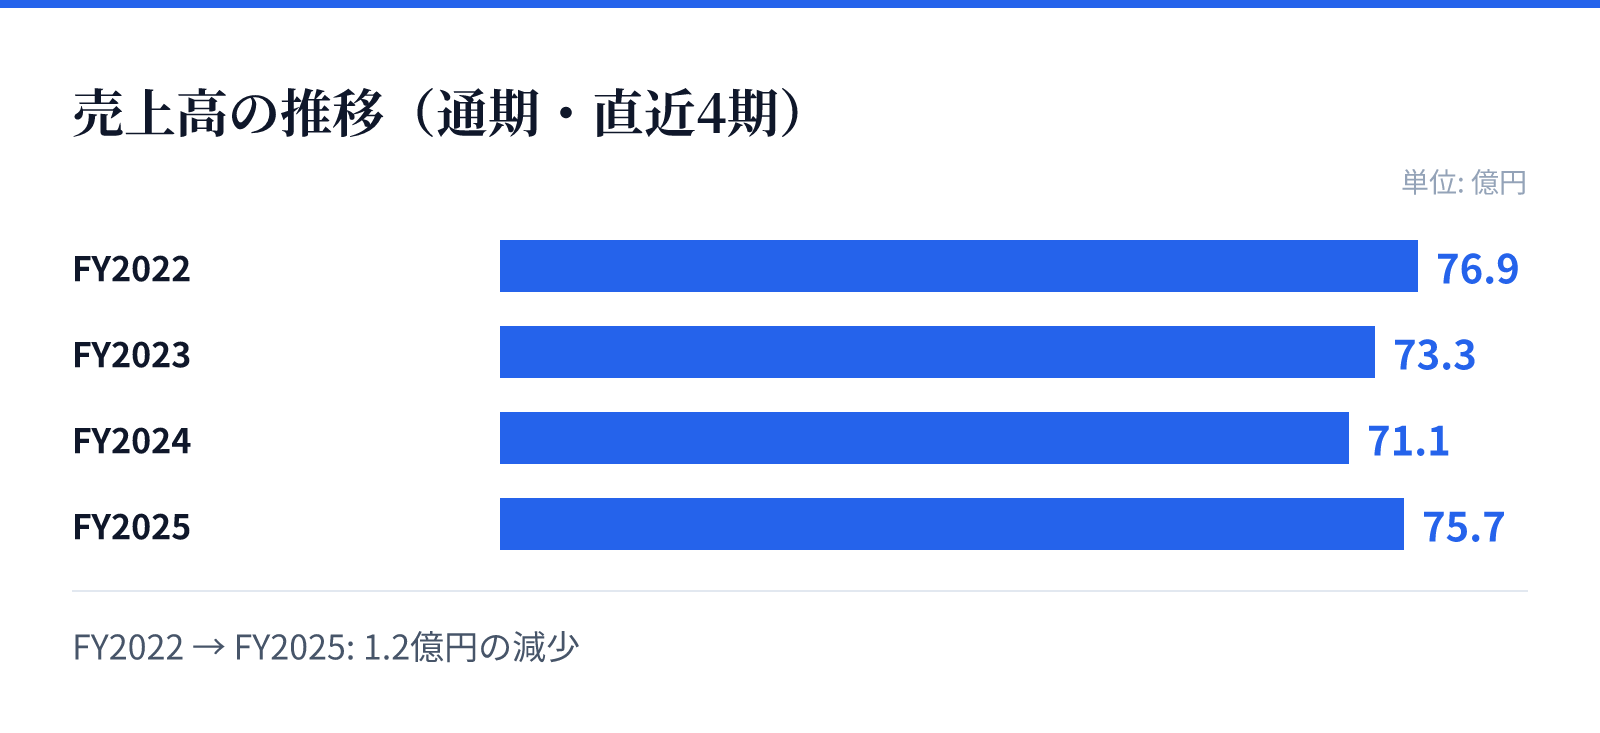
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は76.9億円。
FY2023の売上高は73.3億円。
FY2024の売上高は71.1億円。
FY2025の売上高は75.7億円。
成長ドライバー
成長の源泉は、住宅金融事業における「フラット35」の需要回復と、住宅瑕疵保険等事業における「住宅性能評価」などの関連サービスの伸長にあります。特に住宅性能評価は、省エネ基準適合住宅の普及に向けた政策的な追い風を背景に成長が見込まれます。
また、住宅アカデメイア事業では、クラウドシステム「助っ人クラウド」の機能拡充や、それに連DERする保証サービスのクロスセルを推進しています。これらの施策により、単発の取引に留まらない継続的な顧客接点の創出と、安定的な利益成長を目指しています。
リスク
外部環境としては、金利の上昇や建築資材の高騰、人件費の上昇といったコスト増に加え、住宅着工戸数の減少が事業に影響を及ぼす可能性があります。特に住宅ローンや瑕疵保険は、工事の進捗や完成時期に連動して収益が計上されるため、工事遅延の影響を受けやすい構造です。
内部的なリスクとしては、許認可の取消やシステム障害、個人情報の漏洩などが挙げられます。特に住宅瑕疵保険の提供には法的な指定が不可欠であり、規制への対応やシステムの安定稼働が事業継続の基盤となっています。
競合
住宅金融事業における「フラット35」の取り手や、住宅瑕疵保険の提供法人は競合が存在しますが、同社は独自の強みを持つと認識しています。同社は、複数の金融・保証サービスを組み合わせ、クラウドと一体で提供できる唯一の体制を構築しています。
この「点から面へ」のソリューション提供により、競合他社との差別化を図っています。住宅事業者の経営課題に対し、単一のサービスではなく、包括的なプラットフォームとして機能することで、競合に対する優位性を確保しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は629円、時価総額は約92.6億円となっています。この時点でのPERは8.50倍、PBRは0.97倍と算出されています。
また、同日のデータに基づく配当利回りは4.76%となっています。これらの指標は、同社の安定した事業基盤と、住宅市場における独自の立ち位置を反映した数値となっています。