
事業モデル
家賃債務保証事業を主軸とし、入居者と保証委託契約を締結することで家主に対する賃料支払を保証するサービスを展開しています。この事業は、初回保証料に加え、契約後1年目から毎年受領する継続保証料を収益源とするストック型ビジネスモデルの特性を持っています。
さらに、リコーリース8566との提携による集金代行サービスや、独自のデータベースを活用した与信管理体制を構築しています。また、賃貸経営プラットフォーム「COMPASS」やコールセンター事業、養育費保証事業など、多角的なアプローチで事業基盤を強化しています。
KPI
同社は、売上高、営業利益、営業利益率、およびEBITDAを重要な経営指標として掲げています。特に保証事業の質的成長を測る指標として、承認率、回収率、新規代理店の獲得状況、既存代理件の利用促進、継続収益の拡大状況を重視しています。
直近の業績では、申込件数が前年同期比7.6%増、保有契約件数が5.9%増と、ストック基盤の拡大が確認されています。一方で、審査の厳格化による承認率の抑制や、貸倒引当金の追加繰り入れが利益に影響を与える要因として特定されています。
業績推移
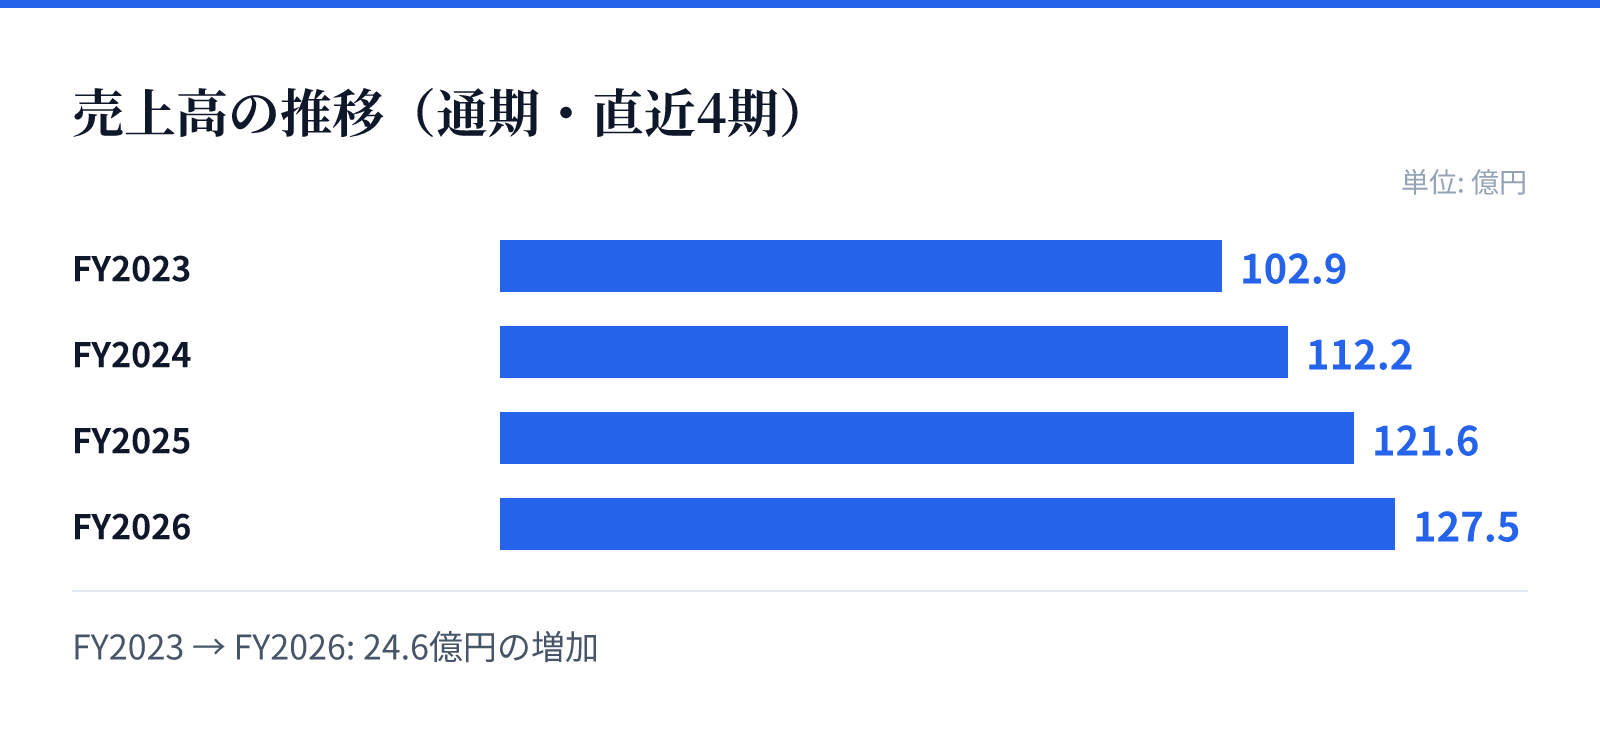
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は102.9億円。
FY2024の売上高は112.2億円。
FY2025の売上高は121.6億円。
FY2026の売上高は127.5億円。
成長ドライバー
成長の源泉は、代理店網の拡大と既存取引先における利用促進による、安定的なストック型収益基盤の構築にあります。特に、家賃債務保証の需要は、連帯保証人の確保が困難な市場環境や、都市部での賃料の底堅さを背景に、引き続き高い水準で推移しています。
今後の成長に向けた戦略として、AIスコアの導入による審査精度の向上や、RPA・BPOを活用した「保証DX」の推進を掲げています。これらの取り組みにより、属人性の排除と業務の自動化を進め、生産性の向上と収益体質の改善を目指しています。
リスク
主なリスクとして、経済環境の悪化に伴う賃借人の支払能力低下による代位弁済の増加、およびそれに伴う貸倒引当金の増大が挙げられます。また、家賃債務保証事業に関連する法規制の動向や、システム障害、個人情報の漏洩といった情報セキュリティに関するリスクも特定されています。
さらに、事業の拠点や対象物件が首都圏に集中していることから、大規模な自然災害による事業継続への影響も考慮すべき要素です。のれんに関する減損リスクや、ブランド毀損につながるレピュテーションリスクについても、経営上の留意事項として認識されています。
競合
不動産賃貸市場において、空き家率の高止まりや管理の高度化が進む中、家主や不動産会社からの安心感への要求が高まっています。同社は、独自の与信管理体制と、家賃管理の効率化を支援する提携による付加価値を提供することで、競合環境における優位性を構築しています。
特に、自主管理家主に対するワンストップの提供や、養育費保証といった独自の社会課題解決型サービスを展開しています。これらの多角的なアプローチにより、単なる保証業務に留まらない、賃貸経営全般の課題解決に向けたポジションを確立しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は744円、時価総額は約67.9億円となっています。この時点でのPERは60.62倍、PBRは1.07倍と算出されています。
また、同日のデータに基づく配当利回りは2.67%となっています。これらの指標は、同社の成長期待と現在の市場評価を反映する数値として提示されています。