
事業モデル
同社は、オートクレジットを中心としたファイナンス事業、故障保証事業、およびオートモビリティサービス事業の3本柱を展開しています。独立系企業として、自動車販売店に対してクレジット以外の多様なサービスをワンストップで提供できる体制を構築しています。
ファイナンス事業では、立替払方式と提携ローン方式の2種類のスキームを運用しており、特に提携ローン方式が中心となっています。故障保証事業では、自社開発のプロパー保証などの高収益な商品構成への転換を進め、整備ネットワークや中古部品の活用による原価低減も図っています。
KPI
ファイナンス事業においては、クレジット取扱高、クレジット債権残高、および3ヶ月以上延滞債権残高率を重要な経営指標として管理しています。これらの指標をPDCAサイクルで管理することで、収益の拡大と債権内容の向上を両立させています。
故障保証事業では故障保証取扱高を、オートモビリティサービス事業では自動車販売店および自動車整備工場の有料会員数を主要な経営指標としています。これらの指標の推移を把握し、施策の立案と実施を通じて、各事業の安定的な成長と収益基盤の強化を図っています。
業績推移
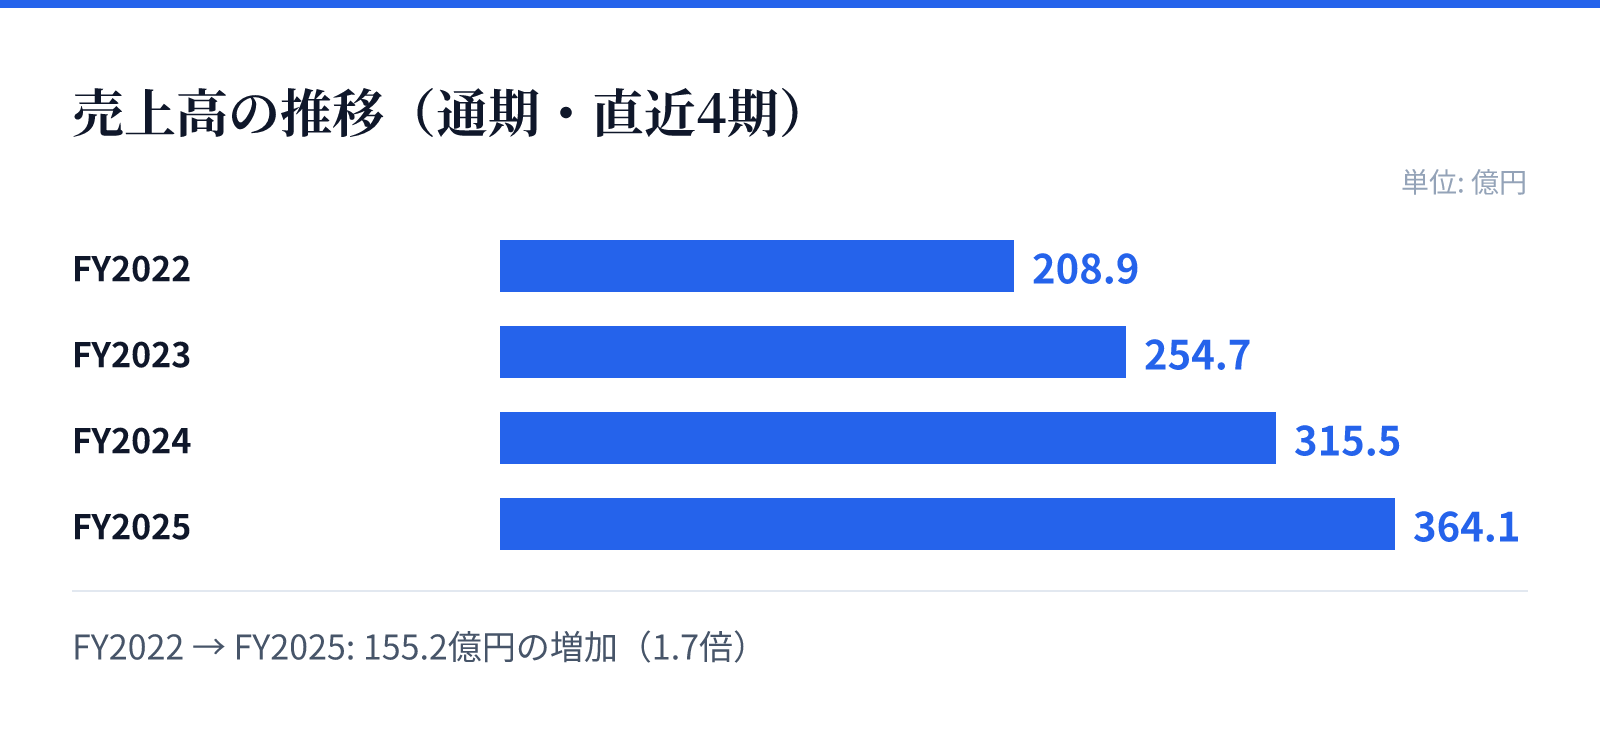
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は208.9億円。
FY2023の売上高は254.7億円。
FY2024の売上高は315.5億円。
FY2025の売上高は364.1億円。
成長ドライバー
成長の源泉は、自動車販売店向けの有料会員組織(カープレミアクラブ)の拡大と、そこでのサービス提供の深化にあります。有料会員の増加により、クレジットの利用率向上や故障保証の取り扱い拡大、さらにはオートモビリティサービスの提供による取引の深化を実現しています。
また、オートクレジット市場におけるシェアは依然として低い水準にあり、将来的な成長余地が大きいと分析されています。独自の強みとして、同一の営業担当者が複数のサービスを並行して提案する体制を構築しており、競合他社と比較して効率的な営業活動と高い収益性を実現しています。
リスク
経済環境の変化や物価高、さらには中東情勢の悪化に伴うエネルギー価格や物流コストの上昇が、個人消費や事業の経営成績に影響を与える可能性があります。特に、ファイナンス事業や故障保証事業は、経済状況の悪化により取扱高の減少や債権回収への悪影響を受けるリスクを抱えています。
また、システムリスクや法的規制も重要なリスク要因として特定されています。高度な個人情報や信用情報を扱うため、サイバー攻撃やシステム障害への対策が不可欠であり、また「割賦販売法」や「古物営業法」などの各種法令の遵守と、許認可の維持が事業継続の前提条件となっています。
競合
同社は独立系企業としての立ち位置を強みとしており、特定の金融機関に属さないことで、自動車販売店に対して多角的なサービスを自由に提供できる環境にあります。競合他社がサービスごとに営業担当者を分けるのに対し、同社は同一の担当者が複数のサービスを提案する体制をとっています。
この体制により、営業コストを抑えつつ、自動車販売店との関係性をより深く、継続的なものへと深化させています。また、オートクレジット市場は参入に多額の資金やシステム投資を要するため、新興企業の参入が容易ではない参入障壁が存在する市場構造となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,133円、時価総額は約828.1億円となっています。この時点でのPERは13.61倍、PBRは3.23倍と算出されています。
また、同日のデータに基づく配当利回りは2.98%となっています。これらの指標は、同社の事業基盤と市場における評価を反映する数値として用いられています。