
事業モデル
モビリティ事業を中核とし、吸気・燃料制御関連品やポンプ類、気化器類などの製造・販売を展開しています。この事業は連結売上高の80%以上を占める主力事業であり、国内外の拠点を活用したグローバルな展開が特徴です。
その他にも、ガス制御機器や水制御機器を扱うガステクノ事業、航空機部品や芝管理機械を取り扱う商社事業、福祉介護機器などのその他事業を展開しています。各事業は独自の強みを持ち、多角的な事業ポートフォリオを構築しています。
KPI
当連結会計年度において、連結売上高は1,034億1千9百万円(前期比2.0%増)を記録しました。モビリティ事業では、客先の新モデル投入や海外拠点の好調により、売上高857億2千5百万円(前期比1.9%増)を達成しています。
ガステクノ事業は売上高が49億8千1百万円(前期比15.7%減)と苦戦したものの、コスト削減や価格の適正化により営業利益は改善傾向にあります。商社事業は、航空機部品や芝管理機械の需要が堅調で、売上高102億1千2百万円(前期比13.6%増)を計上しました。
業績推移
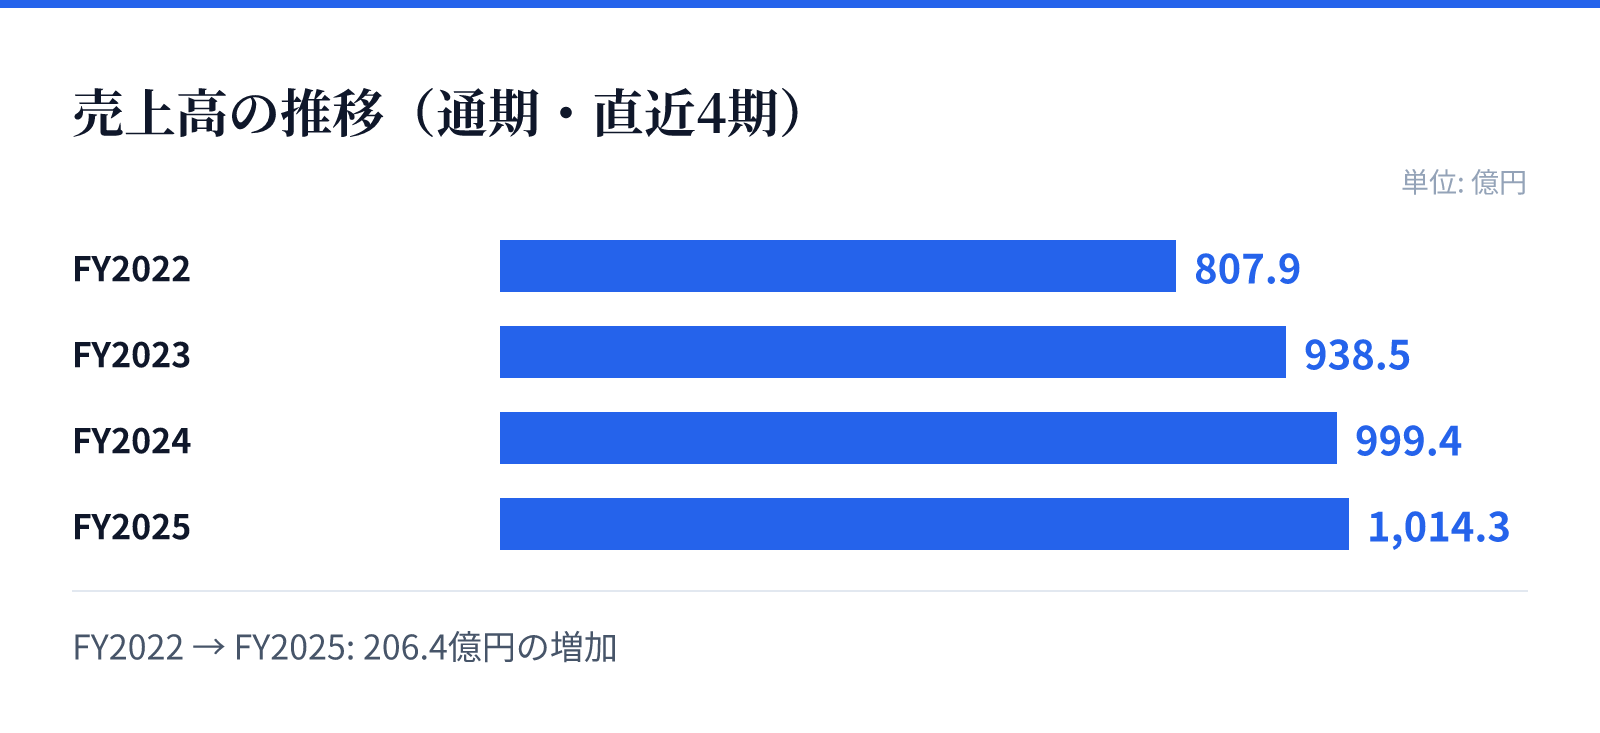
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は807.9億円。
FY2023の売上高は938.5億円。
FY2024の売上高は999.4億円。
FY2025の売上高は1014.3億円。
成長ドライバー
「VISION 2033」のもと、競争力の強化と成長分野への挑戦を基本方針として掲げています。特にモビリティ事業では、電動化やエネルギーの多様化に対応するため、電子制御燃料噴射システムやサーマルマネージメント技術の高度化に注力しています。
また、中期経営計画Ver.2では、資本効率の向上を重視し、2033年度に向けたROICの向上を目指しています。非モビリティ事業の強化も進めており、2025年度においてこれら非モビリティ事業は連結営業利益の約35%を占める見込みです。
リスク
主要なリスクとして、モビリティ事業の売上規模が大きいため、主要な販売先における経済状況や地政学的リスクの影響を受けやすい構造があります。また、為替相場や金利の変動、原材料や部品の調達価格の変動も、経営成績に直接的な影響を及ぼす可能性があります。
さらに、自動車の排出ガス規制や脱炭素化の動向といった法令・規制の変更、および競合他社の参入による競争環境の激化も重要なリスク要因です。また、国内拠点の多くが地震の対象地域に所在しているため、大規模な自然災害によるサプライチェーンへの影響にも備えています。
競合
モビリティ事業においては、パワートレインの電動化やエネルギーの多様化の進展に伴い、異業種からの参入が増加しています。こうした業界構造の変化により、グローバルな競争環境は一段と厳しさを増していると認識されています。
一方で、同社は独自の技術力を背景とした「ミクニならではのビジネスモデル」の再構築を進めています。ガステクノ事業や商社事業といった非モビリティ分野の強化を通じて、事業ポートフォリオの安定化と競争優位性の確保を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は374円となっています。この時点での時価総額は約124.7億円であり、PERは10.42倍、PBRは0.30倍と算出されています。
また、同日のデータに基づく配当利回りは4.04%となっています。これらの指標は、同社の現在の市場における評価を反映しています。