
事業モデル
実名型グルメプラットフォーム「Retty」を運営し、飲食店向けの「飲食店支援サービス」と「広告コンテンツ」の2軸を展開しています。飲食店支援サービスは、上位表示や顧客管理システムを提供するサブスクリプション型をベースとし、ネット予約の従量課金と組み合わせたハイブリッドなモデルです。
広告コンテンツでは、プラットフォームに蓄積された膨大な店舗データや実名口コミ、ユーザーの行動ログを活用したソリューションを提供しています。これらのデータは「Food Data Platform」として活用され、クライアントへの継続的な提供を通じて収益に寄与しています。
KPI
飲食店支援サービスにおける店舗数は、前事業年度の7,003件から7,435件へと増加しており、そのうち固定契約は5,045件に達しています。ネット予約数は前事業年度比で22%の成長を記録しており、従量課金による売上の押し上げに寄与しています。
売上高は1,630百万円(前事業年度比4.4%増)を達成し、営業利益は19百万円を計上しました。これは、徹底したコスト構造の改革により、固定費を前年度比で68百万円削減できたことが大きく寄与しています。
業績推移
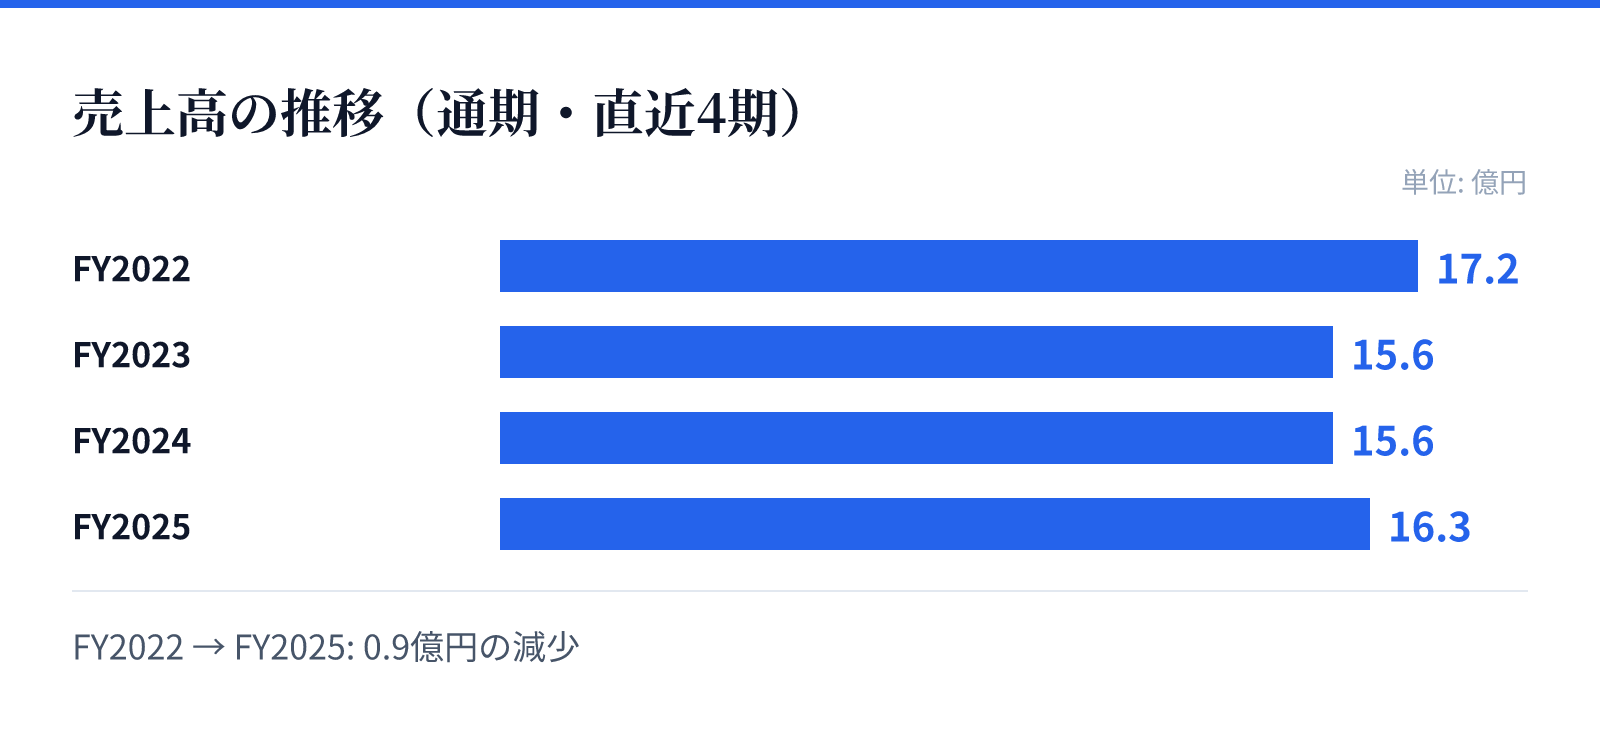
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は17.2億円。
FY2023の売上高は15.6億円。
FY2024の売上高は15.6億円。
FY2025の売上高は16.3億円。
成長ドライバー
成長の源泉は、実名型プラットフォームに蓄積される多岐にわたるデータと、それに基づくユーザーへの最適化された情報提供にあります。ユーザーの行動ログや「いいね」などのアクションデータを分析することで、より精度の高いマッチングを実現しています。
また、直販組織の強化による飲食店支援サービスの拡大や、広告コンテンツにおける売上総利益の拡大、周辺事業の新規立ち上げが今後の成長を牽引する要素となります。特に、ネット予約の増加に伴う従量課金の拡大は、収益性の向上に向けた重要な柱と位置付けられています。
リスク
競合他社との競争激化や、検索エンジンのアルゴリズム変更による集客力の低下が、プラットフォームの価値や広告の受注に影響を及ぼす可能性があります。また、技術革新のスピードに対し、高度なスキルを持つ技術者の確保が滞ることもリスク要因となります。
運営面では、不適切な口コミの放置による信頼の失墜や、飲食店とのトラブルによる風評被害、さらには原材料高騰や人手不足による飲食店の廃業に伴う解約リスクが存在します。さらに、販売代理店の撤退や縮小が、新規参画店舗数の成長を鈍化させる要因となる可能性も含まれています。
競合
国内には複数のグルメ情報サービスを提供する競合企業が存在しており、参入障壁の低さや競合との差別化の難しさが課題となります。これに対し、同社は「実名型」を前提とした信頼性の高いデータ蓄積により、競合との差別化を図る戦略をとっています。
独自の強みは、単なる店舗情報の提供にとどまらず、ユーザーの行動ログやSNS機能を活用した「二次、三次の集客」を可能にする仕組みにあります。この仕組みにより、飲食店側にとっての利便性と信頼性を確保し、競合他社との差別化による優位性の確立を目指しています。
バリュエーション
2026年8月26日時点の株価は121円であり、同日時点の時価総額は約17.8億円です。同日の市場データに基づくPERは340.00倍、PBRは5.14倍となっています。
これらの指標は、同社が成長過程にある企業として評価されていることを示唆しています。投資判断にあたっては、これらの数値と、同社が推進するコスト構造の改善およびストック型ビジネスの成長性をあわせて考慮する必要があります。