
事業モデル
Webマーケティング事業では、SEO対策、Webサイト制作、インターネット広告運用を包括的に提供し、顧客の課題解決を支援しています。特に、生成AIの普及に伴う検索行動の変化に対応するため、AI最適化(AIO)領域への対応を強化し、サービスの高度化を図っています。
クラウドセールステック事業では、SaaS形態で「ネクストSFA/CRM」などの業務支援ツールを提供しています。開発から販売、導入後のサポートまでを一貫して自社で手掛けることで、顧客ニーズを迅速にサービスへ反映する体制を構築しています。
KPI
Webマーケティング事業では、当連結会計年度において売上高1,630,197千円、セグメント利益435,532千円を計上しました。同事業では、2025年7月よりAI最適化サービスの提供を開始し、提供サービスの高度化と領域拡大を推進しています。
クラウドセールステック事業では、当連結会計年度において売上高263,321千円、セグメント利益24,323千円を計上しました。同事業では、生成AIを活用した新機能の開発や、導入後の活用支援の強化を通じて、顧客単価の向上とストック型収益の安定的な成長を目指しています。
業績推移
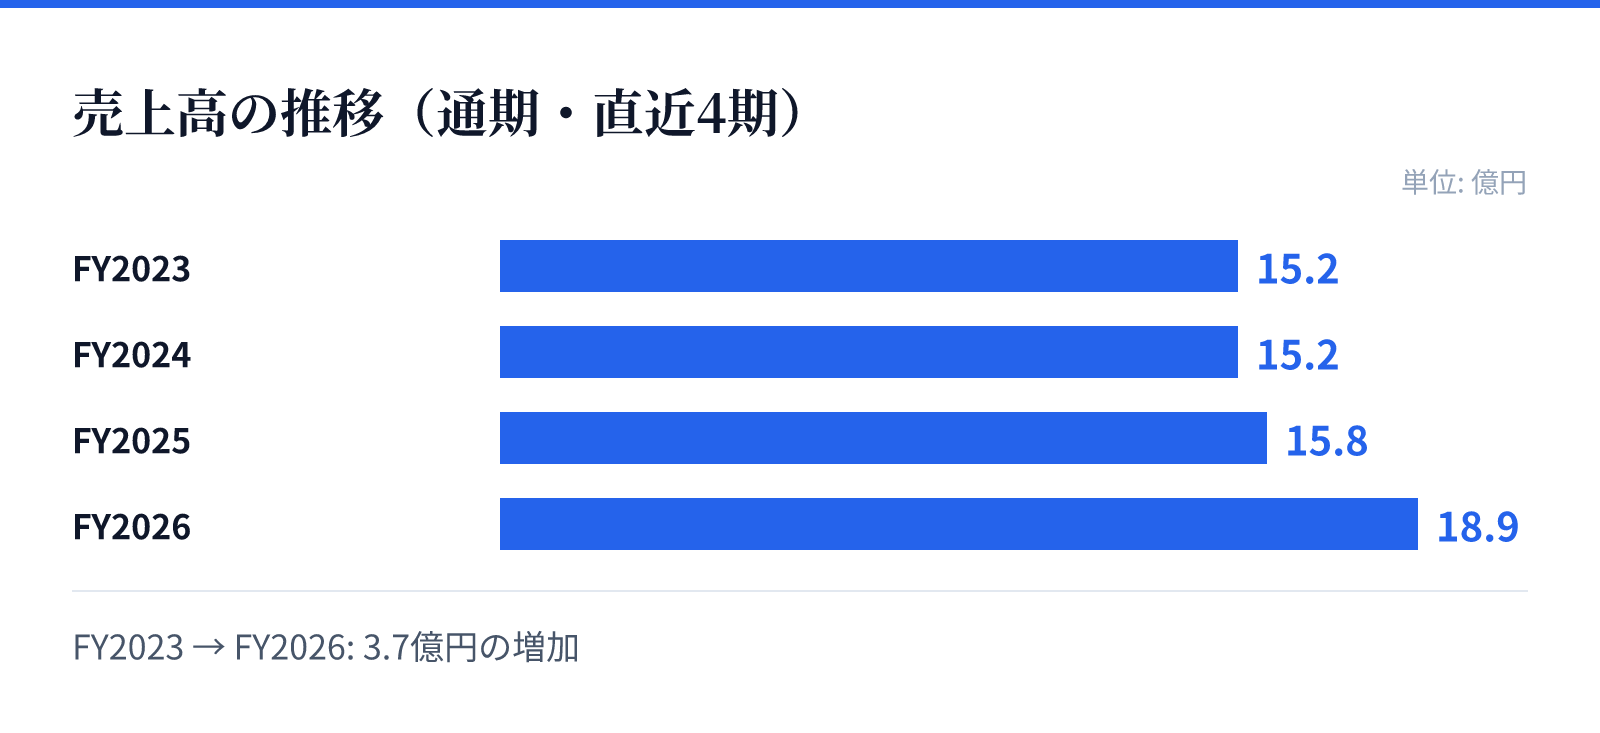
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.2億円。
FY2024の売上高は15.2億円。
FY2025の売上高は15.8億円。
FY2026の売上高は18.9億円。
成長ドライバー
成長の源泉として、AI技術の急速な進展を踏まえた「AI最適化(AIO/LLMO)」などの新サービスの提供が挙げられます。これにより、検索行動の変化に対応しながら、コンテンツの質向上やデータ分析の高度化による顧客単価の向上を図っています。
また、M&Aを通じた非連続な成長戦略の推進や、大手企業・代理店・金融機関とのアライアンス強化による販路の多様化も重要な成長因子です。これらにより、既存顧客へのアップセルやクロスセルを促進し、強固な収益基盤の構築を目指しています。
リスク
インターネット広告市場は景気動向や広告主の戦略変化の影響を受けやすく、またクラウド市場では競争環境の激化や技術動向の変化による成長鈍化のリスクが存在します。特に、生成AIの普及に伴う検索行動の変化に迅速に対応できない場合、競争力の低下を招く可能性があります。
また、特定の広告媒体への依存や、検索エンジンのアルゴリズム更新への対応、システムトラブルによるサービス停止などのリスクも特定されています。さらに、競合他社との競争激化による販売コストの増加や、契約の解約による収益への影響にも注意を払う必要があります。
競合
インターネット広告市場およびクラウド市場において、競合他社との競争状態にあります。競合他社によるサービス改善や新規参入、市場環境の変化により、競争が激化する可能性があるため、提供サービスの品質向上と差別化が重要となります。
同社は、主要プラットフォーマーから高い専門性を評価されるなど、独自のノウハウを強みとしています。競合に対する優位性を確保するため、AI技術の活用による業務効率化や、高度な運用ノウハウの蓄積を通じて、競争力の維持・向上に努めています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,946円となっています。この時点での時価総額は約50.5億円(5,046,951,424円)と算出されています。
同社の株価指標として、2026年8月26日時点のデータでは、PERは記載されていませんが、PBRは4.63倍となっています。また、同日時点の配当利回りは1.39%と報告されています。