
事業モデル
同社は、建設関連サービス、人材関連サービス、建設、介護の4つの主要な事業を展開する持株会社です。各事業は、公共工事のコンサルタント業務や、建設・製造・サービス分野への人材派遣、さらには高齢者向けの介護サービスなど、多岐にわたる領域をカバーしています。
「企業支援プラットフォーム」を構築し、子会社に対して経営管理やDX化、人材育成などの支援を行う体制を整えています。特に、事業承継に課題を抱える中小企業との資本提携を通じて、グループネットワークの拡大と共創による増収増益を目指す戦略をとっています。
KPI
当連結会計年度において、売上高は前年同期比25.7%増の13,007,061千円を記録しました。営業利益は同221.9%増の472,173千円、経常利益は同401.4%増の444,143千円と、大幅な増益を達成しています。
セグメント別では、建設関連サービス事業が567,350千円、人材関連サービス事業が205,210千円、建設事業が227,120千円の利益に寄与しました。また、EBITDAは前年同期比72.1%増の1,015,489千円となっており、収益性の向上が確認されます。
業績推移
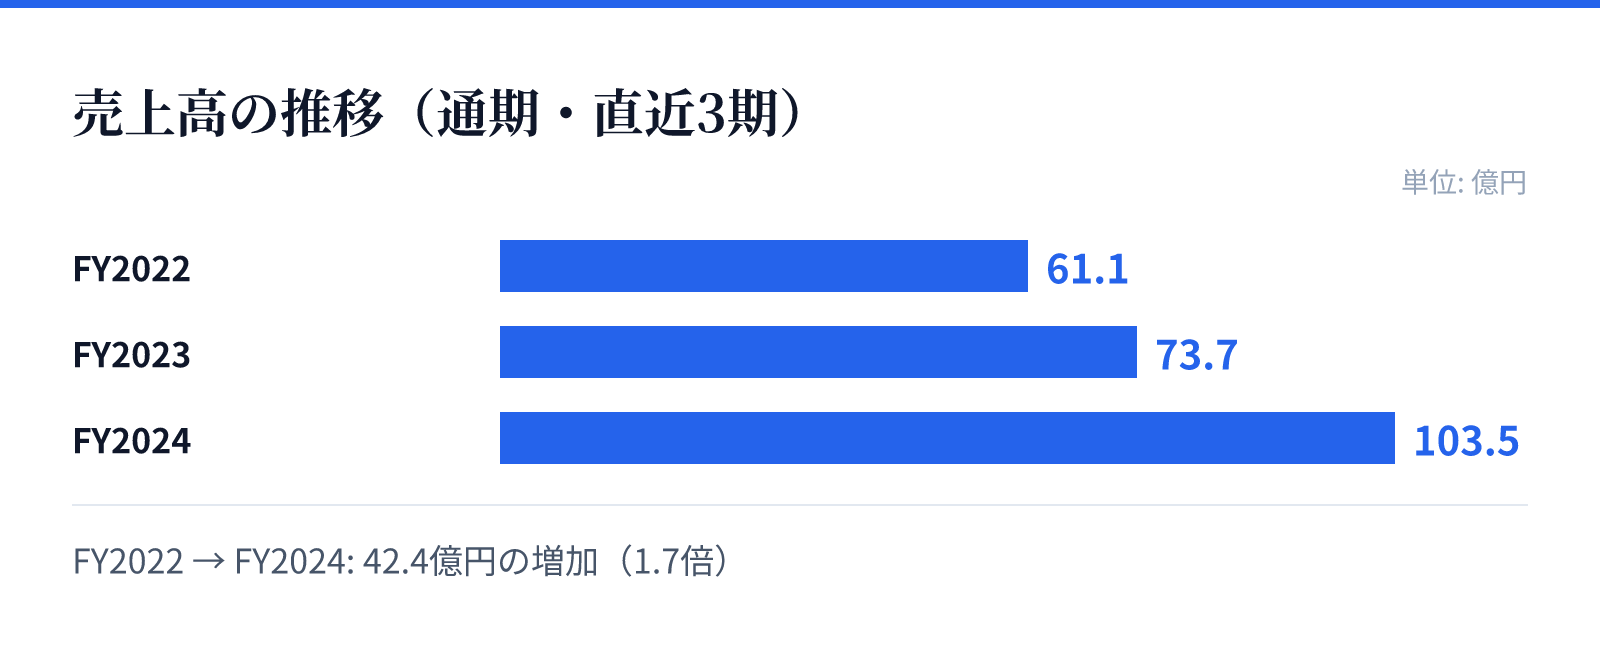
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は61.1億円。
FY2023の売上高は73.7億円。
FY2024の売上高は103.5億円。
成長ドライバー
成長の主な原動力は、積極的なM&Aを通じたグループネットワークの拡大と、各事業の強固な基盤にあります。2025年5月には新規子会社を迎え、人材関連サービス事業の強化を図るなど、戦略的な資本提携を継続しています。
また、建設関連サービス事業では公共投資の底堅い推移を背景に、人材関連サービス事業では人手不足を背景とした需要の継続を見込んでいます。さらに、DX推進や人材育成の強化など、内部体制の整備も成長を支える重要な要素となっています。
リスク
建設関連サービスおよび建設事業においては、国や地方公共団体からの受注割合が高いため、公共投資予算の動向や、同業他社との価格競争による受注単価の下落がリスクとなります。また、工事の瑕疵による行政処分や、人件費の高騰が収益を圧迫する可能性も指摘されています。
人材関連サービス事業では、労働関連法令の改正や、労働・社会保険料率の上昇によるコスト増が懸念されます。介護事業においては、高齢者へのサービス提供に伴う安全管理の徹底や、介護報酬制度の改定、および有資格者の確保が安定的な運営に向けた重要な課題となります。
競合
同社は、公共工事におけるコンサルタント業務や、建設・製造・サービス分野への多様な人材派遣など、幅広い層の顧客に対し多角的なサービスを提供しています。特に建設関連サービス事業では、公共工事の約8割を占める行政を主要な顧客としており、高い専門性を有しています。
競合他社との差別化要因として、グループ内での高度な技術力や、高品質・低コストでの提案力が挙げられます。また、人材関連サービス事業では、事務、建設、製造、警備、海外など、多様な人材を確保・提供できる体制を構築することで、幅広い顧客ニーズに対応しています。
バリュエーション
2026年8月26日時点の株価は359円であり、同日時点の時価総額は約16.3億円です。同日の市場データに基づくPERは21.45倍、PBRは0.67倍となっています。
同社は、複数の事業セグメントを保有する持株会社として、安定した事業基盤と成長に向けた投資を両立させています。投資判断にあたっては、各事業の安定性と、M&Aによるネットワーク拡大の進捗を注視する必要があります。