
事業モデル
同社はPRコンサルティングサービスを主軸に、テレビや新聞などの既存メディアと自社メディアを組み合わせたマルチメディア戦略を展開しています。クリエイティブエージェンシー機能を内包することで、制作費と掲載費の二層収益構造を確立しています。
また、メディアマッチングプラットフォーム「メディチョク」を提供し、PRプランナーを介さない直接的な情報発信を支援しています。このプラットフォームは、BtoB企業が抱える情報発信の難しさや不透明な費用構造といった課題を解決する仕組みとして機能しています。
KPI
同社は持続的な成長と企業価値の向上を目指しており、主要な経営指標として売上高および営業利益を重視しています。これらの指標を通じて、事業の成長性を定量的に評価しています。
また、KPIとして適正な人員規模の維持と、教育体制による事業運営の質の向上を掲げています。特に、高度な専門性が求められるPR業界において、人材の質と量の確保を重要な経営指標として位置づけています。
業績推移
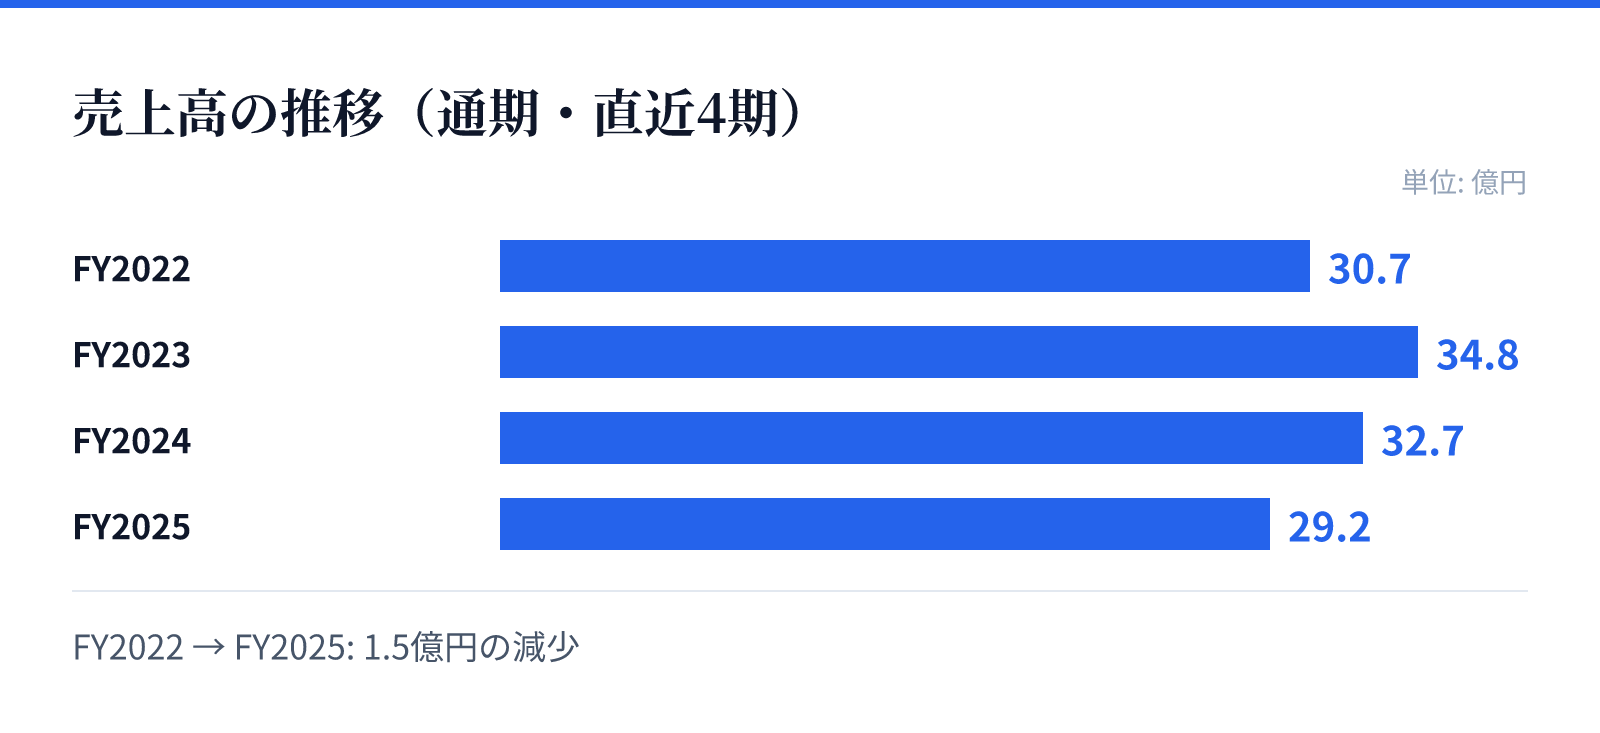
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は30.7億円。
FY2023の売上高は34.8億円。
FY2024の売上高は32.7億円。
FY2025の売上高は29.2億円。
成長ドライバー
成長の源泉は、高い顧客満足度を背景とした高い再契約率と、安定したLTV(顧客生涯価値)に支えられた強固な収益基盤にあります。特にPRコンサルティングサービスは、経営戦略や営業戦略と連動した高度な提案により、安定した収益に寄与しています。
さらに、子会社を通じて展開するグローバルPRネットワーク「WORLDCOM」の活用により、海外展開を含む高度なPR戦略の提供を可能としています。また、若手から中堅、次世代経営層までを網羅した人材育成プログラムの拡充により、組織の強靭化と成長を推進しています。
リスク
景気動向の変動により、企業のPR予算が削減されることで売上高や利益に影響を及ぼす可能性があると認識しています。また、新規事業の展開において、市場動向や競合他社の動向を十分に分析しても、必ずしも顧客に受け入れられる保証がないリスクが存在します。
法的側面では、下請法、知的財産権、個人情報保護、および医療広告ガイドラインの遵守が重要な管理項目となっています。これらの規制への不備や、情報漏洩等の事象が発生した場合には、企業の信頼低下や損害賠償による業績への悪影響を招く可能性があります。
競合
同社の強みは、単なるメディア露出の提供にとどまらず、クリエイティブな制作機能と高度なメディアリレーションを統合した提供体制にあります。参入障壁は、長期間の構築を要するメディアリレーションの蓄積や、独自のノウハウに基づく高度なコンサルティング能力に起因すると分析されます。
競合他社との差別化において、同社は独自の企画による事業開発と、多様なメディアを横断的に活用するマルチメディア戦略を推進しています。特に、高度な専門性を有する人材の確保と育成を競争優位性の源泉として位置づけ、組織的な強みの構築を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は714円となっており、時価総額は約48.4億円です。この時点でのPERは20.00倍、PBRは1.11倍と算出されています。
同社の配当利回りは、同日時点で5.59%を記録しています。これらの指標は、同社が展開するPRコンサルティングおよびメディアプラットフォームの事業規模と市場評価を反映した数値となっています。