
事業モデル
同社は「マーケティング」と「海外人材」、および「不動産」の3つのセグメントを展開しています。マーケティング事業では、ニッチな商品やサービスに特化した専門メディアの制作・運用を通じて、クライアントの集客を支援しています。
海外人材事業では、深刻な人手不足が続く国内市場に向け、ITや介護分野の海外人材の紹介、および教育プログラムの提供を行っています。特にインドやインドネシアの拠点を活用し、高度なノウハウに基づいた人材の確保と定着支援を強みとしています。
KPI
同社は経営指標として「売上高」および「営業利益」の2項目を重視しています。最新の連結業績では、売上高が5,536,925千円、営業利益が386,367千円を計上しています。
特にマーケティングセグメントでは、運用メディアの数や平均継続期間といった指標を管理し、効率的な運営体制の構築を進めています。また、海外人材セグメントにおいても、将来的な黒字化や事業拡大に向けた進捗を重要な指標として捉えています。
業績推移
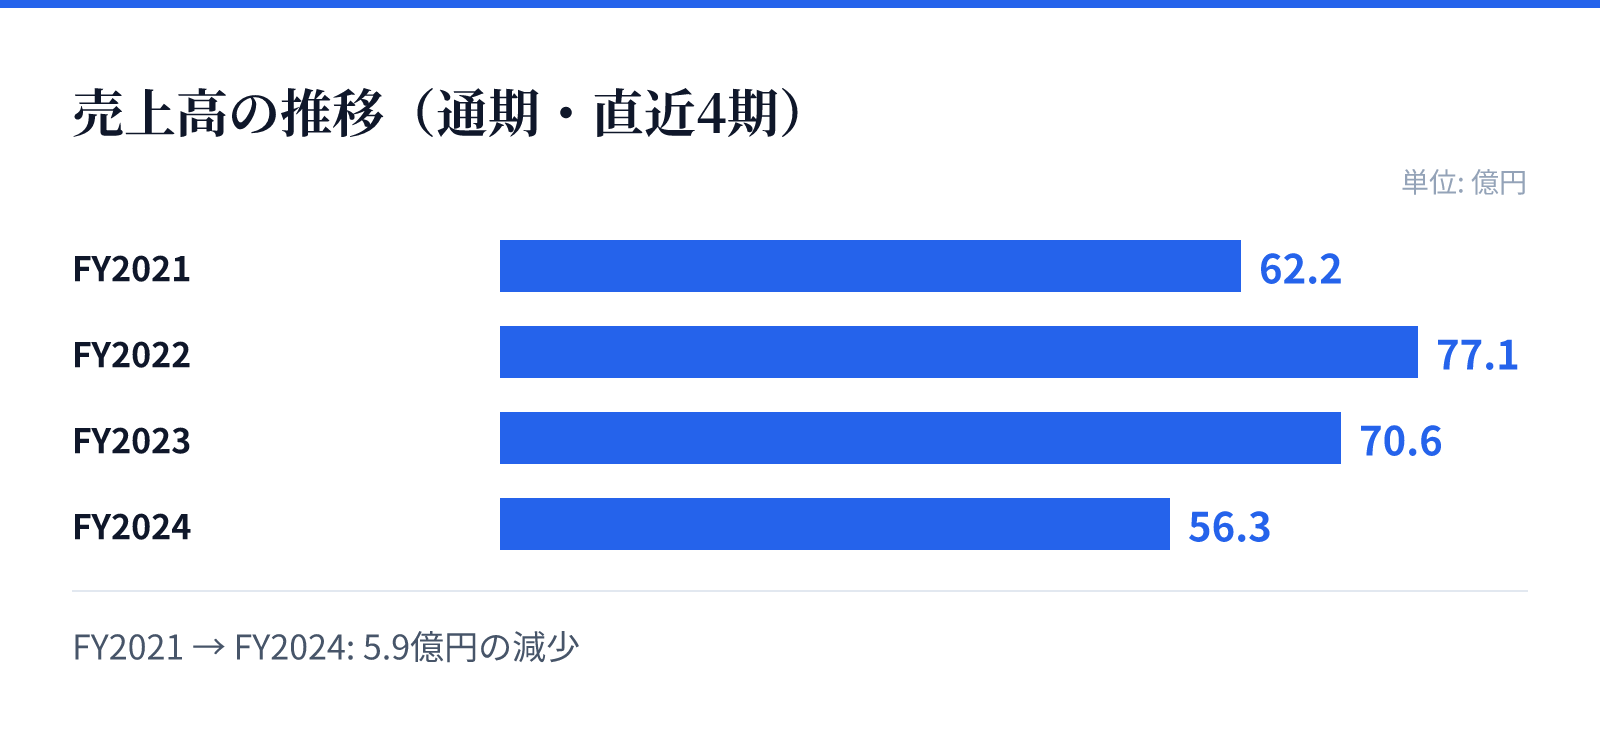
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は62.2億円。
FY2022の売上高は77.1億円。
FY2023の売上高は70.6億円。
FY2024の売上高は56.3億円。
成長ドライバー
中期経営計画「Road to 250」において、海外人材事業の成長を中核に据えた事業構造の転換を推進しています。この計画では、海外人材セグメントの売上構成比を25%から43%へ引き上げることを目標としています。
また、マーケティング事業においても、生成AIの活用による提案営業の生産性向上や、独自のノウハウを活かした価値提供の強化を図っています。さらに、M&A戦略の推進や資本効率の向上を通じて、2030年6月期に向けた企業価値の最大化を目指しています。
リスク
事業の成長を支える人材の確保と育成、および特定事業への高い依存度が重要なリスクとして挙げられています。特にマーケティング事業においては、検索エンジンのアルゴリズム変更への迅速な対応が求められる環境にあります。
また、技術革新による競合の激化や、個人情報の漏洩、知的財産権に関する訴訟リスクにも対応が必要です。これらのリスクに対し、同社はマニュアル化や専門チームの設置、法規制の遵守徹底など、多角的な対策を講じています。
競合
インターネット広告市場は競争が激化しており、差別化されたサービス提供と高度なノウハウの蓄積が競争力の鍵となります。同社は、競合が少ないニッチな領域に特化したメディア制作を行うことで、独自の優位性を構築しています。
海外人材の提供においても、単なる紹介に留まらず、独自の教育プログラムや現地拠点を活用した定着支援を行うことで差別化を図っています。競合他社との差別化に向けた取り組みとして、サービス提供体制の向上とノウハウの蓄積に注力しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は766円、時価総額は約91.5億円となっています。PERは25.32倍、PBRは0.72倍と算出されています。
同社の配当利回りは7.19%となっており、株主還元については「累進配当」を基本方針として掲げています。中期経営計画では、時価総額250億円の達成と東証プライム市場への上場を見据えた企業体質の進化を目指しています。