
事業モデル
メディア事業を主軸とし、弁護士向け「リーガルメディア」と、その他の広告主向け「派生メディア」を展開しています。リーガルメディアは、月額定額の掲載枠数に基づくストック型の収益構造を持ち、安定的な成長を見込めるモデルです。
派生メディアは、問合せ数に応じた成果報酬型のフロー収益モデルを採用しています。これら異なる収益構造を組み合わせることで、事業の多角化と安定性の両立を図っています。
KPI
メディア事業においては、リーガルメディアの「掲載枠数」および「解約率」を主要な経営指標として管理しています。これらは顧客満足度の維持向上と、安定的な収益基盤の構築に直結する指標です。
派生メディアでは、運営するメディア経由の「問合せ数」を主要な経営指標としています。また、HR事業では「転職希望者の新規登録者数」、保険事業では「法人向け保険の保有契約件数」をそれぞれ重要指標として位置づけています。
業績推移
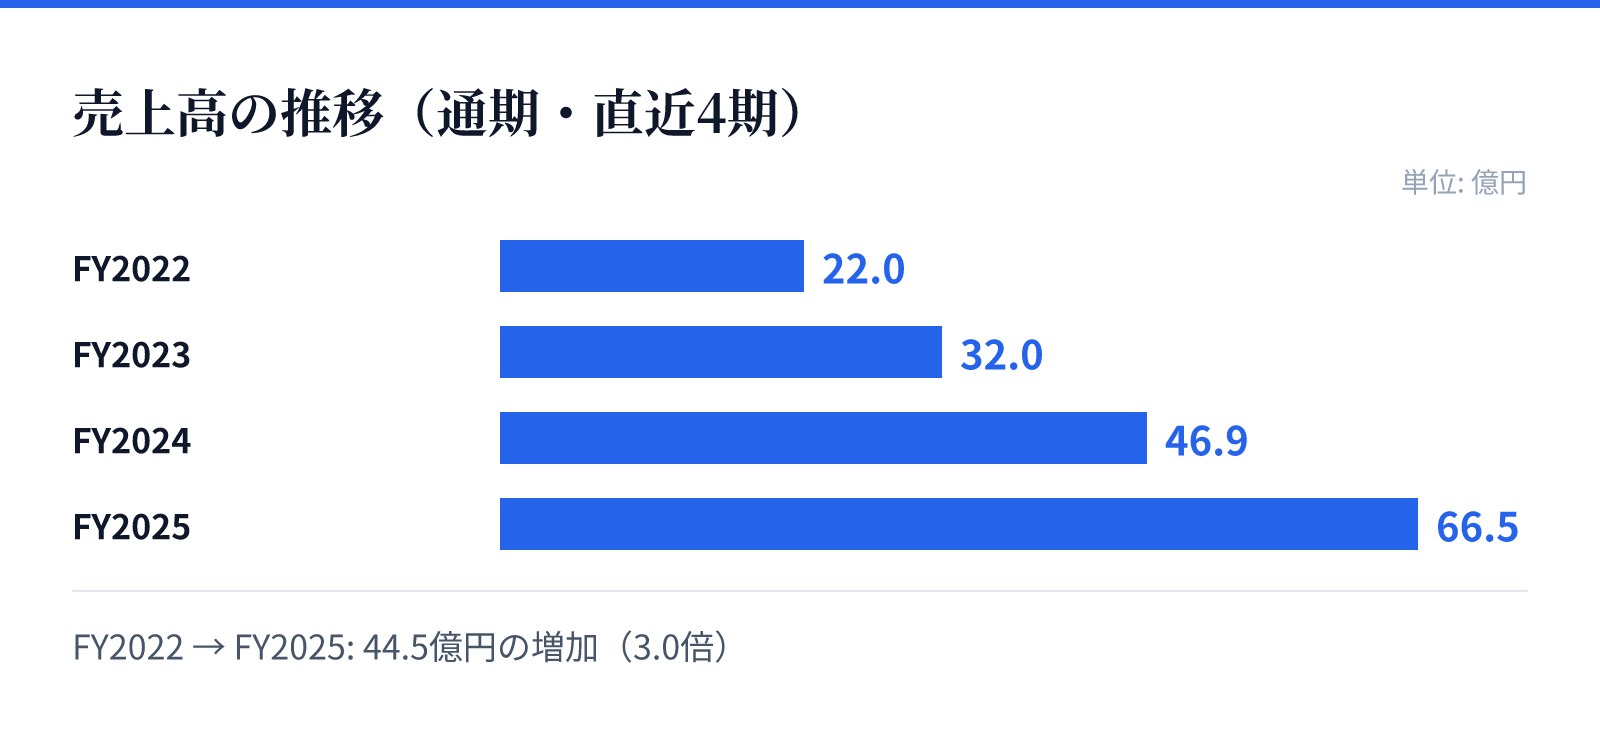
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は22.0億円。
FY2023の売上高は32.0億円。
FY2024の売上高は46.9億円。
FY2025の売上高は66.5億円。
成長ドライバー
弁護士人口の増加と法律相談需要の高さという構造的な追い風を背景に、メディア事業の拡大を推進しています。特にリーガルメディアでは、掲載枠数と顧客数の着実な純増に加え、サービスの高付加価値化による単価上昇が成長を牽引しています。
また、HR事業では士業や管理部門人材への取扱い職種拡大、保険事業では法人向け市場の開拓など、新たな成長ドライバーの構築に注力しています。2030年10月期に向けた売上収益200億円の達成に向け、収益の多様化と基盤の安定化を加速させています。
リスク
インターネット広告市場の動向や、検索エンジンのアルゴリズム変更による自然検索経由の流入減少がリスク要因となります。これに対し、ブランド認知施策の実施やリスティング広告への注力により、リスクの分散を図っています。
また、特定の取引先への依存による業績のボラティリティや、災害等による拠点集約への影響も課題として認識されています。特に特定顧客への依存を低減するため、中小規模の事務所開拓や商品ラインナップの多様化を進めることで、収益基盤の分散化を図っています。
競合
弁護士向けマッチングプラットフォームの市場において、高度な専門性を有する情報提供により競合他社との差別化を図っています。ユーザーを惹きつけるコンテンツ制作による自然検索の強化と、広告による集客の双方向からアプローチを行っています。
競合他社へのユーザー流出を防ぐため、2023年5月にはサービス名称を「ベンナビ」に統一し、ブランド認知の強化を図っています。これにより、検索アルゴリズムの変化に対する耐性を高め、独自の強固なポジションの確立を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は1,496円、時価総額は約107.2億円となっています。同日のデータに基づくPERは12.94倍、PBRは3.81倍と算出されています。
また、同日時点の配当利回りは2.64%となっています。これらの指標は、同社が持つストック型収益の安定性と、成長に向けた投資のバランスを反映する要素となります。