
事業モデル
銀行業務を中核とし、預金、貸出、有価証券投資、為替業務など多岐にわたるサービスを地域に提供しています。子会社を通じて事務受託や信用保証、投資業務も展開し、業務の効率化と多角的な支援体制を構築しています。
リース事業や、クレジットカード、決済、M&Aアドバイザリーといった「その他」の事業も展開しています。これらにより、個人および法人顧客の多様なニーズに対応する地域総合金融サービスグループとしての体制を整えています。
KPI
第2次中期経営計画において、2025年度の連結当期純利益は273億円、連結ROEは6.16%を達成しています。これらは、2027年度に向けた目標に対し、順調な進捗を示していると評価されています。
また、連結修正OHRは54.13%、連結自己資本比率は11.53%を記録しています。これらの指標は、それぞれ50%台および11%以上の目標を上回る、あるいは達成しており、経営の効率性と健全性が向上していることを示しています。
業績推移
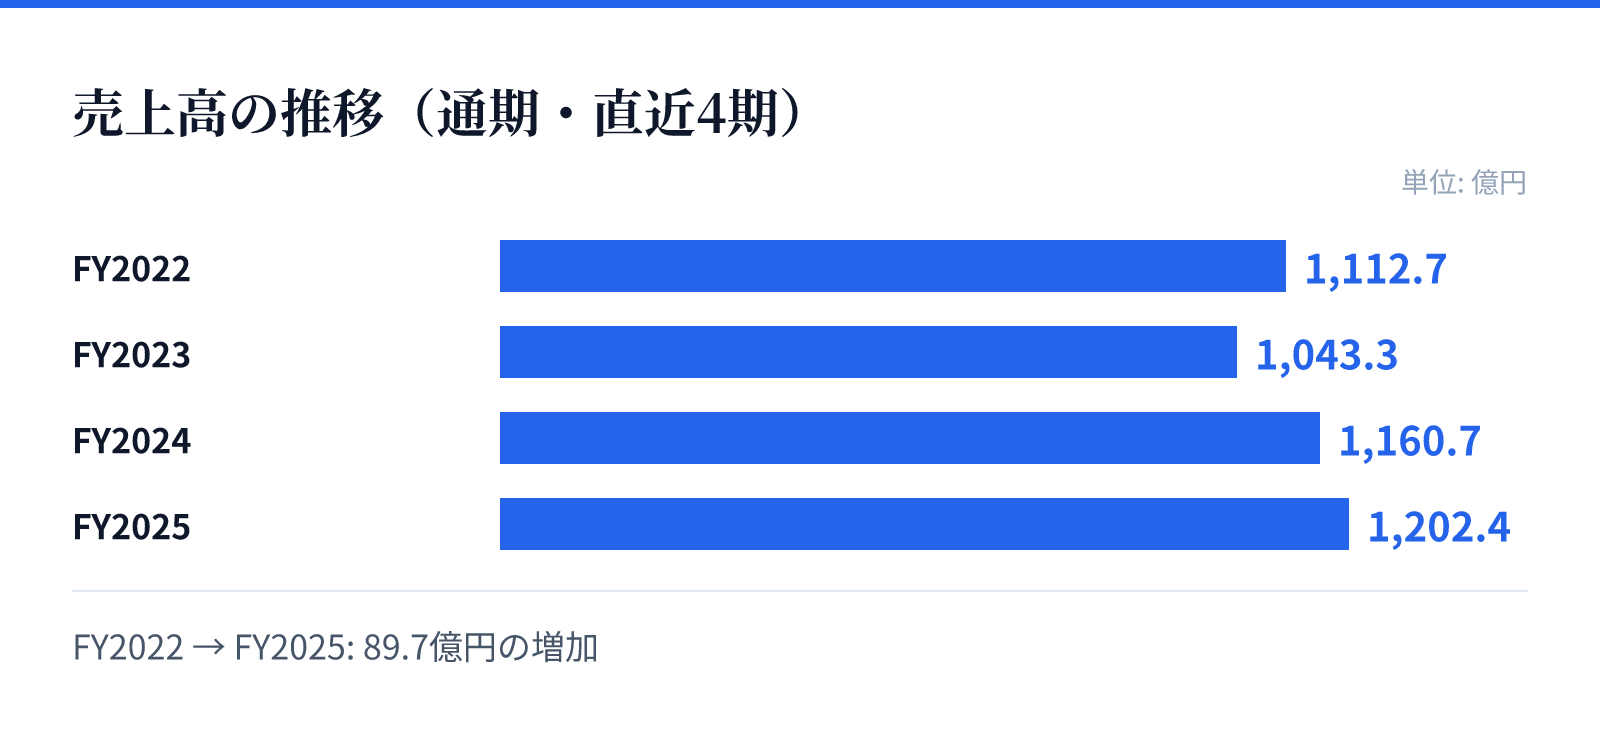
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は1112.7億円。
FY2023の売上高は1043.3億円。
FY2024の売上高は1160.7億円。
FY2025の売上高は1202.4億円。
成長ドライバー
「長期ビジョン」に基づき、10年先を見据えた「16Vision-10」を推進しています。この中で、トランスフォーメーションやヒューマンイノベーションなど4つの基本戦略を軸に、地域における価値提供の深化を目指しています。
特に、近年の金利環境の変化や、地域における事業承継・後継者問題といった課題に対し、多角的なアプローチで取り組んでいます。これらの戦略を通じて、地域経済の持続的な成長に貢献し、グループの競争力を高める方針です。
リスク
銀行業務特有の信用リスクとして、景気動向や不動産市況の変動に伴う不良債権の増加や、貸倒引当金の積み増しが挙げられます。これらに対し、VaRを用いたリスク管理や、業種別総与信額のガイドライン設定など、厳格な管理体制を構築しています。
外部環境としては、サイバー攻撃によるシステム停止や、地政学リスクに伴う供給網の寸断、気候変動による投融資先の信用力低下などが挙げられます。これらに対し、業務継続計画の策定や、リスクの早期検知に向けた管理体制の整備を進めています。
競合
地域金融機関として、地元の企業や個人に対する強固な顧客基盤と、長年培われた人的ネットワークを強みとしています。地域経済の課題に対し、単一の金融商品だけでなく、コンサルティングやM&Aアドバイザリーを含む包括的な支援を提供しています。
競合環境においては、異業種参入による金融サービス市場の競争激化や、デジタル技術の進展による既存モデルの陳腐化が課題となります。これに対し、DXの推進や独自のトランスフォーメーション戦略を通じて、競争優位性の維持を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は2,572円、時価総額は約4448.9億円となっています。この時点でのPERは16.39倍、PBRは0.86倍と算出されています。
同日時点の配当利回りは2.23%となっており、安定した配当水準を維持しています。これらの指標は、同社が地域基盤を背景とした安定的な経営基盤を有していることを反映しています。