
事業モデル
同社は住宅資材・建設資材の卸売、木材加工、および住宅建築・大型木造建築事業を柱とする事業構造を有しています。自社製材工場「ウッド・ミル」による人工乾燥製材や、プレカット加工などの高度な技術を基盤としています。
さらに、植林から製材、加工、販売、建築までを一貫して手掛ける「装置産業」としての強みを活かしています。2024年11月には内装建材販売を行う企業を子会社化し、拠点拡大と商材の拡充を図る体制を整えています。
KPI
経営基盤強化に向けた最重点目標として、収益の向上を掲げています。具体的な経営指標として、経常利益率10%以上の達成を目指す方針を公表しています。
事業別では、住宅資材事業においてプレカット受注を主軸とした体制強化や、建設事業における「宮城の伊達な杉」を用いた高品質な住まいの提供に注力しています。これらの取り組みを通じて、各事業の収益性向上とブランド価値の向上を図っています。
業績推移
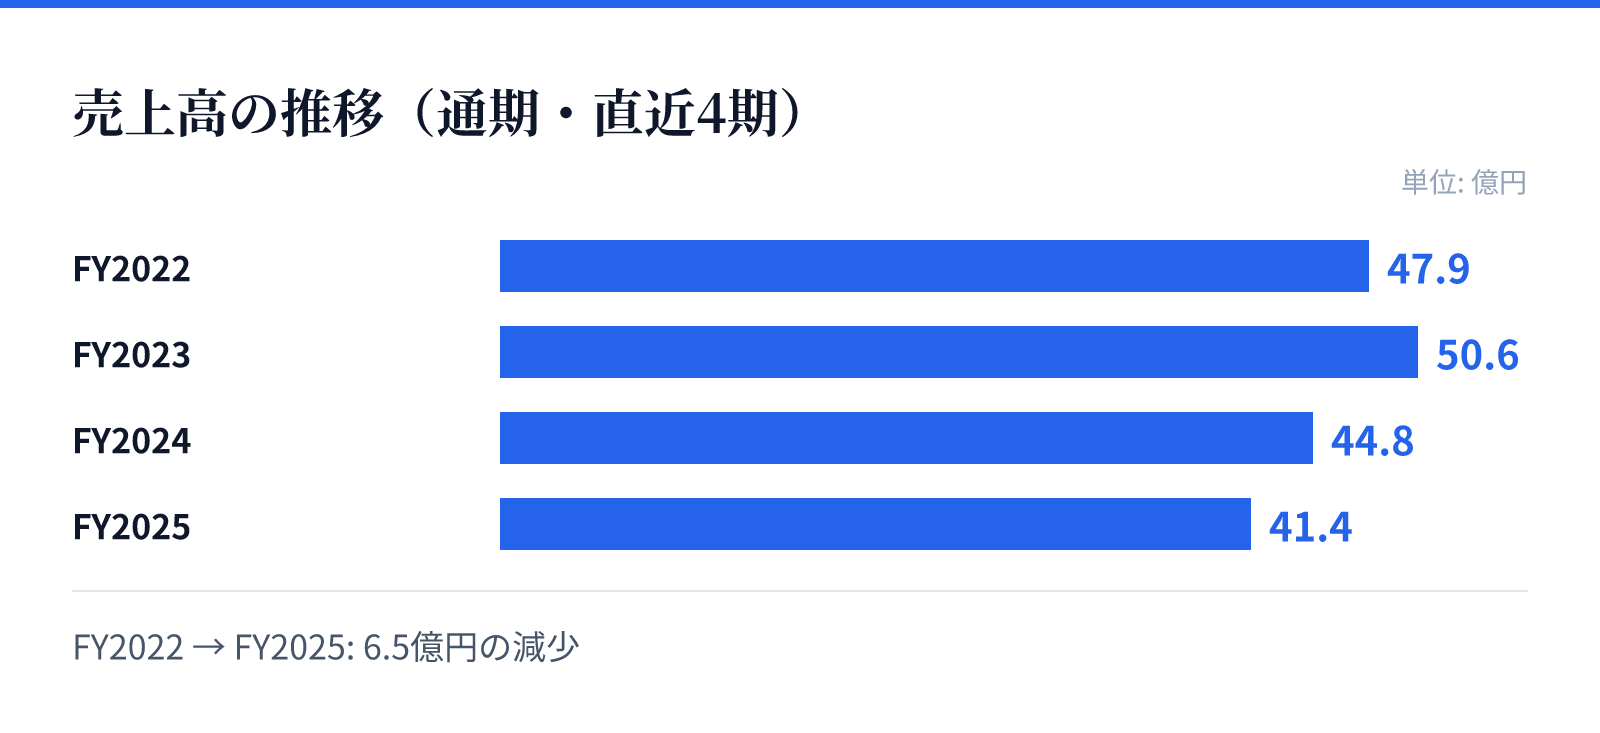
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は47.9億円。
FY2023の売上高は50.6億円。
FY2024の売上高は44.8億円。
FY2025の売上高は41.4億円。
成長ドライバー
公共建築物等木材利用促進法の改正に伴う、非住宅分野における木造化の推進が重要な成長機会と位置付けられています。同社は、地産地消の認証木材や合法木材の活用を通じて、環境配慮型建築の需要を取り込む戦略です。
また、職人の不足を補うための職人育成の内製化や、最新のプレカット機械の導入による生産性の向上が成長を支える要素となります。さらに、地域型住宅グリーン化事業等の活用による補助金対象物件の販売強化も推進しています。
リスク
少子高齢化の進行や金利の変動、地価の変動、さらには中東情勢の緊迫化に伴う資源価格の高騰など、住宅市場の動向に左右されるリスクがあります。これらの要因により、一般住宅の需要が減少した場合、収益性が悪化する可能性があります。
また、生産拠点を特定の地域に集中させているため、地震などの大規模な自然災害が発生した際に、生産設備や経営成績に影響を及ぼすリスクも抱えています。これらに対し、非住宅分野の需要拡大や生産効率の向上によって、リスクの緩和を図る方針です。
競合
住宅市場の動向や資材価格の変動といった外部環境の変化に対し、同社は独自の加工技術と一貫体制で対応しています。特に、国産材の高度な加工技術や、特定の地域に根ざしたブランド展開により、競合との差別化を図る戦略です。
また、公共建築物の木造化義務化などの法規制の変化を追い風として、非住宅分野での優位性を確立しようとしています。競合の激化や市場の急変に対し、生産性の向上やIT活用による効率化で対抗する構えです。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は626円となっています。この時点での時価総額は約7.1億円と算出されています。
同社の投資指標として、2026年8月26日時点のPBRは0.41倍、配当利回りは6.06%となっています。これらの数値は、提供された最新の市場データに基づいた評価となります。