
事業モデル
同社はペット関連商品の卸売事業を中核とし、商品開発、サービス、教育の各分野で事業を展開しています。特にペットフードの売上高は全体の過半を占めており、メーカーの製品を「作品」として捉え、その価値を正しく伝える提案力を強みとしています。
子会社を通じて、ペットショップの店舗開発や、独自のプロモーション戦略、オリジナルブランドの展開など、多角的なアプローチを実施しています。また、イベント事業を通じて「人とペットのふれあいの場」を提供し、コト消費の拡大にも取り組んでいます。
KPI
当連結会計年度の売上高は、価格改定の効果や一部の取引内容の変更等により、1,058億1千1百万円となりました。これは前年度と比較して0.5%の減少となっています。
一方で、経営戦略に基づく「選択」と「集中」による事業構造の変革を進めています。当連結会計年度の営業利益は11億1千万円、経常利益は11億7百万円となり、前年度比ではそれぞれ18.4%、19.1%の減少を記録しています。
業績推移
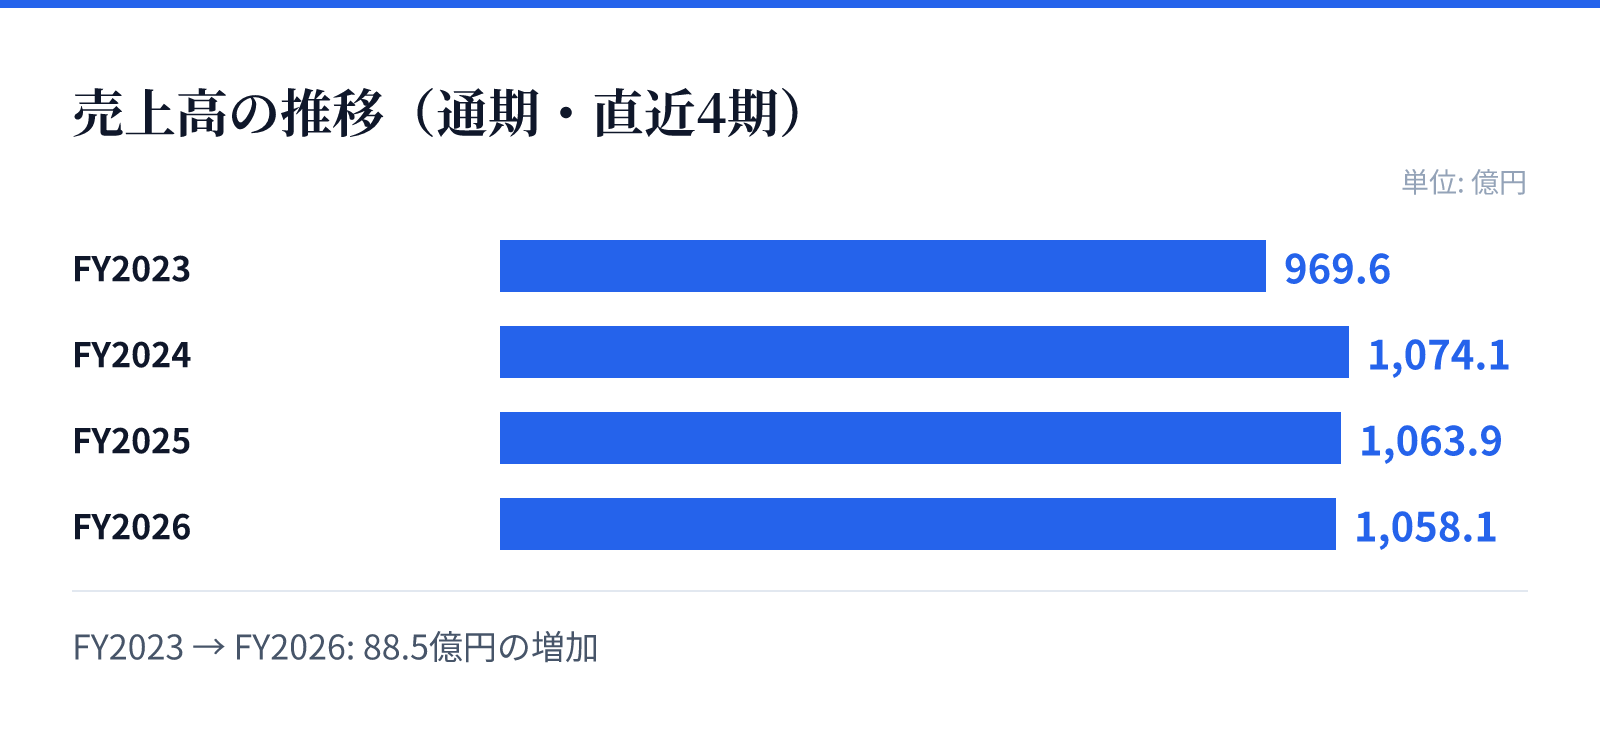
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は969.6億円。
FY2024の売上高は1074.1億円。
FY2025の売上高は1063.9億円。
FY2026の売上高は1058.1億円。
成長ドライバー
成長戦略として「CED」をコンセプトに掲げ、コミュニケーション、教育、デザインの要素を融合させた価値訴求に注力しています。次期以降はこれに「Connect」と「Data Science」を加え、独自のデータ分析基盤を活用した提案力の強化を目指します。
また、オリジナルブランドの展開や、ペットの健康にフォーカスしたウェルネス市場のプロデュースなど、高付加価値な商品開発を継続しています。さらに、人財育成への投資を継続し、人的資本経営を通じて組織の競争力を高める方針です。
リスク
主要なリスクとして、大規模地震等の自然災害による物流や通信網の寸断、およびコンピュータシステムの不具合による業務遅延が挙げられます。これらに対し、BCP対策として拠点の移転やリスク管理体制の整備を実施しています。
また、ペットフードの安全性に関する要求の高まりや、原材料・物流費の高騰によるコスト圧迫、取引先の経営環境変化に伴う販売価格の変動も重要なリスクです。これらに対し、徹底した在庫管理や、付加価値の高い商品の開発、与信管理の徹底等で対応しています。
競合
ペット業界では、ペットの家族化(ヒューマニゼーション)の定着により、高付加価値商品や関連サービスへの支出が伸びる傾向にあります。一方で、物価上昇に伴う消費者の節約意識や、物流・人件費の上昇といった厳しい経営環境も存在します。
同社は、単なる価格競争から脱却し、独自の企画力や提案力を武器に差別化を図る戦略をとっています。競合他社との競争が激化する中で、独自のブランド展開や、データ活用によるパーソナライズされた価値提供を通じて、市場での優位性を確保することを目指しています。
バリュエーション
2026年8月26日時点の株価は835円であり、同日の時価総額は約50.5億円となっています。この時点でのPERは6.46倍、PBRは0.42倍と算出されています。
また、同日時点の配当利回りは3.61%となっています。これらの指標は、同社が取り組む事業構造の変革や、成長に向けた投資の進捗を評価する上での基礎的な指標となります。