
事業モデル
同社は管工機材の販売を主軸とした卸売事業を展開しており、バルブ・コック類や継手類、冷暖房機器類など多岐にわたる製品を取り扱っています。販売実績ではバルブ・コック類が約109億円、継語類が約65億円と大きな割合を占めており、幅広い製品群を供給する体制を構築しています。
事業運営においては、顧客の課題解決に向けた提案力の強化と、物流体制の見直しによるきめ細やかなデリバリーの提供を重視しています。また、不動産賃貸業も展開していますが、報告セグメントとしては管工機材卸売業に集中しており、強固な供給体制を基盤としたビジネスモデルを構築しています。
KPI
当連結会計年度における売上高は329億93百万円に達し、堅調な販売実績を記録しています。利益面では、営業利益が9億77百万円、経常利益が12億12百万円、親会社株主に帰属する当期純利益が8億55百万円となりました。
経営目標として、売上高経常利益率3%以上および自己資本利益率8%以上の達成を目指しています。第2次中期経営計画において、これらの目標達成に向けた営業基盤の強化や、人材育成の推進、ローコスト経営の徹底といった具体的な施策を推進しています。
業績推移
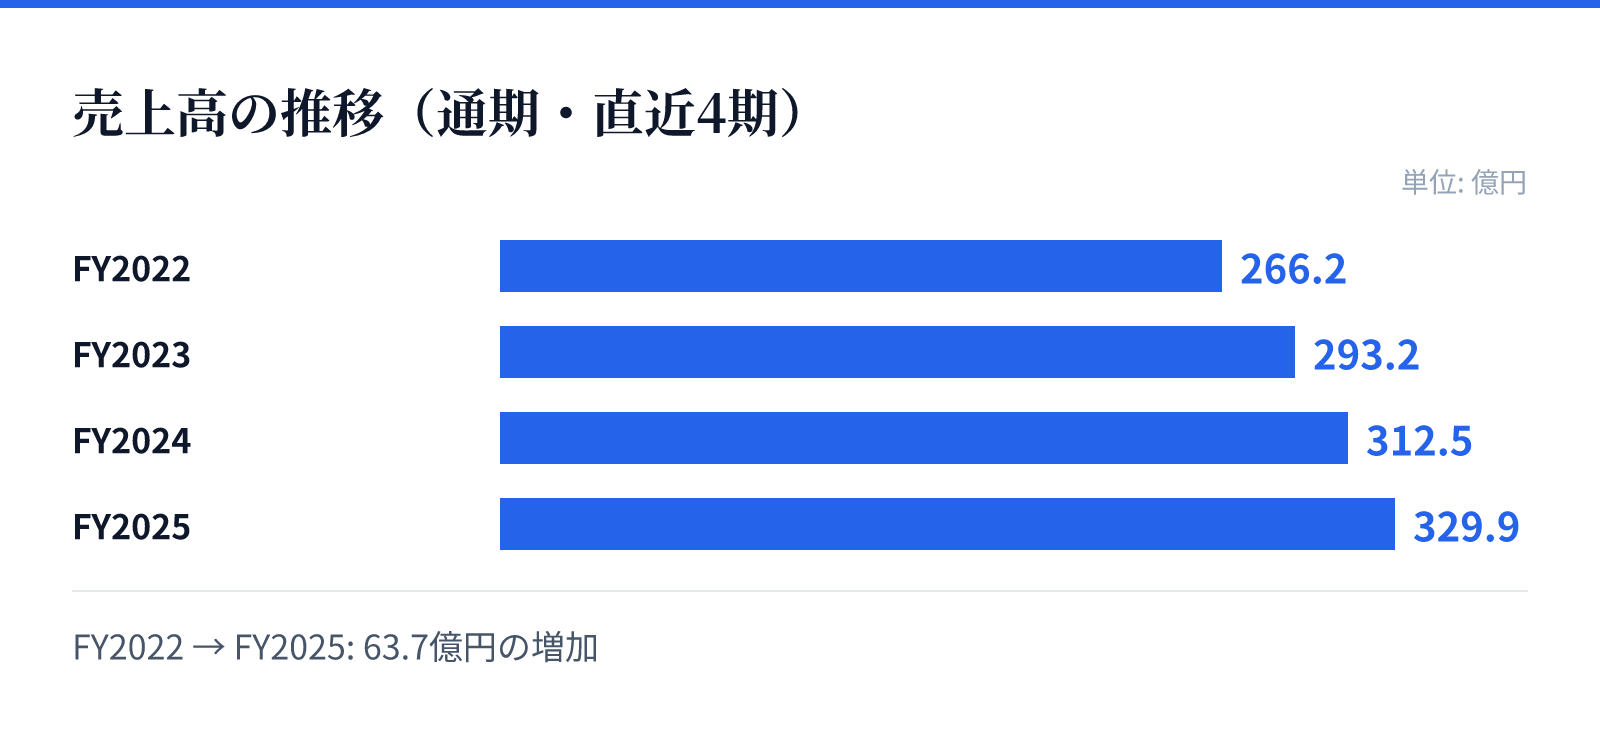
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は266.2億円。
FY2023の売上高は293.2億円。
FY2024の売上高は312.5億円。
FY2025の売上高は329.9億円。
成長ドライバー
成長の源泉として、既存事業の収益力強化と、ECサイトの再構築や管工事部門の立ち上げによる事業領域の拡大を掲げています。特に、電材や建材、土木関連など、従来の枠にとらわれない商品の開拓と販売ルートの拡大により、収益力の強化を図る方針です。
また、デジタルトランスフォーメーションの推進や、多様な人材の採用・育成を通じた人的資本経営の強化も成長の重要な柱として位置づけています。これらの施策を通じて、将来にわたり活力のある人材集団を形成し、持続的な企業価値の向上を目指す構えです。
リスク
事業環境としては、公共投資や民間設備投資の動向、および地政学リスクに伴う景気の不透明感がリスク要因として挙げられています。また、物流コストの上昇や人手不足による人件費の増加、仕入価格の変動といった外部要因が経営成績に影響を及ぼす可能性があります。
さらに、売上の大部分を信用販売で行っていることによる取引先の信用リスクや、自然災害による拠点への被害も重要なリスクとして認識されています。これらのリスクに対し、与信管理の徹底、物流網の最適化、および防災管理体制の強化といった具体的な対策を講じています。
競合
管工機材業界においては、同業他社との競争が激化しており、厳しい経営環境が続くと予想されています。この環境下で、同社は独自の強みである商品調達力、供給力、提案力、販売力を磨くことで差別化を図る戦略をとっています。
特に、地域戦略や商品戦略の見直しを通じて、顧客ニーズに合致した高付加価値な商品やサービスの提供に注力しています。競合に対する優位性を確保するため、物流体制の最適化や、より多くの顧客との接点を持つための営業体制の変革を推進しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,816円となっています。この時点での時価総額は約71.5億円であり、PERは7.57倍、PBRは0.42倍と算出されています。
また、同日のデータに基づく配当利回りは2.19%となっています。これらの指標は、同社が現在置かれている市場における評価を反映しており、投資判断の基礎となる数値として提供されています。