
事業モデル
同社は、国内自動車業界でトップシェアを誇る抵抗溶接制御装置を主軸に、多角的な事業を展開しています。プロセスソリューション事業では、レーザ加工技術や異材接合、ITを活用した次世代工法などの提供を行っています。
また、ロボットやFAシステムを中心とした自動化設備の提供を行うファクトリーオートメーション事業や、オーダーメイドの生産システムを構築するシステムインテグレーション事業を展開しています。さらに、電子・電気制御部品の販売や基板設計、制御盤製作を行う制御部品事業も主要な事業として位置づけられています。
KPI
当連結会計年度の売上高は368億9千万円となり、前連結会計年度と比較して25億2百万円の増収を記録しました。一方で、営業利益は7億6千2百万円、経常利益は8億9千4百万円となり、前年度と比較してそれぞれ減少しています。
特に、特定の不祥事に関連する特別損失の計上などが純利益に影響を与えたと分析されています。経営指標としては、売上高のほか、自己資本利益率や自己資本比率を、経営上の目標達成を判断するための客観的な指標として用いています。
業績推移
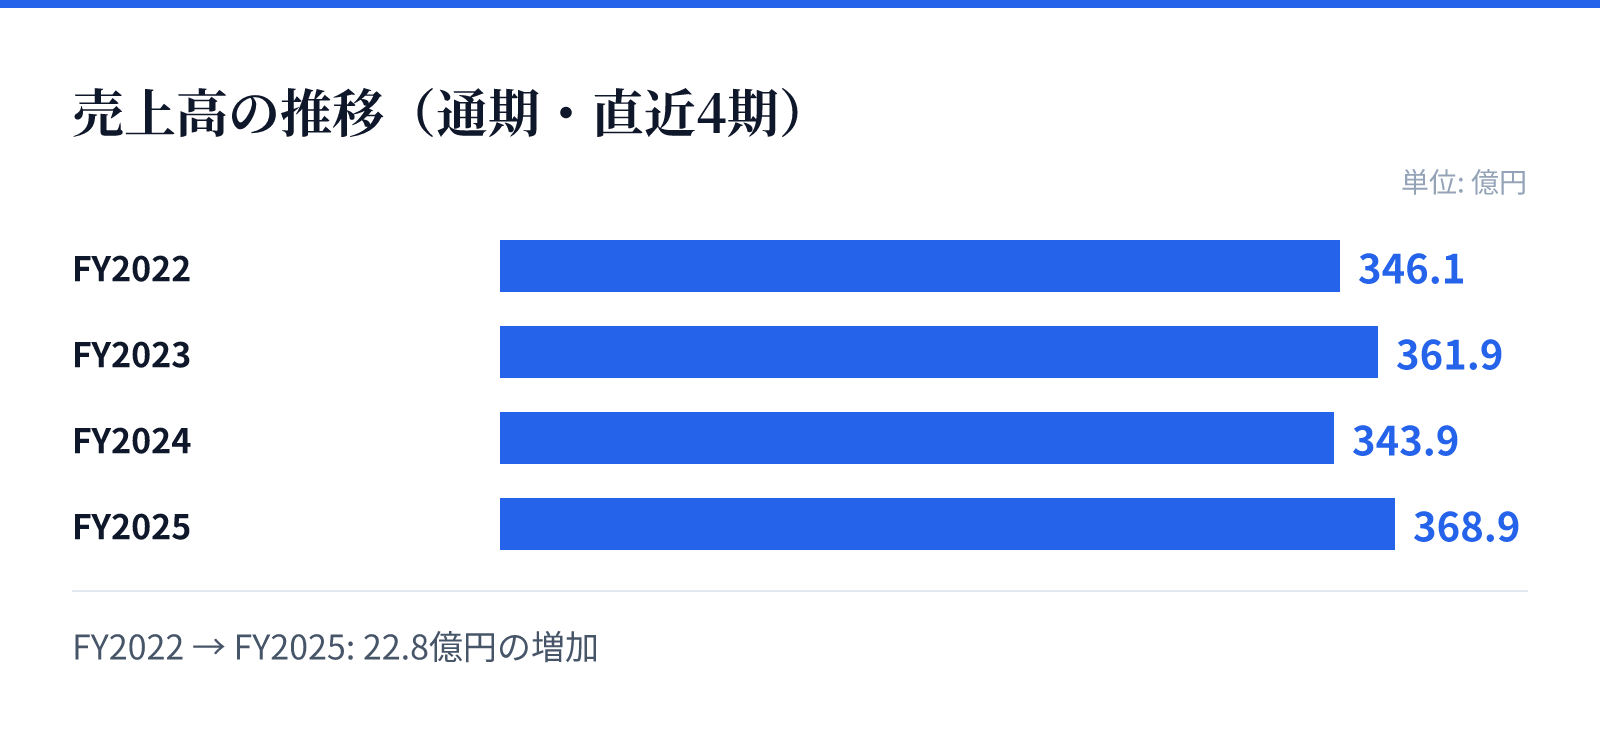
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は346.1億円。
FY2023の売上高は361.9億円。
FY2024の売上高は343.9億円。
FY2025の売上高は368.9億円。
成長ドライバー
2027年4月期を最終年度とする新たな中期経営計画に基づき、人手不足や人件費の高騰、環境問題といった顧客課題に対応するソリューションの提供を強化しています。特に、高度な技術力を要する異材接合やマルチマテリアル化への対応が成長の鍵となります。
研究開発活動においては、AI制御を活用したレーザ溶接装置の開発や、非破壊検査なしで溶接品質を判定する機能の開発に注力しています。これらの技術革新を通じて、自動車関連以外の新領域や新分野の開拓、およびソリューションの質の向上を目指しています。
リスク
主要な取引先が自動車関連企業に集中しているため、電動化の加速や環境規制の強化といった業界の構造変化が経営に大きな影響を及ぼす可能性があります。また、半導体などの電子部品を含む原材料の調達において、市況の変化による品不足や価格高騰のリスクも抱えています。
地政学的リスクや為替レートの変動、さらにはサイバー攻撃による情報漏洩などのリスクも特定されています。また、少子高齢化に伴う人財の確保と技術の伝承、およびM&Aに伴うのれん等の無形資産の減損リスクについても、経営上の重要なリスクとして認識されています。
競合
同社は、国内自動車業界において高いシェアを持つ抵抗溶接制御装置を強みとしています。競合他社に対し、独自の技術力を背景とした高度なソリューションの提供や、オーダーメイドのシステム構築能力で差別化を図っています。
また、単なる機器の販売に留まらず、製造ラインまでをワンストップで提供するファクトリーオートメーションや、高度なエンジニアリング機能を活用したシステムインテグレーションを展開しています。これらの多角的なアプローチにより、顧客の多様なニーズに対応する体制を構築しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,351円となっています。この時点での時価総額は約106.9億円であり、PERは16.64倍、PBRは0.53倍と算出されています。
また、同日のデータに基づく配当利回りは4.00%となっています。これらの指標は、同社の事業基盤と市場における評価を反映する重要な指標となります。