
事業モデル
同社は、世界中のトップメーカーと提携し、高品質な建築用仕上材や住宅設備機器を輸入・販売する総合メーカーです。ショールームを全国5箇所に展開し、カタログやウェブサイトでは伝わりにくい素材の質感や施工例を直接体験できる場を提供しています。
販売においては、特定の属性に左右されない同一価格での販売を徹底しており、ショールームや専門知識を持つ営業スタッフによる直接販売にこだわっています。また、2024年7月にはユニットバスの製造・販売・施工を行う企業を吸収合併し、より包括的な提案体制を構築しています。
KPI
当連結会計年度の売上高は16,885百万円(建材関連事業)と、一部の大型案件での工期遅延や施工体制への影響による影響が見られました。一方で、為替予約評価益の計上により、経常利益は12,126百万円、親会社株主に帰属する当期純利益は8,063百万円を計上しています。
財務指標においては、自己資本比率が7.17%(2025年3月期)と低水準ながら、インタレスト・カバレッジ・レシオは34.7倍(2026年3月期)と、高い利払い能力を維持しています。また、積極的な設備投資や人材投資を継続しながら、組織のスリム化によるコスト効率の改善も進めています。
業績推移
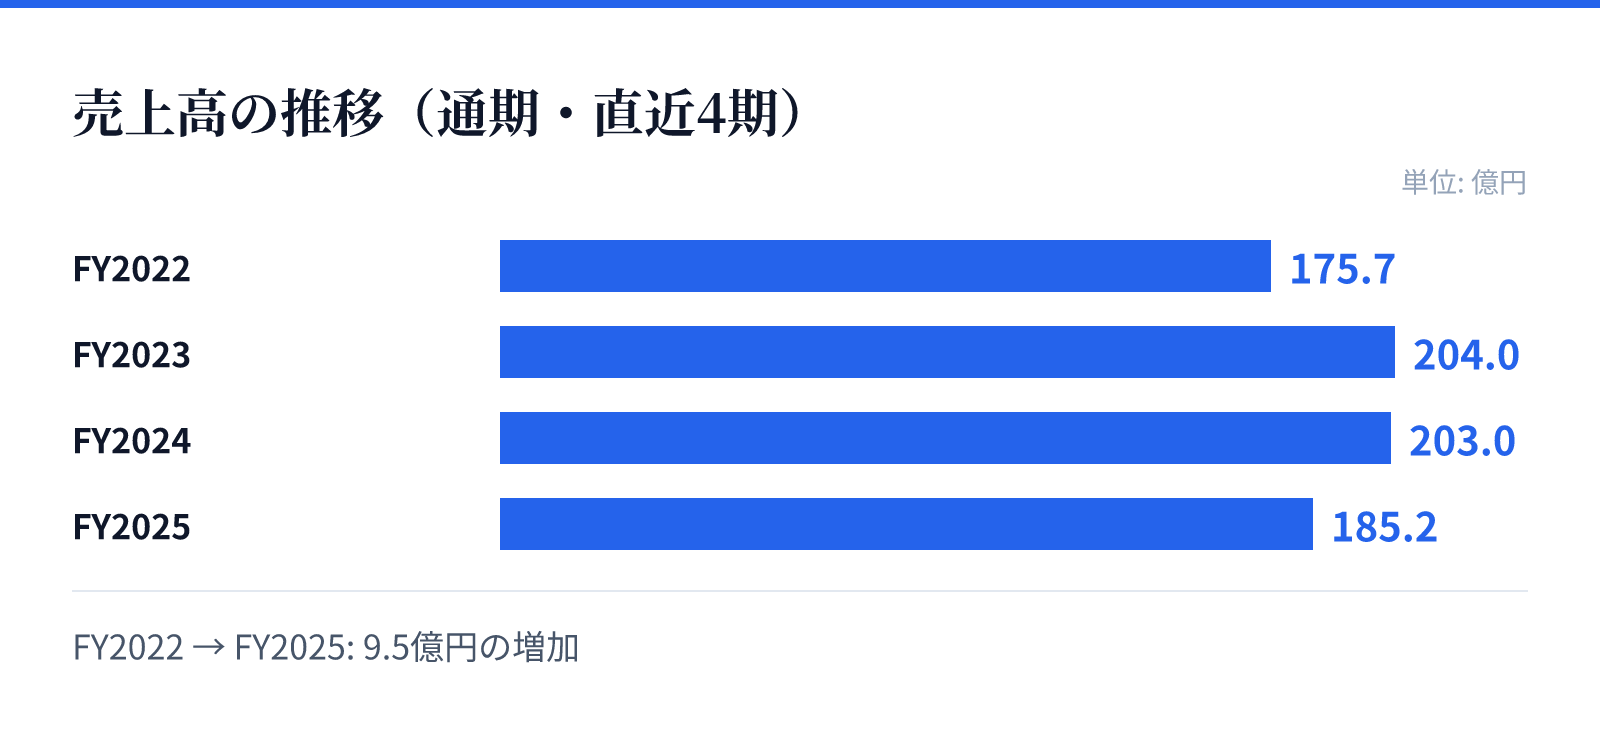
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は175.7億円。
FY2023の売上高は204.0億円。
FY2024の売上高は203.0億円。
FY2025の売上高は185.2億円。
成長ドライバー
成長の源泉は、世界約350社のトップメーカーとの強固なパートナーシップに基づく新商品の継続的な展開にあります。専門知識を持つ営業スタッフが全国8拠点に配置され、市場のトレンドを直接収集することで、商品開発や在庫管理に迅速に反映させる体制を構築しています。
また、全国5箇所のショールームへの継続的な投資や、3拠点の自社物流センターによる物流コストの低減も重要な成長要因です。これらのインフラ整備により、高品質な商品を安定的に供給し、顧客基盤の拡大と競争力の維持を図っています。
リスク
主なリスク要因として、海外からの仕入れに依存する構造から、地政学的リスクによる物流の停滞や、為替相場の変動による業績への影響が挙げられます。特に、円安・円高の変動は為替予約の評価損益を通じて、経常利益や当期純利益に大きな影響を及ぼす可能性があります。
また、国内の建設現場における人手不足や、原材料・エネルギー価格の高騰、さらには自然災害による物流網の寸断もリスクとして認識されています。これらに対し、仕入先の分散、在庫の確保、物流拠点の分散といった多角的な対策を講じることで、事業環境の変動に対する耐性を高めています。
競合
同社は、多くの企業が代理店方式を採用する建材マーケットにおいて、あえて直接販売にこだわることで差別化を図っています。専門知識を持つスタッフが直接顧客と対話することで、新商品の特性を正確に伝え、市場の動向をいち早く把握する体制を構築しています。
競合に対する優位性は、自社で運営する広大なショールームと、高度に最適化された自社物流ネットワークに支えられています。これらの設備投資により、高品質な商品を適正な価格で提供する体制を整え、顧客に対する安心感と信頼を獲得しています。
バリュエーション
2026年8月26日時点の株価は953円であり、同日時点のPERは4.04倍、PBRは0.53倍となっています。また、同日時点の配当利回りは4.21%と算出されています。
これらの数値は、同社が保有する強固な物流基盤やブランド力に対し、市場から一定の評価を得ていることを示唆しています。投資判断にあたっては、為替変動による利益への影響や、継続的な設備投資の動向を注視する必要があります。