
事業モデル
同社は不織布製品の加工・販売を主たる事業としており、エレクトロニクス、コスメティック、メディカル、産業資材、除染の各分野に展開しています。子会社を通じて、農業用資材の製造・販売や、過酢酸製剤の販売・輸入といった多角的な事業を展開する体制を構築しています。
事業構造は、不織布事業と、不動産賃貸や除菌剤販売を含むその他の事業の二本柱で構成されています。特に不織布事業においては、国内のみならず中国や東南アジアなど海外市場への展開も積極的に進めており、グローバルな供給体制を構築しています。
KPI
当連結会計年度の売上高は102億20百万円となり、前年同期比で0.9%の微増となりました。一方で、経常利益は5億59百万円(前年同期比20.7%減)、親会社株主に帰属する当期純利益は4億8百万円(前年同期比25.2%減)と、利益面では減益の推移となりました。
セグメント別では、不織布事業の売上高が99億61百万円、その他の事業が2億59百万円を記録しています。特に「その他」の事業においては、売上高が前年同期比27.4%増、セグメント利益が70.5%増と、大幅な成長を遂げています。
業績推移
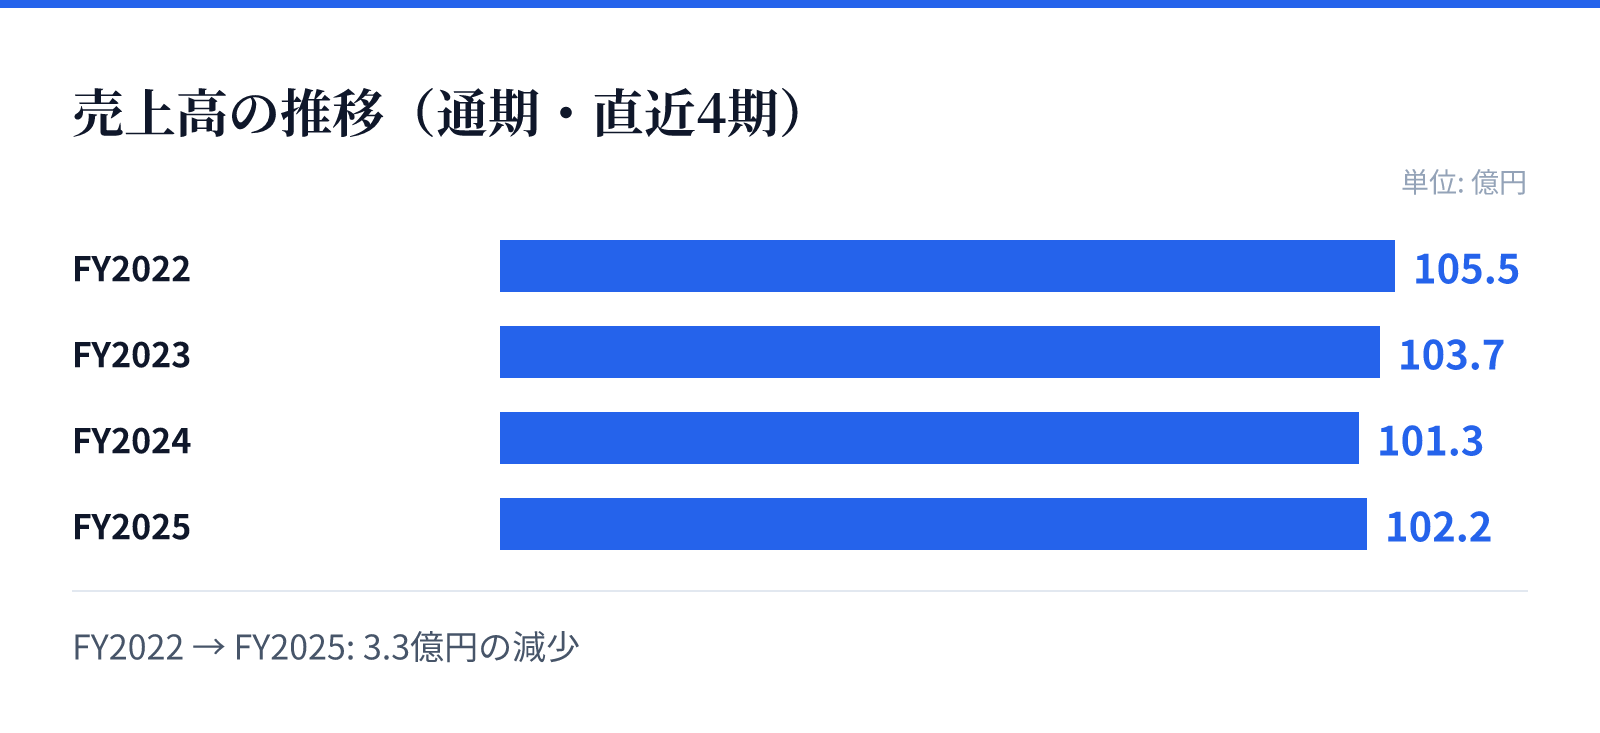
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は105.5億円。
FY2023の売上高は103.7億円。
FY2024の売上高は101.3億円。
FY2025の売上高は102.2億円。
成長ドライバー
「長期ビジョン:OZU Innovation 2034」に基づき、自ら製品を企画・開発・生産する機能を備えた商社への変革を目指しています。具体的には、既存の顧客基盤を活かした新用途・新機能の開発による事業拡大と、農漁業や予防医療、先端技術といった新規事業の探索を推進しています。
中期経営計画では、2027年までに売上高105億円、営業利益3億円を目指す方針です。特に、若手人材の確保や研究開発への戦略的な投資を通じて、顧客の潜在的なニーズを掘り起こし、製品の付加価値を高めることで成長を追求する構えです。
リスク
原材料価格の高騰や、エネルギーコストの変動、さらには為替相場の変動が、海外取引の比重が高まる中で業績に影響を及ぼす可能性があります。また、製品の品質管理における不備による大規模なクレームや、製造物責任に関するリスクも想定されています。
供給網の脆弱性も重要なリスク要因であり、仕入先の停滞や、地震などの自然災害による物流センターや加工工場の稼働停止が、生産能力の減退やコスト増に繋がる可能性があります。特にアグリ分野においては、天候不順や自然災害が直接的に売上や利益を減少させる要因となります。
競合
同社は、エレクトロニクスや医療、コスメティックといった多岐にわたる分野で不織布製品を提供しており、独自の加工技術と販売網を強みとしています。競合他社との差別化に向け、単なる販売だけでなく、新機能の開発や新用途の開拓に注力する戦略をとっています。
特に、高度な技術を要するエレクトロニクス分野や、高度な品質管理が求められる医療・コスメティック分野において、独自の強みを発揮しています。また、農業分野においても、独自の技術開発を通じて市場の拡大を図るなど、各分野での専門性を高めることで競争優位性を確保する方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,803円となっています。この時点での時価総額は約150.6億円であり、PERは24.69倍、PBRは0.79倍と算出されています。
同社の配当利回りは、同日時点で1.51%となっています。これらの指標は、同社が掲げる長期的な成長戦略と、現在の事業基盤の評価を反映するものです。