
事業モデル
同社は、制御・情報機器システム、計測器、理化学機器、産業機器の販売に加え、それに付随するエンジニアリング、ソフトウェア製作、計装工事、保守サービスを一括して提供する事業を展開しています。
特に、上水道、都市ガス、電力といったライフライン関連の分野において高い信頼性を獲得しており、これらの公共事業体や関連企業を主要な顧客としています。また、横河電機6841などの主要メーカーとの強固な協力関係を基盤に、機器の提供からシステム構築までを統合的に提供する体制を構築しています。
KPI
当事業年度の売上高は387億19百万円(前期比6.3%増)となり、営業利益は37億57百万円(前期比8.4%増)を計上しました。経常利益は39億18百万円、当期純利益は26億81百万円と、前年度を上回る推移を見せています。
財務面では、自己資本比率が60.4%となっており、経営目標である「自己資本比率50%以上」を達成しています。また、研究開発活動として、市場販売目的のソフトウェア制作に向けた121,831千円の費用を投じています。
業績推移
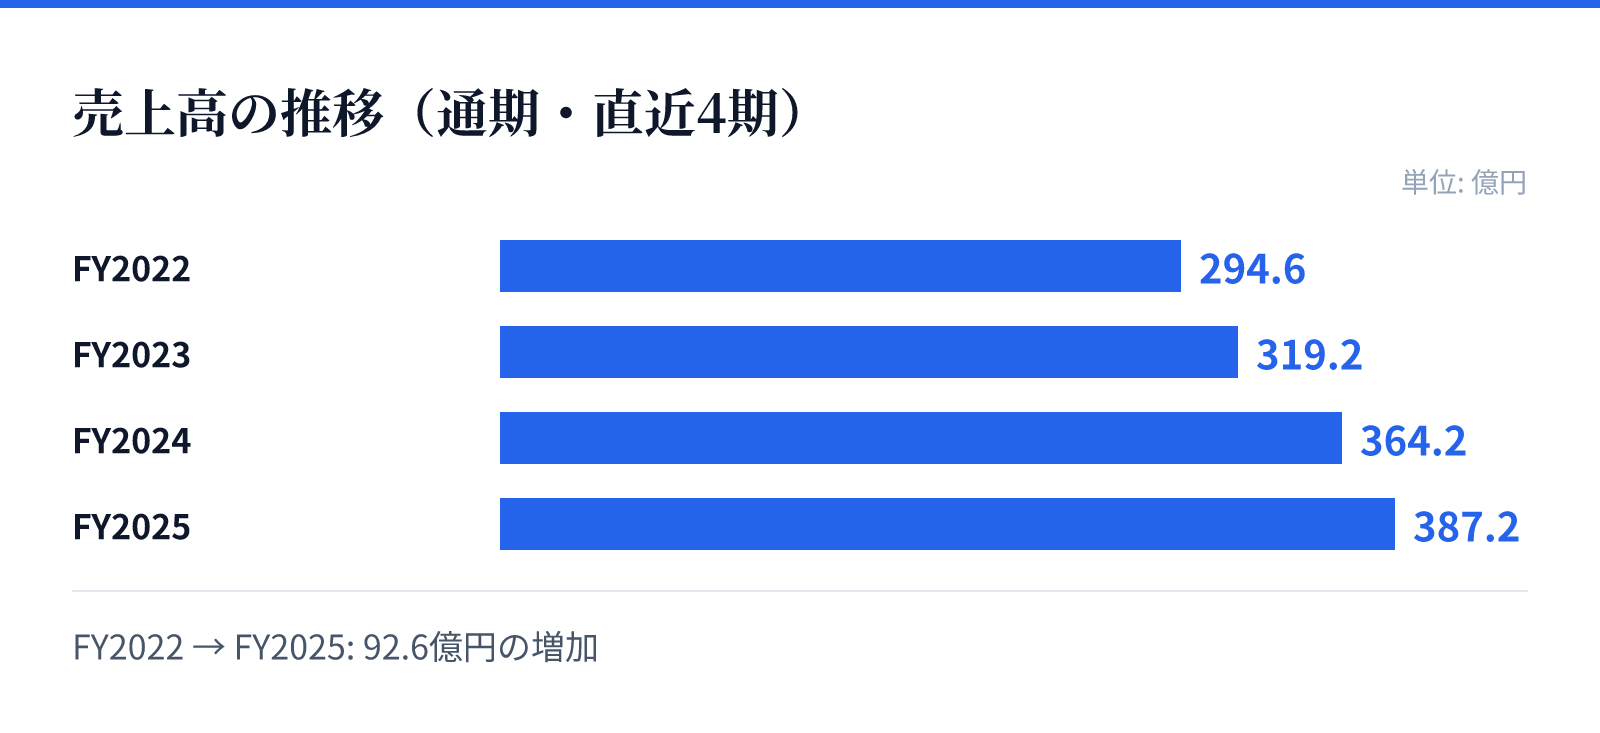
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は294.6億円。
FY2023の売上高は319.2億円。
FY2024の売上高は364.2億円。
FY2025の売上高は387.2億円。
成長ドライバー
中期経営計画「SE2025」に基づき、既存ビジネスの深耕と、DX、IoT、AIを独自の付加価値として提供するソリューションの推進を成長の柱としています。
具体的には、半導体や自動車、通信分野における投資需要の取り込みに加え、理化学分野におけるデジタルマーケティングの強化や、LAS(Laboratory Automation System)によるデータ活用の推進を加速させています。これらの取り組みを通じて、単なる機器販売から、高度な技術力を伴うソリューション提供への転換を図っています。
リスク
主要な販売先のうち、上位10社が売上全体の約30%を占めており、特にライフライン関連の顧客における設備投資の減少や、信頼性の低下が事業に与える影響がリスクとして挙げられています。
また、主要仕入先である横河電機グループとの関係や、同社株式の保有状況、さらには公共事業における入札制度による受注の不確実性も重要な管理項目です。さらに、高度な技術力を支える人財の確保と育成、およびシステム障害や災害による事業継続への影響についても、リスクとして認識されています。
競合
同社は、単なる機器の卸売に留まらず、エンジニアリングやソフトウェア製作、保守サービスを統合的に提供する体制を強みとしています。
特に、高い信頼性が求められる上水道や電力などの公共インフラ分野において、長年の実績と技術力を背景に強固なポジションを築いています。競合他社と比較して、特定のメーカーとの密接な協力関係や、高度な専門性を要する計装工事等の付随サービスの提供が、独自の優位性を形成する要因となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は9,730円、時価総額は約326.3億円となっています。
同社のPERは9.90倍、PBRは8.37倍となっており、配当利回りは7.69%と高い水準を記録しています。これらの数値は、同社の安定した事業基盤と、将来の成長に向けた投資のバランスを反映しているものとみられます。