
事業モデル
同社は北海道内において、GMS、SM、DS、小型スーパー、自転車専門店など、多岐にわたる業態の計183店舗を展開する小売事業を展開しています。衣料品、住居余暇、食品といった幅広いカテゴリーを網羅し、地域に密着した販売体制を構築しています。
特に、食を基軸とした商品展開や、地域特性に合わせた売場づくりを徹底しており、北海道のヘルス&ウエルネスを支える企業を目指しています。また、デジタル技術の活用や、独自の「本気!」シリーズといった高付加価値商品の展開により、顧客体験の向上を図っています。
KPI
当事業年度の売上高は3,800億63百万円に達し、前期比107.4%と過去最高を更新しました。営業総利益も1,194億23百万円(前期比105.8%)と過去最高を記録しており、堅調な業績推移を示しています。
また、生産性向上の取り組みにより、人時生産性は既存店で前期比103.8%となりました。営業利益は83億32百万円、当期純利益は37億32百万円と、いずれも前年度を上回る増益を達成しています。
業績推移
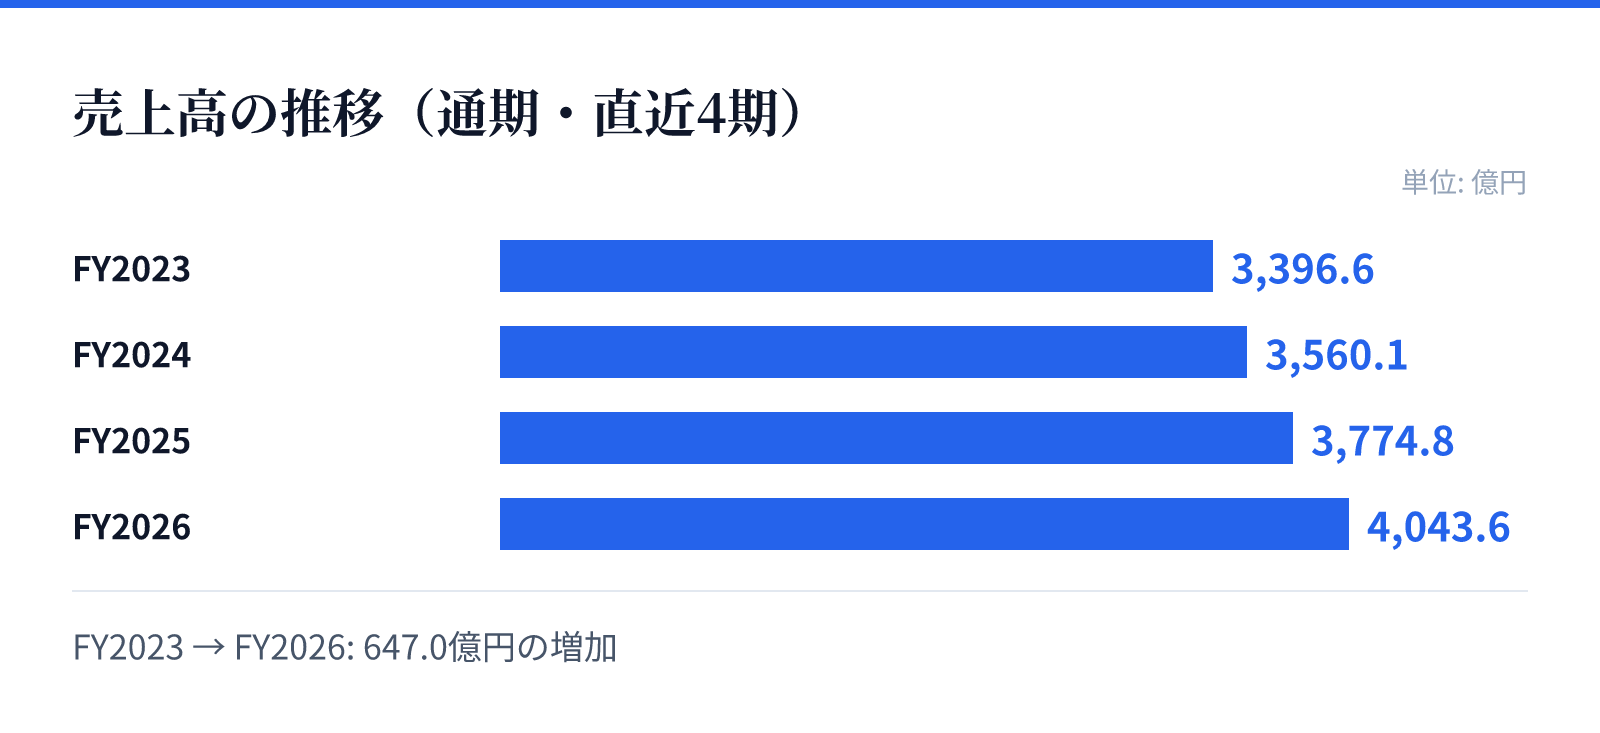
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3396.6億円。
FY2024の売上高は3560.1億円。
FY2025の売上高は3774.8億円。
FY2026の売上高は4043.6億円。
成長ドライバー
成長戦略として、エリアドミナントの推進や、既存の事業モデルの革新に向けた新成長モデル店舗の取り組みを推進しています。特に、インフレ下で支持の厚いディスカウントストアの強化や、ショッピングセンターの大型活性化を推進しています。
商品戦略においては、簡便・即食化への対応や、独自ブランドの強化、さらには「トップバリュ」による価格と価値の両立を推進しています。また、アプリの活用による会員数拡大や、無人店舗の展開など、デジタルと実店舗の融合による利便性向上も成長の柱となっています。
リスク
事業環境としては、物価高騰に伴うコスト増や、人件費の上昇による経営への影響が懸念される要因となっています。また、少子高齢化や人口減少といった北海道特有の構造的課題に対し、労働力の確保や生産性の向上が求められています。
さらに、大規模小売店舗立地法などの法的規制への対応や、サイバー攻撃による情報漏洩リスク、気候変動に伴う農水産物の品質・収量への影響など、多角的なリスク管理体制の構築が重要となります。これらの要因は、いずれも事業の継続性と業績に影響を与える可能性があります。
競合
同社は北海道内において、地域密着型の小売事業を主軸としており、競合他社との間で激しい競争にさらされています。特に、近年の物価上昇や消費者の節約志向の高まりを受け、業態を超えた店舗間での競争が激化する傾向にあります。
これに対し、同社は独自の強みである多様な販売チャネルと、地域に根ざした「地産地消」の売場づくりで差別化を図っています。特に、食の安全・安心を追求する姿勢や、独自の付加価値を追求する商品戦略により、地域における信頼の獲得と競争優位性の確保を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は868円となっています。この時点での時価総額は約1190.9億円と算出されています。
また、同日のデータに基づくPERは31.95倍、PBRは1.56倍となっており、配当利回りは1.87%を記録しています。これらの指標は、同社の事業規模と市場における評価を反映する数値となっています。