
事業モデル
同社は「健康とおいしさ」を経営理念に掲げ、スーパーマーケット、食品製造、物流、レストランの多角的な事業を展開しています。子会社との連携により、製造から物流、販売までの一貫した体制を構築しています。
特に、独自の品質管理体制や「味Gメン」による品質チェック、時間帯別売場管理など、顧客の利便性と満足度を追求する「マルヨシクオリティ」の向上を重視しています。また、独自のブランド展開や、地域特性に合わせた店舗づくりを通じて、北四国エリアでのシェア拡大を目指しています。
KPI
当連結会計年度において、売上高は407億54百万円(前期比2.5%増)を記録しました。営業利益は3億39百万円(前期比155.7%増)、経常利益は3億23百万円(前期比122.1%増)と、大幅な増益を達成しています。
さらに、親会社株主に帰属する当期純利益は1億31百万円(前期比851.7%増)に達しました。これらの数値は、物流の統合や生産性の向上、戦略的な店舗展開が寄与した結果とみられます。
業績推移
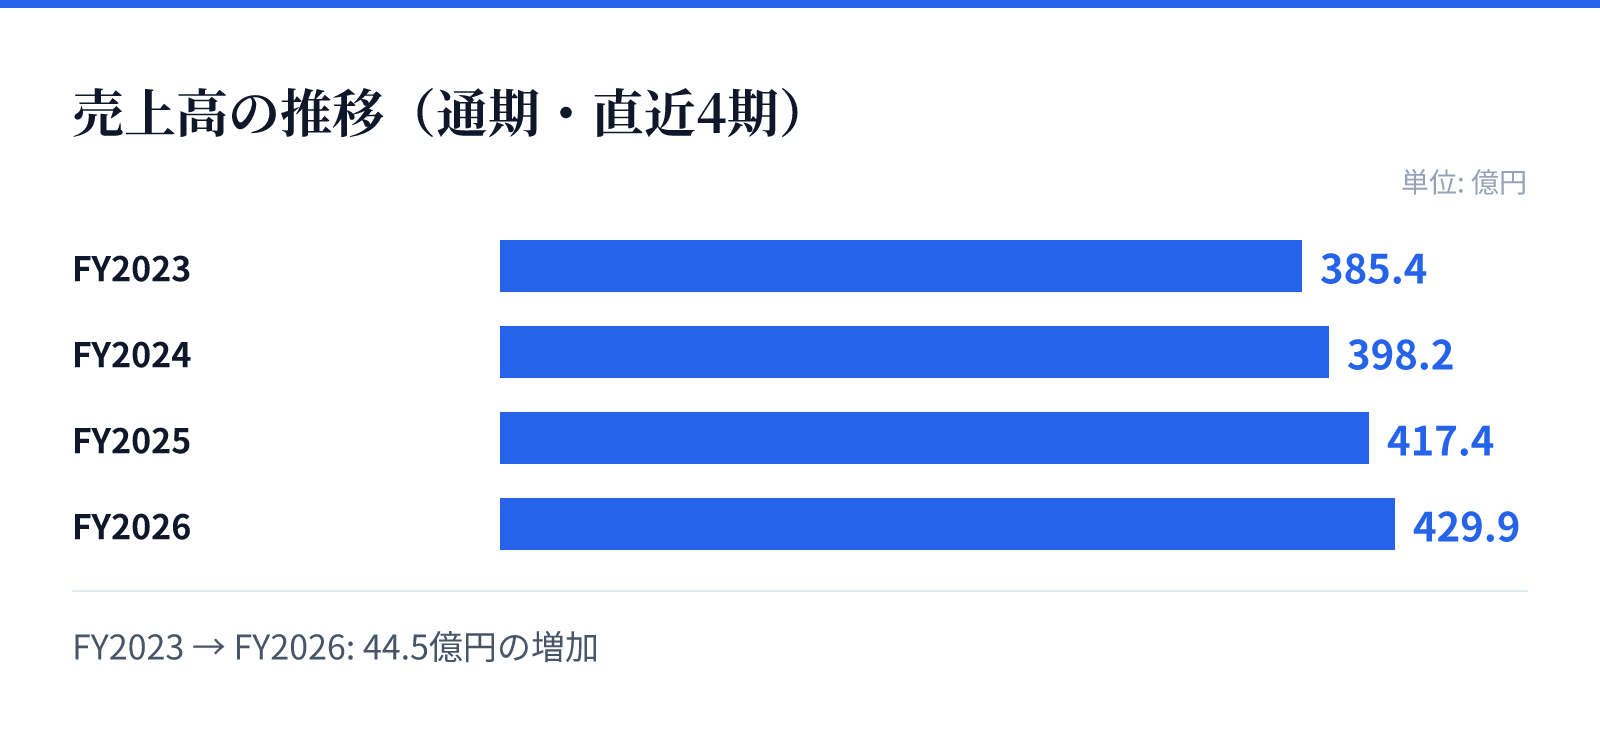
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は385.4億円。
FY2024の売上高は398.2億円。
FY2025の売上高は417.4億円。
FY2026の売上高は429.9億円。
成長ドライバー
成長の柱として、2024年6月より本格稼働した他社とのシステム・仕入・物流の統合によるコスト削減と、仕入原価の低減を推進しています。これにより、効率的な運営体制の構築とサービス品質の向上を同時に実現する方針です。
また、人手不足や人件費の上昇に対応するため、生産性の向上を目的とした作業の選択と見直しを実施しています。特に、三加茂店での成功事例を横展開することで、一人当たりの荒利高の向上と、若手社員のスキルアップによる組織力の底上げを図っています。
リスク
小売業界におけるオーバーストア状況下での競合激化や、異業態店舗との競争が経営成績に影響を及ぼす可能性があります。また、食中毒などの衛生管理上の問題や、家畜・家禽類への伝染病による供給停止、価格高騰などのリスクも抱えています。
さらに、システムへの依存度が高いため、自然災害やサイバー攻撃による通信ネットワークの切断や、データセンターの停止が事業に深刻な影響を与える可能性があります。個人情報の流出や、感染症の拡大による客数減少、物流の遅延といった外部要因への対応も重要な課題です。
競合
小売業界においては、同業他社のみならず異業態店舗との競争にさらされる環境にあります。同社はこれに対し、独自のブランド開発や「マルヨシクオリティ」の追求によって差別化を図る戦略をとっています。
特に、地域に密着した店舗づくりや、デジタルサイネージを活用した視覚的な訴求、時間帯別売場管理の徹底により、競合他社との差別化を推進しています。これらの施策を通じて、特定の商圏におけるシェア拡大と、顧客のロイヤリティ向上を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,625円となっています。この時点での時価総額は約43.4億円であり、PERは33.00倍、PBRは1.31倍と算出されています。
また、同日のデータに基づく配当利回りは0.65%となっています。これらの指標は、同社の成長戦略や事業構造を反映した現在の市場評価を示しています。