
事業モデル
同社は主に小売および建築資材の販売事業を展開しており、ホームセンターを中心とした多角的な商品展開を行っています。取り扱い商品は、木材や建材などのホームインプルーブメントから、日用品や家電を含むハウスキーピング、さらには食品や100円ショップまで多岐にわたります。
近年では、EC専業事業を展開する企業の子会社化や、特定地域で強みを持つホームセンターの買収を通じて、事業領域の拡大を図っています。これらの施策により、店舗数および取り扱い領域の拡大と、顧客接点の強化を同時に進める体制を構築しています。
KPI
同社は「第4次中期経営計画」において、2028年2月期に向けた野心的な目標数値を掲げています。最終年度の目標として、売上高5,600億円、営業利益290億円、EBITDA430億円、親会社株主に帰属する当期純利益165億円の達成を目指しています。
また、財務面では、総還元性向40%以上および累進配当の達成を目標として掲げています。これらの指標を通じて、売上規模の拡大と高収益の追求、および財務体質のさらなる強化を並行して進める方針です。
業績推移
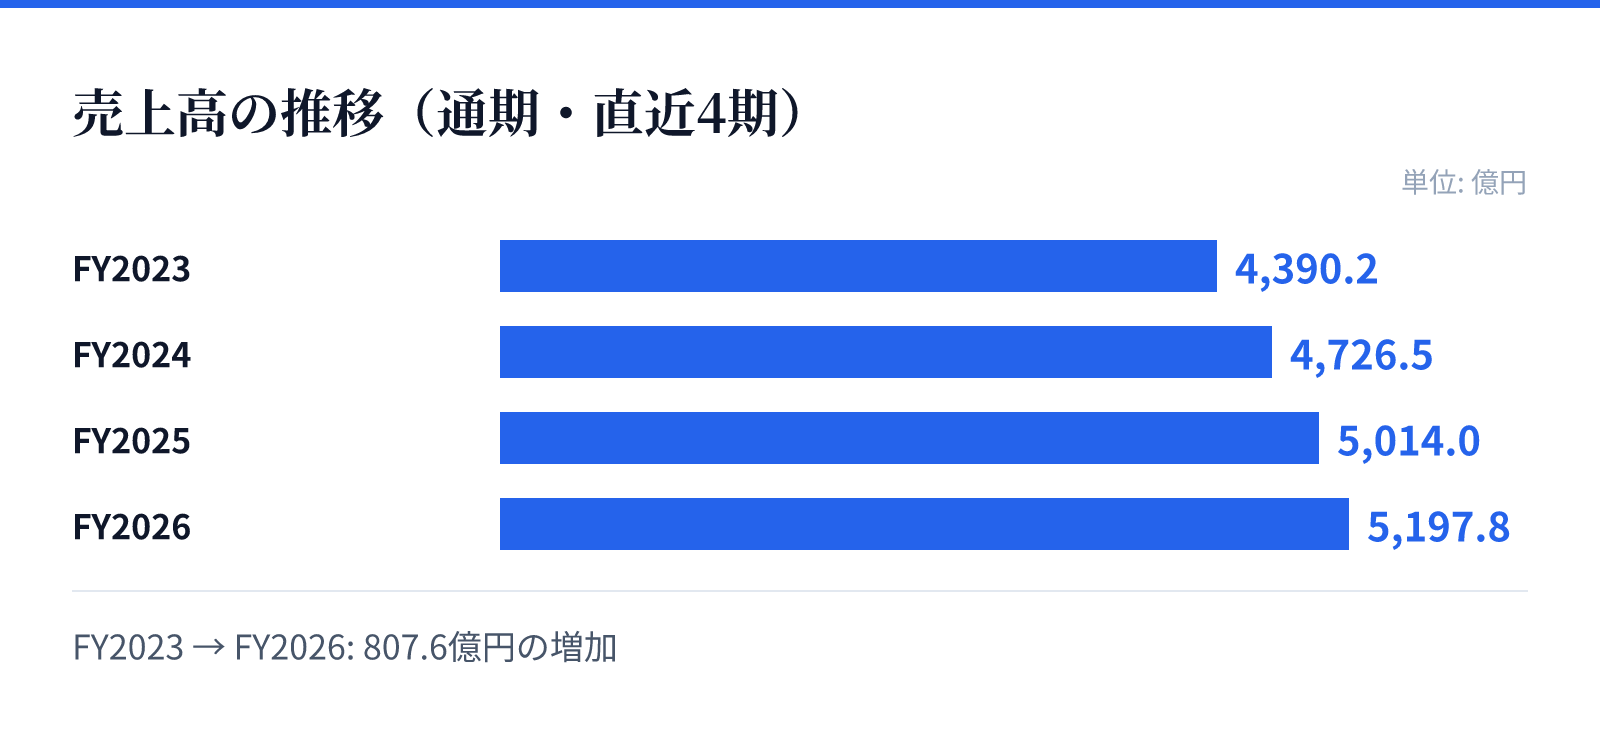
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4390.2億円。
FY2024の売上高は4726.5億円。
FY2025の売上高は5014.0億円。
FY2026の売上高は5197.8億円。
成長ドライバー
成長の柱として、強みを持つPRO業態を中心としたドミナント強化による出店戦略を推進しています。また、顧客の支持を得るためのPB商品の開発強化や、ECと店舗を融合させた送客戦略の強化が重要な成長因子となります。
さらに、人手不足や高齢化に対応するための物流・オペレーションの効率化、および人財経営への投資も重点項目です。これらの施策を通じて、住まいと暮らしの総合企業としての地位確立と、企業価値の向上を目指しています。
リスク
事業運営におけるリスクとして、PB商品の販売拡大に伴う在庫の増加や、それに起因する商品回転率の低下が挙げられます。また、設備投資への依存度が高いため、将来的な金利情勢の変動が経営成績に影響を与える可能性があります。
外部環境に起因するリスクとして、天候不順による季節商品の売上変動や、為替変動による仕認価格の変動が挙げられます。さらに、競合他社の攻勢や、出店に関する法規制の変更、店舗の収益性悪化に伴う減損損失の発生など、多角的なリスクへの対応が求められています。
競合
同社は関西地区を主要な経営基盤としつつ、関東地区への出店も継続しており、広域な商圏での競争に直面しています。競合他社の出店攻勢に対抗するため、既存商圏での新規出店や既存店の活性化、不採算店舗の閉鎖を戦略的に進めています。
市場環境は、人口減少による市場縮小や、低価格路線でシェアを拡大する他業種との競争激化など、厳しい状況にあると認識しています。これに対し、独自の強みを持つ業態の強化や、EC・物流の高度化を通じて、競合優位性の確立を図る方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,530円となっています。この時点での時価総額は約1296.9億円であり、PERは10.38倍、PBRは0.71倍と算出されています。
また、同日のデータに基づく配当利回りは3.12%となっています。これらの指標は、同社が掲げる高収益体質への転換と、中長期的な成長戦略の進捗を評価する上での基礎的な指標となります。