
事業モデル
同社は関東エリアを中心に食品スーパーマーケット事業を展開する企業集団です。生鮮食品、一般食品、日用雑貨品の販売を主軸とし、物流子会社による効率的な配送体制を構築しています。
独自のプライベートブランド「ナチュライブ」や、環境配慮型の「サスベジタブル」を展開することで、商品の多様化とブランド価値の向上を図っています。また、店舗運営においては、自動発注システムの活用や従業員のマルチタスク化を推進し、業務効率の改善に取り組んでいます。
KPI
同社は、自社の収益力を正確に測る指標として「売上高経常利益率」を重視しています。中期的な目標として、この指標を4.0%超に設定し、経営の柱として取り組んでいます。
当連結会計年度における営業収益は1,379億85百万円となり、前年同期比で0.6%の増加を記録しました。一方で、営業利益は57億29百万円、経常利益は58億91百万円となっており、収益性の向上に向けた取り組みを継続しています。
業績推移
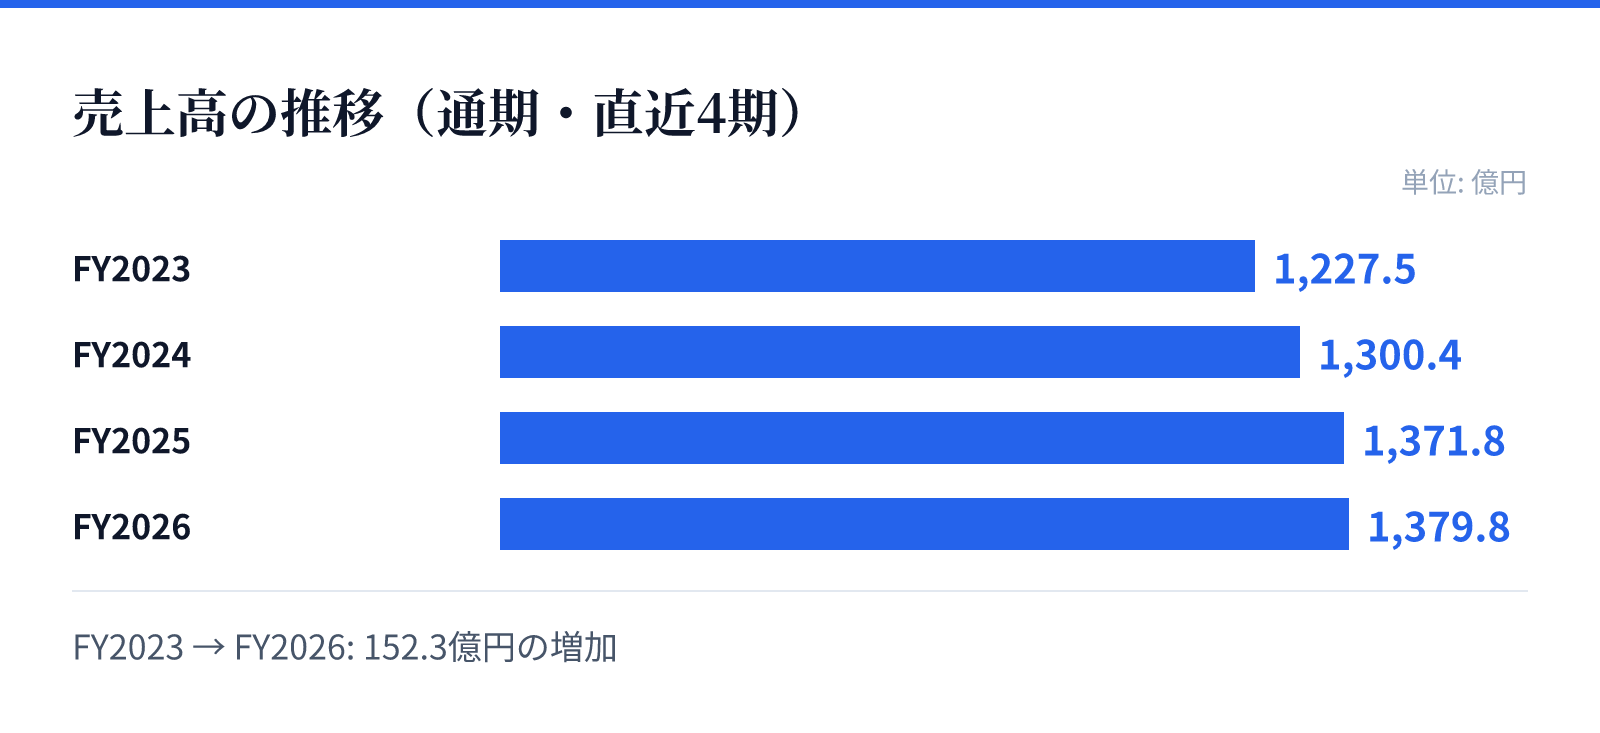
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1227.5億円。
FY2024の売上高は1300.4億円。
FY2025の売上高は1371.8億円。
FY2026の売上高は1379.8億円。
成長ドライバー
成長戦略の柱として、新規出店の促進と既存店舗の積極的な改装を推進しています。当連結会計年度には、3店舗の新規出店と11店舗の改装を実施し、店舗の活性化と最新のマーチャンダイジングの導入を図りました。
また、若手や女性の育成を含む人材育成の強化や、SNS・公式アプリを活用した若年層へのアプローチも成長の源泉として位置づけています。これらの施策を通じて、従業員満足度の向上と顧客接点の拡大を同時に追求する方針です。
リスク
食品の品質管理におけるリスクとして、製造から販売に至る過程での異物混入や温度管理不備による風評被害の可能性を認識しています。これに対し、HACCPに基づく管理体制の構築や従業員教育の徹底により、安全性の確保に努めています。
また、労働力不足や人件費の上昇、さらには物流網やシステムトラブル、自然災害によるサプライチェーンの寸断といった外部要因もリスクとして特定しています。さらに、設備投資資金の調達における金利変動の影響についても、経営上の留意事項として管理しています。
競合
同社は、関東エリアにおける食品スーパーマーケットの競争環境において、独自の強みを持つことを目指しています。特に、地域密着型の店舗づくりと、高品質・低価格を両立する商品提供を通じて、競合他社との差別化を図っています。
競合環境が厳しい中、独自のプライベートブランドの拡充や、効率的な物流体制の構築によって、コスト競争力と顧客の信頼獲得の両立を目指しています。これらの取り組みにより、地域における食文化への貢献と、持続可能な店舗運営体制の構築を推進しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,622円となっています。この時点での時価総額は約293.6億円であり、市場における評価を反映しています。
同社のPERは11.20倍、PBRは1.00倍となっており、安定した事業基盤を背景とした評価が見て取れます。また、同日時点の配当利回りは2.65%となっており、投資家に対して一定の還元姿勢を示しています。