
事業モデル
同社は「ドン・キホーテ」を中核とし、便利さ、安さ、そしてアミューズメント性を融合させた「CV+D+A」を事業コンセプトとしています。独自のユニークな営業施策や、豊富な品揃え、プロモーションの強化を通じて、他社との差別化を図る戦略を推進しています。
国内事業では、アミューズメント性の高い購買体験の提供や、若年層向けのマーケ務、トレンドを捉えたMD戦略を展開しています。また、PBやOEM商品の開発力を高めることで、売上構成比の向上と売上総利益率の改善に寄与する構造を構築しています。
KPI
当連結会計年度の売上高は2兆2,467億58百万円(前年同期比7.2%増)に達し、増収増益を達成しています。国内事業の売上高は1兆8,961億13百万円(同7.5%増)、営業利益は1,580億84百万円(同15.7%増)と堅調に推移しました。
海外事業においても、北米事業は売上高2,594億37百万円(同5.1%増)、アジア事業は売上高912億9百万円(同7.1%増)を記録しています。特にアジア事業では、生産性改善や業務の内製化により、営業利益が前年同期の1億46百万円から19億29百万円へと大幅に伸長しました。
業績推移
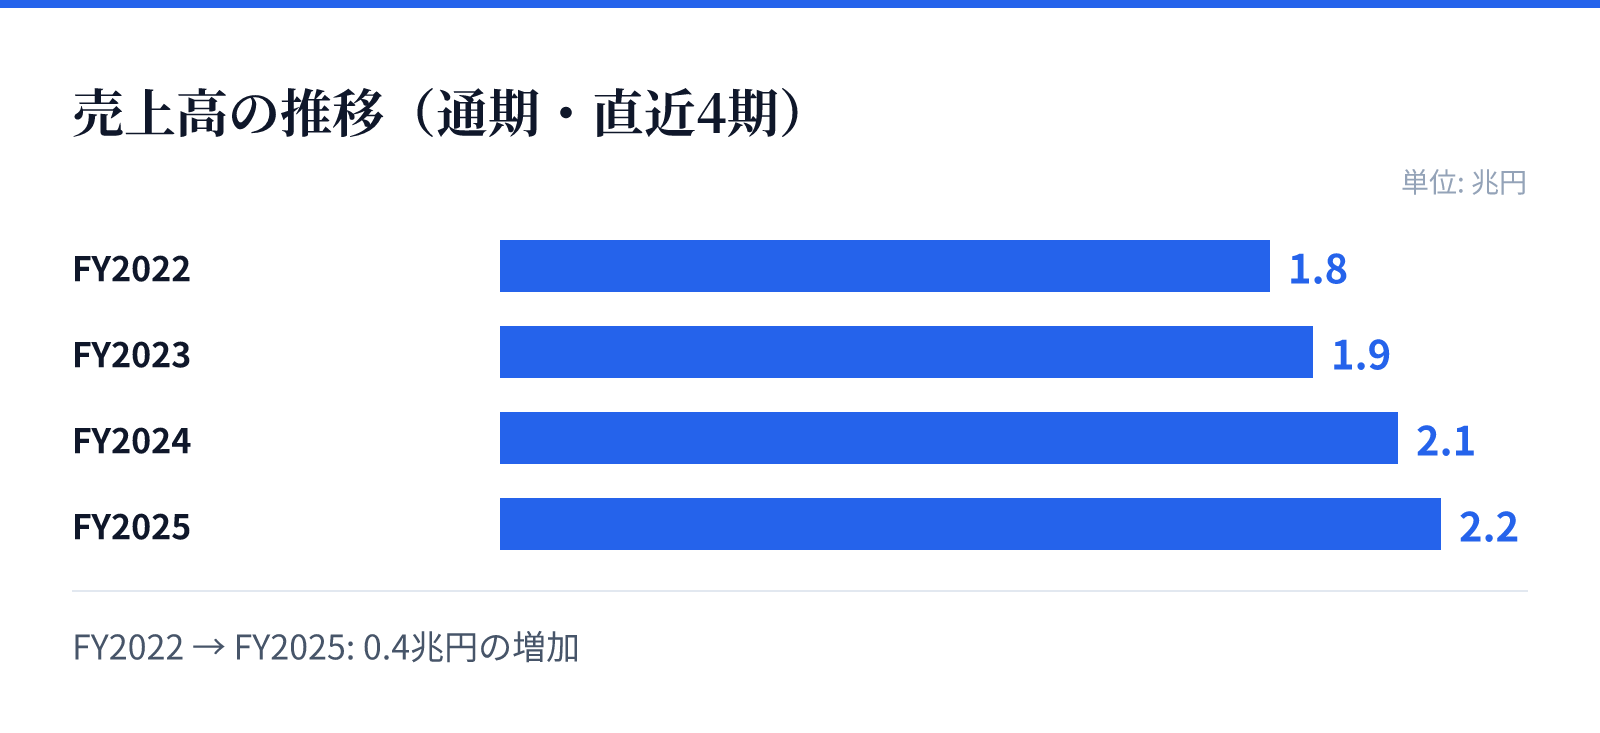
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は1.8兆円。
FY2023の売上高は1.9兆円。
FY2024の売上高は2.1兆円。
FY2025の売上高は2.2兆円。
成長ドライバー
「Double Impact 2035」という新たな長期経営計画において、2035年6月期に売上高4兆2,000億円、営業利益3,300億円という野心的な目標を掲げています。国内では、未開拓のエリアへの出店による「日本地図制覇」や、食品強化型ドンキといった新業態の開発を推進します。
インバウンド戦略では、単なる買い物だけでなく日本文化を体験できる「観光地型小売り」の確立を目指しています。海外事業においては、安定したオペレーションと明確なビジネスモデルの構築を土台とし、北米やアジアでのさらなる規模拡大を目指す方針です。
リスク
事業規模の拡大に伴う、物流・配送の停滞や、輸入商品の割合増加に伴う為替相場の変動による売上総利益率への影響がリスクとして挙げられています。また、人手不足による人件費の上昇や、エネルギーコストの増大といった外部環境の変化にも対応が求められます。
さらに、店舗運営における高度なマーケティングを担う人材の確保や育成、および情報セキュリティの確保も重要な課題です。また、M&Aによる事業拡大の際には、事後の偶発債務や未認識債務の発生による財政状態への影響を回避するための厳格なデューディリジェンスが求められます。
競合
同社は、単なる安さや便利さの提供だけでは不十分であり、他社との差別化要因として「アミューズメント性」を重視しています。この独自の世界観を構築することで、競合他社との価格競争の激化に対する防衛策を講じています。
国内市場においては、インバウンド需要の取り込みや、若年層の囲い込みに向けた独自のマーケティング施策を展開しています。また、独自の仕入ルートやPB/OEM商品の強化により、競合他社と比較して高い付加価値と収益性を追求する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は824.2円となっています。この時点での時価総額は約24459.9億円と算出されています。
同社の株価に対する評価指標として、PERは22.27倍、PBRは3.46倍となっています。また、同日時点の配当利回りは1.22%と報告されています。