
事業モデル
同社は、戸建住宅市場におけるタイルや住宅設備機器の販売、および大型物件における各種工事を二つの柱として展開しています。具体的には、タイル工事、内装仕上げ工事、空調工事、衛生設備工事など、多岐にわたる施工技術を保有しています。
事業構造は、商品販売と工事事業の双方が組み合わさった形態をとっています。戸建住宅事業では、流通向けタイルの需要増加や、補助金を活用した高効率給湯器の取替え需要など、多様なニーズに対応する体制を構築しています。
KPI
当連結会計年度の売上高は922億72百万円となり、前連結会計年度と比較して24億89百万円の増収(2.8%増)を記録しました。営業利益は25億31百万円(16.6%増)、親会社株主に帰属する当期純利益は16億79百万円(32.3%増)と、増収増益の推移を見せています。
特に戸建住宅事業においては、住宅設備機器の販売および工事が434億56百万円と大きな割合を占めています。大型物件事業においても、石材工事や空調工事の好採算物件の増加により、前年比で増益を確保しています。
業績推移
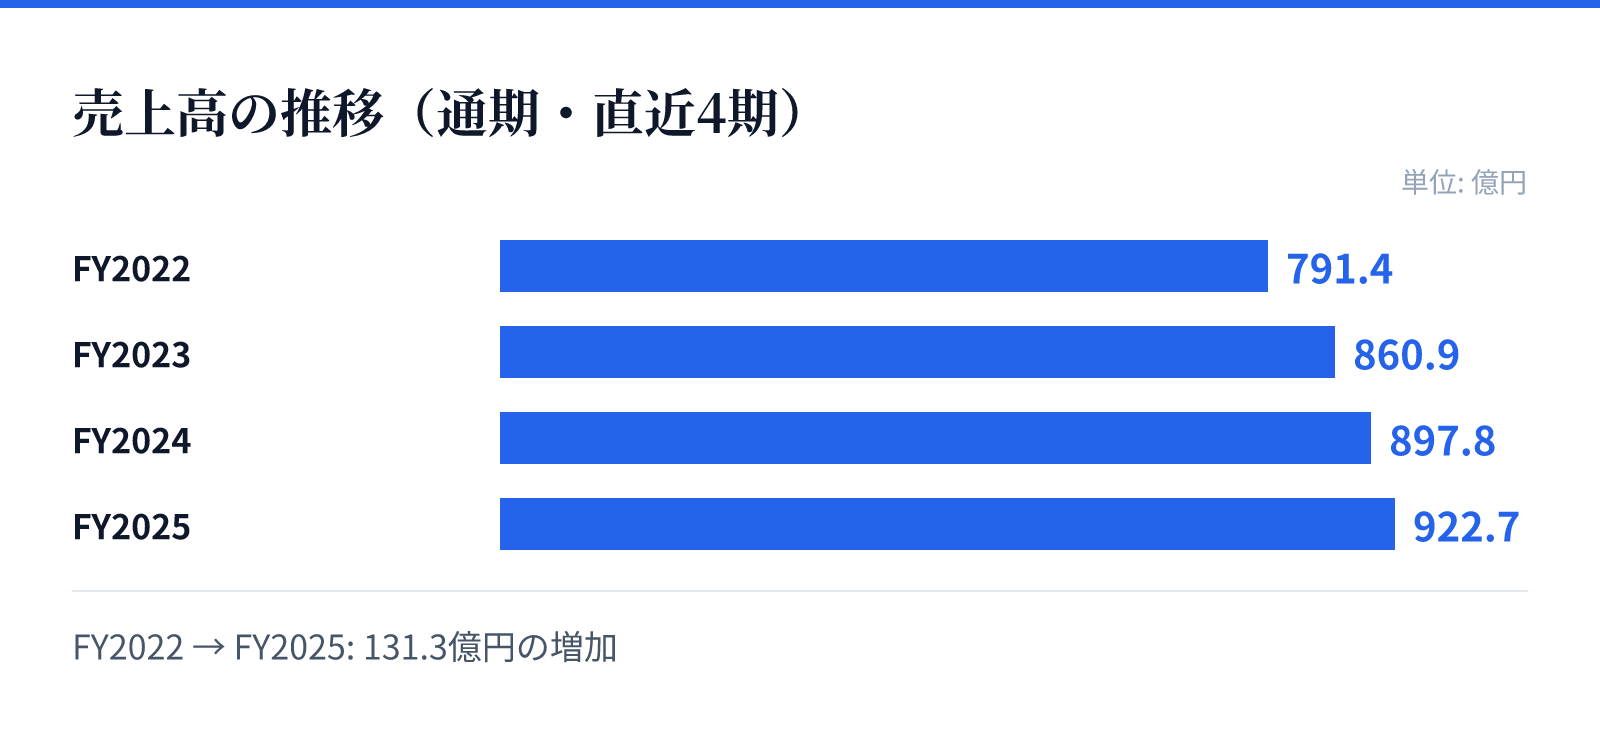
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は791.4億円。
FY2023の売上高は860.9億円。
FY2024の売上高は897.8億円。
FY2025の売上高は922.7億円。
成長ドライバー
成長戦略として、M&Aを積極的に実施することで、営業エリアの拡大や商材・施工力の補完を図っています。2025年10月には、関西エリアでの事業基盤強化に向けた拠点・事業の再編を実施しました。
また、ZEH義務化を見据えた省エネルギー商材や、太陽光発電、蓄電池といった創・蓄エネルギー商材の取り組みを強化しています。さらに、AIを取り入れたシステム開発や、物流機能の集約によるDX推進、および人材の戦略的な活用を通じて、中長期的な企業価値の向上を目指しています。
リスク
建設業界特有の動向として、景気変動や政府の経済政策、特に住宅ローン減税の動向や金利の引き上げによる新設住宅着工戸数の減少が業績に影響を及ぼす可能性があります。また、特定の仕入先に対する依存度も課題となっており、仕入額の38.4%を特定の企業から調達しています。
工事事業においては、設計変更や手直し工事による予測困難な追加原価の発生、および原材料価格の高騰による不採算工事の発生リスクが存在します。さらに、建設現場における深刻な人手不足や、資材運搬の物流ドライバー不足といった供給側の課題も、経営環境における重要な要因として認識されています。
競合
同社は、建設業界における「工事事業」と「商品販売事業」の両面で強みを持つ企業として位置づけられています。戸建住宅市場では、リフォーム商材の拡大や、補助金を活用した設備更新など、多様なニーズへの対応を強化しています。
大型物件市場においては、石材工事や空調工事など、公共物件を含む幅広い案件に対応する体制を整えています。競合環境においては、施工力の増強や商材の拡充、さらにはDXによる業務効率の改善を通じて、市場における優位性の確保と競争力の強化を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は803円となっています。この時点での時価総額は約184.2億円であり、PERは10.26倍、PBRは0.68倍と算出されています。
また、同日のデータに基づく配当利回りは3.28%となっています。これらの指標は、同社の事業規模と現在の市場評価を反映する数値として示されています。