
事業モデル
当社グループは、一都三県で展開するコンビニエンスストア「ローソン・スリーエフ」の運営および、独自の新型フォーマット「gooz」の運営を行っています。
「ローソン・スリーエフ」では、株式会社ローソンとの企業フランチャイズ契約に基づき、加盟店への経営指導や直営店の運営、商品の開発サポートを実施しています。また、goozでは、コーヒーやベーカリーに特化した独自のブランド体験を提供しています。
KPI
中長期経営計画において、同社は「個店平均日販」と「加盟店利益」の継続的な向上を最重要指標として位置付けています。
これらの指標の改善に向け、個店最適化と加盟店経営の安定化を重点戦略として掲げています。2027年2月期には、目標とする経常利益10億円以上、親会社株主に帰属する当期純利益3億円以上の達成を目指しています。
業績推移
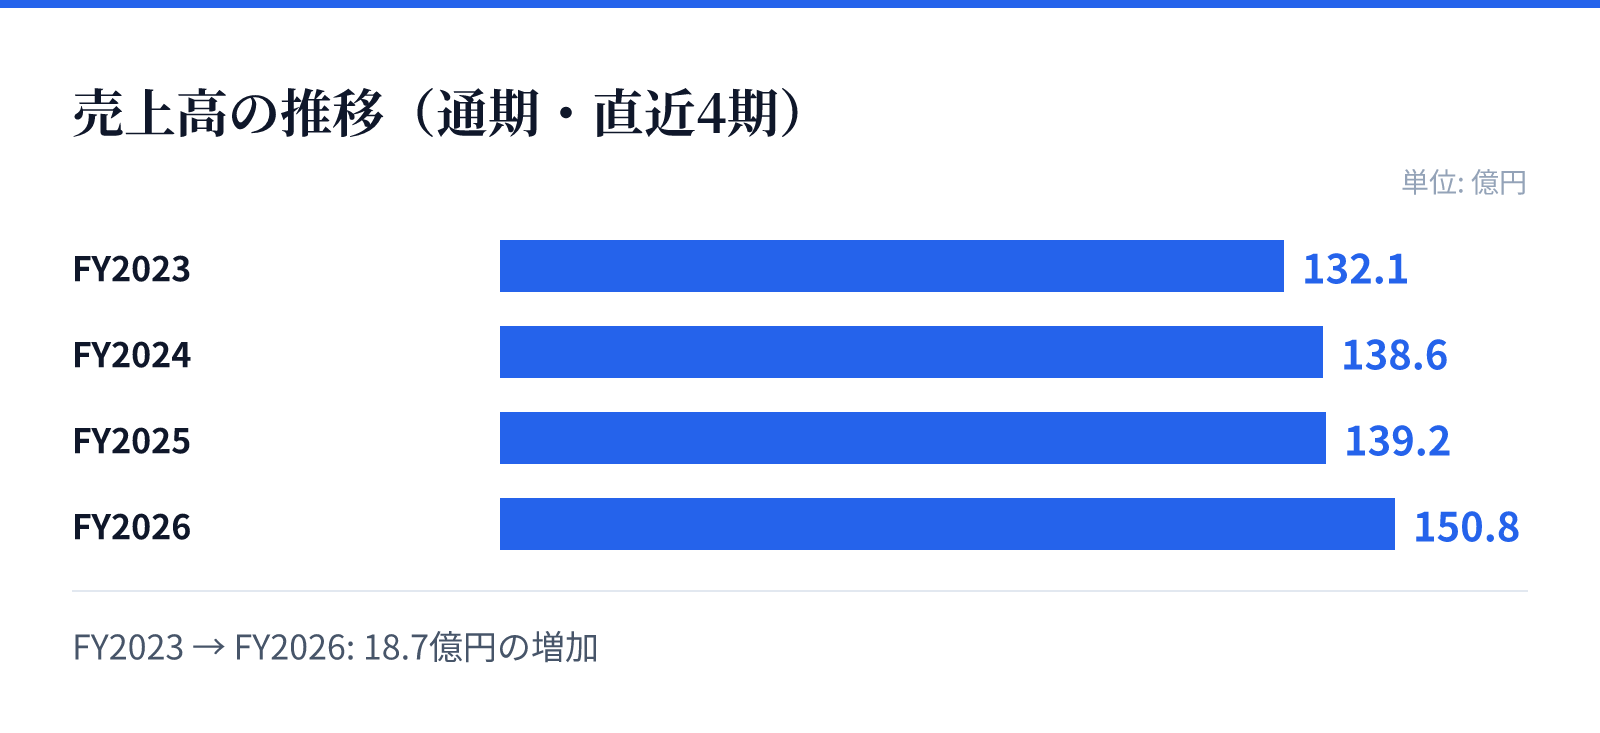
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は132.1億円。
FY2024の売上高は138.6億円。
FY2025の売上高は139.2億円。
FY2026の売上高は150.8億円。
成長ドライバー
「ローソン・スリーエフ」では、AIを活用した次世代発注システム「AI.CO」の導入により、中食の売上向上や粗利益の改善を図っています。
また、独自商品である「やきとり」や「ドリア」などの展開、およびフードデリバリーサービスの導入により、客単価の向上とファン層の獲得を推進しています。goozにおいても、独自のワンドリップコーヒーや雑貨の展開により、ブランドの訴求を強化しています。
リスク
コンビニエンスストア事業の特性上、景気や個人消費の動向、さらには異常気象や競合他社との競争激化が業績に影響を及ぼす可能性があります。
また、食品の安全性や衛生管理に関するリスク、およびフランチャイズ契約の維持に関するリスクも特定されています。これらのリスクに対し、同社は経営危機管理規程に基づき、迅速に対応するための体制を整備しています。
競合
コンビニエンスストア業界では、物価高や人件費、エネルギーコスト、物流費の上昇といった厳しい経営環境に直面しています。
同社は、これらの環境下で客単価の上昇に依存する売上構造に対応するため、独自のこだわり商品や「個店最適化」戦略を通じて、競合他社に対する比較優位な売場を実現することに注力しています。
バリュエーション
2026年8月26日時点の株価は556円であり、同日の時価総額は約42.5億円となっています。
同日の市場データに基づくPERは11.12倍、PBRは1.02倍、配当利回りは3.21%と算出されています。