
事業モデル
同社はベビー・子供の生活関連用品を主力とし、ドミナントエリアでのチェーンストア展開を通じて利便性の高い店舗網を構築しています。販売の柱は、店舗およびインターネット販売による直接販売であり、特に独自のプライベートブランド商品の開発を推進しています。
仕入面では国内外のルートを活用し、低コストで高品質な商品を調達する体制を整えています。また、ギフトカードの販売や、海外の販売パートナーを通じた海外市場への展開も事業の一部として組み込まれています。
KPI
当連結会計年度の売上高は1,933億6千5百万円に達し、そのうち子供衣料が62,845百万円、育児・服飾雑貨が112,650百万円を占めています。営業利益は99億4千1百万円、経常利益は105億6千6百万円を計上しました。
店舗運営面では、不採算店舗のスクラップやリプレースを行い、期末の店舗数を1,181店舗に集約しています。また、物流の効率化や電気料金の削減など、コスト削減に向けた施策を継続的に実施しています。
業績推移
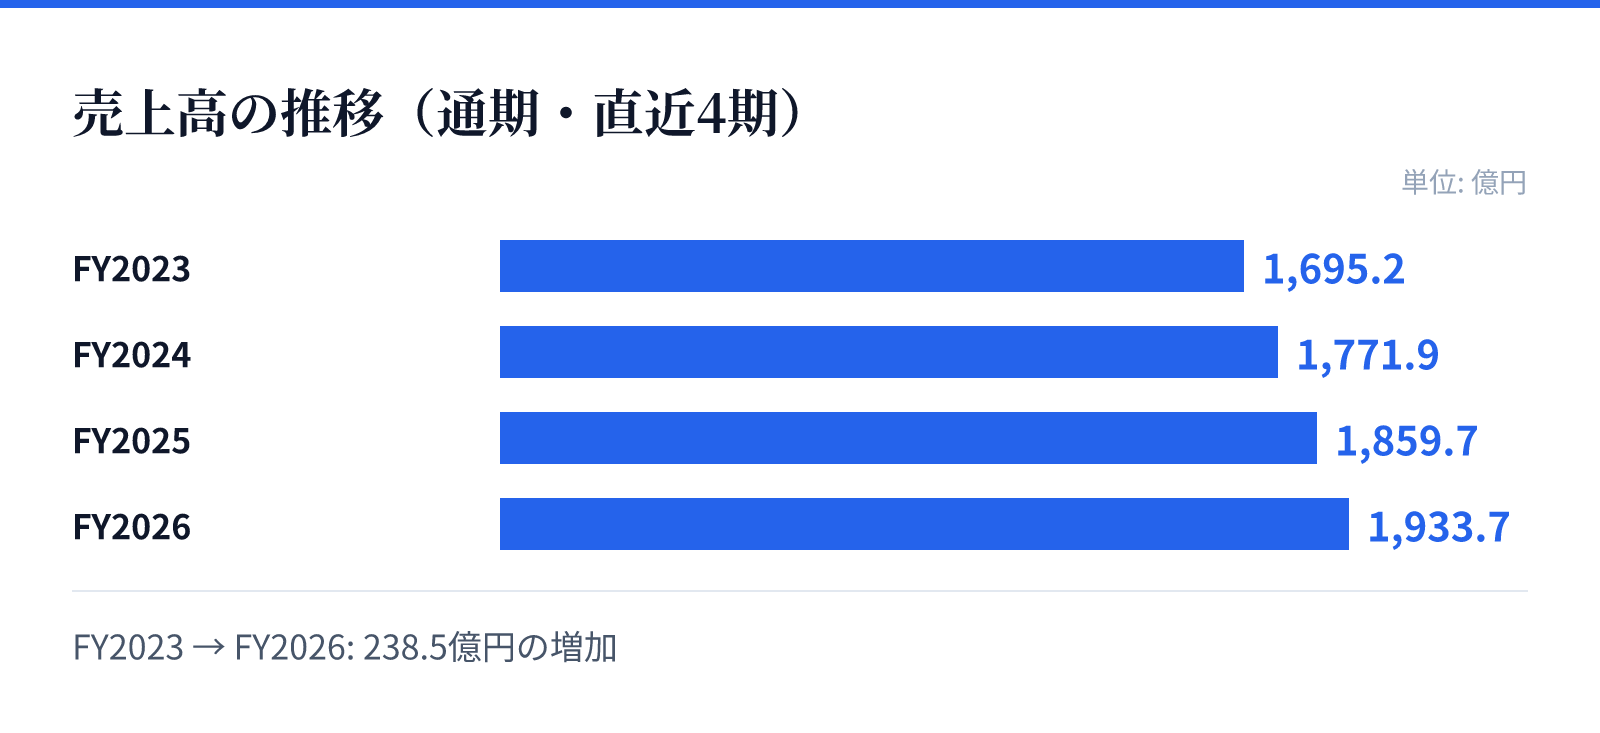
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1695.2億円。
FY2024の売上高は1771.9億円。
FY2025の売上高は1859.7億円。
FY2026の売上高は1933.7億円。
成長ドライバー
成長の柱として、首都圏などの人口集中地域への出店加速と、ECサイトの利便性向上に向けた機能開発が挙げられます。特に「店舗在庫表示機能」の提供開始など、オンラインとオフラインの連携強化を進めています。
海外展開においては、2025年6月に設立した台湾の子会社を通じた店舗展開や、海外販売事業者の開語により、海外での販売拡大を目指しています。また、小学校高学年向け商品の拡充により、顧客層の拡大も図っています。
リスク
事業環境としては、ベビー衣料が気温の変化に敏感であるため、天候不順や異常気象が販売数量に影響を及ぼすリスクがあります。また、仕入先の多くが中国であることから、当該国の政治・経済環境の急変が調達に影響を及ぼす可能性も認識されています。
さらに、少子化の進行による市場縮小への対応として、高学年向け商品の拡充や店舗の大型化を進めています。為替の変動による輸入価格への影響については、為替予約によるリスクヘッジを実施することで対応を図っています。
競合
ベビー・子供用品の市場では、専門店のみならず、百貨店、量販店、ホームセンター、ドラッグストアなど多岐な業態との競争が激化しています。同社は、他社との差別化のために、独自のプライベートブランド商品の開発を重点政策としています。
特に、他業種出身者を活用した品質の確保と、手ごろな価格での提供を追求することで競争力の強化を図っています。また、店舗の大型化や品揃えの拡充を通じて、競合他社に対する優位性の確保を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,039円となっています。この時点での時価総額は約1201.7億円であり、PERは17.42倍、PBRは1.21倍と算出されています。
また、同日のデータに基づく配当利回りは1.59%となっています。これらの指標は、同社の現在の市場評価を反映する数値として用いられています。