
事業モデル
同社は「大衆すし酒場」や「大衆割烹」など、複数の飲食ブランドを展開する飲食事業を主軸としています。2025年6月30日現在、自社ブランドの「じんべえ太郎」や「kobanちゃん」のほか、他社のフランチャイズとして「庄や」「日本海庄や」「VANSAN」などの多種多様な業態を運営しています。
事業は、居酒屋からイタリアン、さらには女性専用のAIパーソナルジムまで多岐にわたるポートフォリオを構成しています。各業態は、地域特性や顧客ニーズに応じた多様な層の取り込みを目的として展開されています。
KPI
当事業年度の売上高は1,871,516千円となり、前年同期比で13.5%の増加を記録しました。これに伴い、売上総利益も同期間で13.5%増加しており、事業規模の拡大が確認されています。
一方で、営業損失は139,905千円(前年は180,662千円)と、前年よりは改善傾向にあるものの依然として赤字の状態です。経営指標としては、売上高営業利益率の向上を重視しており、中長期的には5%程度の水準確保を目標としています。
業績推移
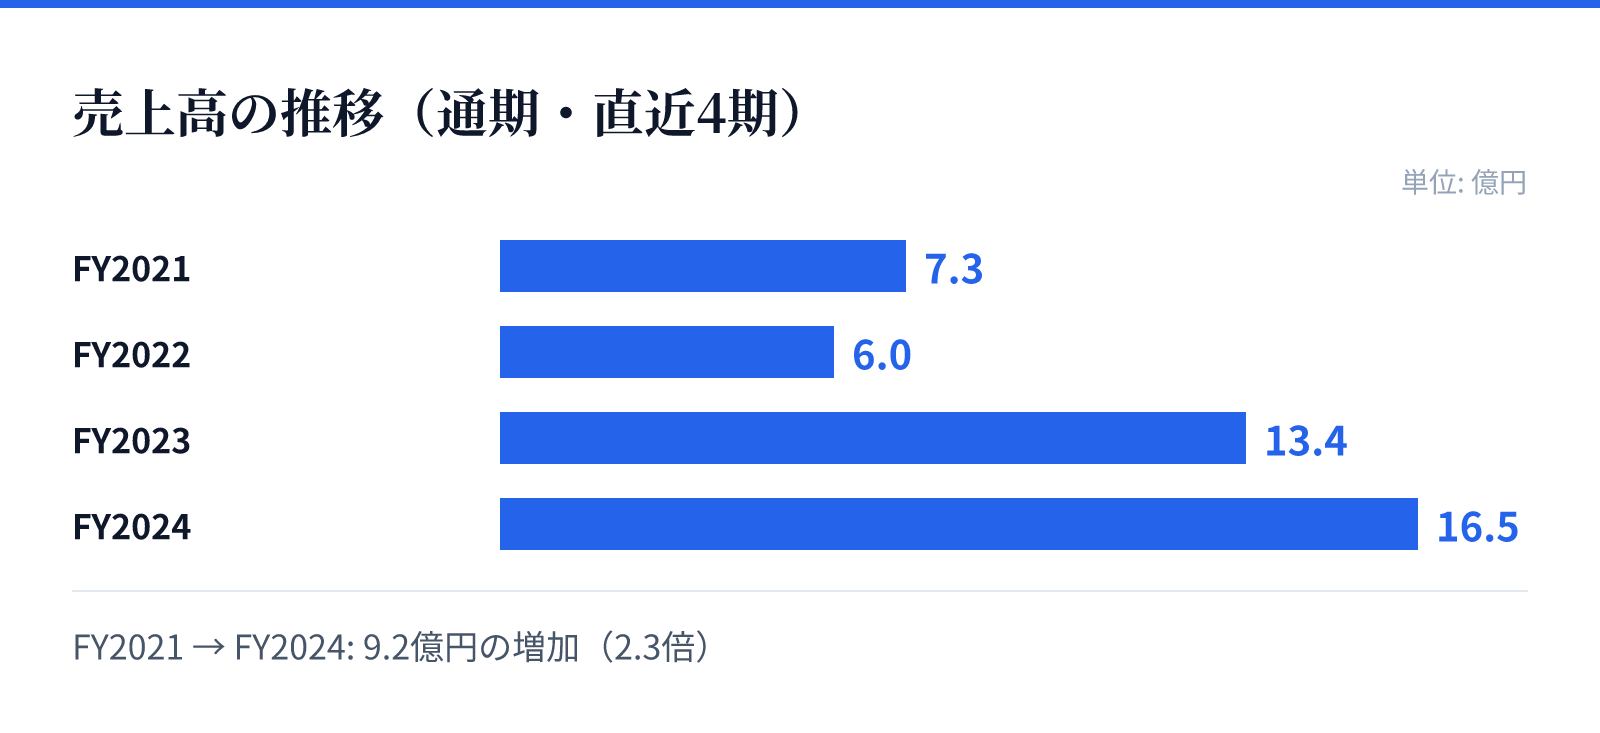
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は7.3億円。
FY2022の売上高は6.0億円。
FY2023の売上高は13.4億円。
FY2024の売上高は16.5億円。
成長ドライバー
成長の柱として、不採算店舗や営業利益率の低い店舗に対する戦略的な業態転換を推進しています。特に「じんべえ太郎」では、メニューやオペレーションのブラッシュアップを通じて、集客力の向上と効率化を追求しています。
また、IT技術を活用したモバイルオーダーの導入や、接客手法の見直しによる顧客満足度の最大化も成長の鍵として位置づけています。さらに、若年層や特定のターゲットに向けた多様な販売促進活動を通じて、リピーターの獲得と既存店の活性化を図る方針です。
リスク
事業の根幹に関わるフランチャイズ契約の解消や変更、および食の安全性や衛生管理に関する問題の発生が、業績に重大な影響を及ぼす可能性があります。また、原材料費やエネルギーコストの高騰、人件費の上昇といったコスト面での圧迫が継続する環境にあります。
さらに、人材の確保や育成、特に調理や接客のオペレーションを担う人材の不足が、サービス品質の低下を招くリスクも抱えています。加えて、店舗の保証金に関する債権回収の困難さや、大規模な感染症の流行による経済活動の停滞も、経営成績に影響を与える要因として挙げられています。
競合
同社は、埼玉県を中心とした地域密着型の出店戦略を展開しており、競合他社との差別化を図るため、独自のブランド展開を行っています。特に「じんべえ太郎」や「庄や」といった独自のコンセプトを持つ店舗を展開することで、多様な顧客層の取り込みを目指しています。
競合他社との競争環境においては、人件費の高騰や原材料費の変動といった共通の課題に直面しながら、オペレーションの効率化や視認性の高い店舗設計を通じて優位性を確保しようとしています。地域特性に応じた適切な業態選択により、競合との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は407円となっています。この時点での時価総額は約15.5億円(1,547,459,200円)と算出されています。
同社のPBRは1.32倍となっており、市場における評価を反映しています。財務面では、現預金残高516,629千円、純資産残高426,215千円を保有しており、安定的な財政状態を維持しながらの経営改善を進めています。