
事業モデル
同社は庭空間を構成する各種庭園資材の製造・販売を主軸とし、関連するサービスを展開する事業を展開しています。国内では住宅メーカーや商社、ホームセンターなど多岐にわたる販路を確保し、海外でも複数の拠点を展開しています。
特にプロユース事業は連結売上高の約70%を占めており、公共施設や商業施設への提案を強化しています。また、子会社を通じてLEDサインや庭照明、ドローンショーといった新たな収益源の確立にも取り組んでいます。
KPI
同社は経営数値を目標として定めていないものの、成長性を判断する指標として売上高、売上総利益率、および経常利益率を重要視しています。これらの指標の継続的な向上を目標としています。
直近の連結会計年度では、売上高が前年同期比2.2%増の17,661,131千円となりました。営業利益は前年同期比で大幅に増加し、218,734千円を計上しています。
業績推移
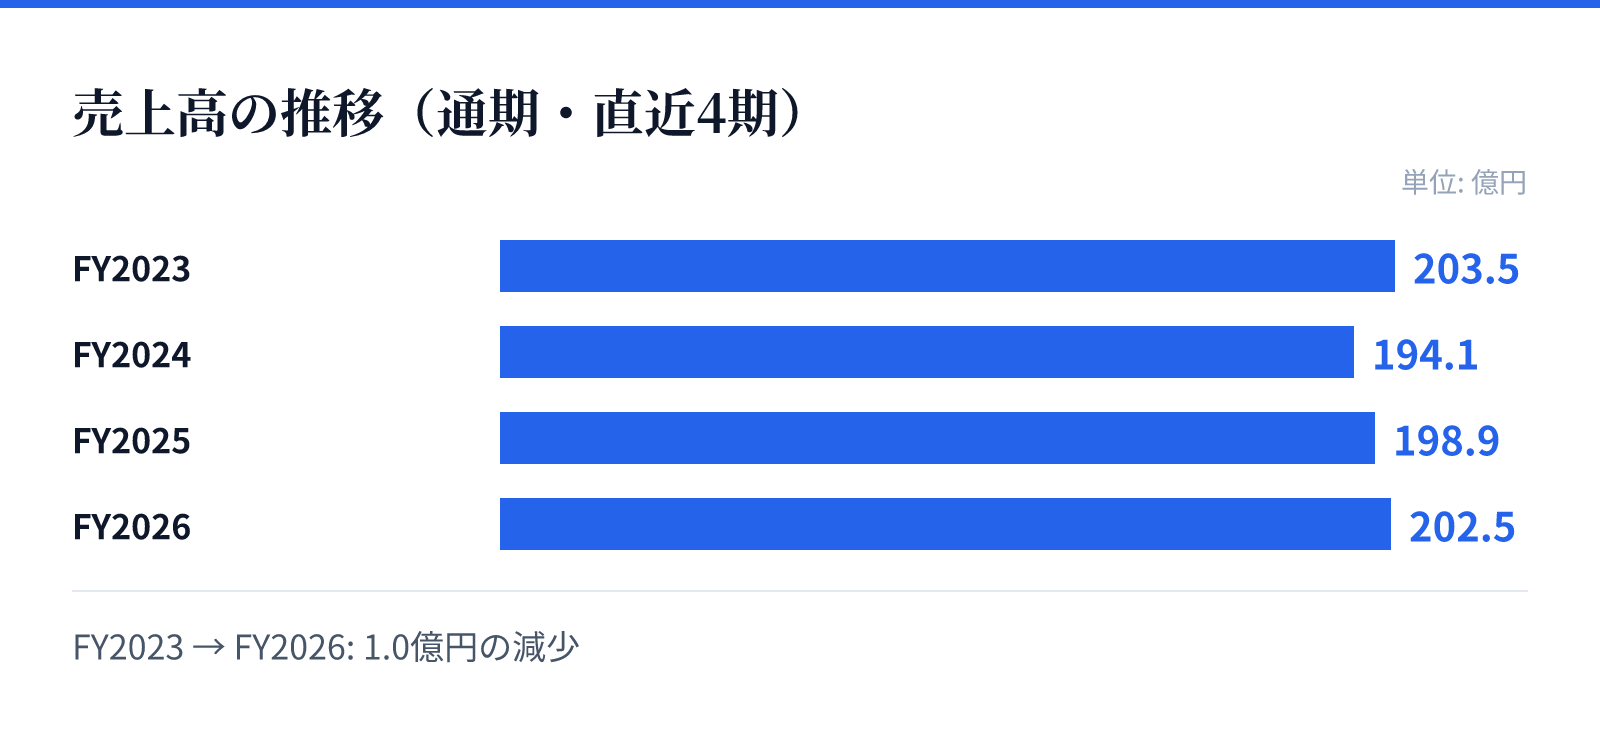
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は203.5億円。
FY2024の売上高は194.1億円。
FY2025の売上高は198.9億円。
FY2026の売上高は202.5億円。
成長ドライバー
DXの推進が重要な成長要因となっており、AR・VRを活用した空間デザインや生成AIを用いたサービス「EXVIZ®AI」の提供を開始しています。これらの技術活用により、顧客に対する提案力を強化しています。
また、プロユース事業における非住宅分野の伸長や、LEDサイン・景観照明といった高成長分野の拡大も寄与しています。さらに、SNSを活用した情報発信によるブランド認知の向上と、ショールーム体験の連動による接点強化も進んでいます。
リスク
原材料や資材の価格変動、特にアルミニウム地金や鋼材の市況、為替動向による仕入コストへの影響がリスクとして挙げられています。これに対し、調達方法の工夫や販売価格への転嫁、部品の共通化等で対応しています。
また、ガーデニング業界の特性上、天候や季節による売上変動や、在庫の長期滞留による評価減のリスクも存在します。さらに、海外展開に伴う現地の法律・規則の変更や、地政学的リスクも経営に影響を与える可能性があります。
競合
同社は庭園資材の製造販売において、国内および海外で多角的な販売ルートを構築し、独自のポジションを築いています。特にプロユース分野では、公共施設や商業施設への設計取り込みを強化することで競争力を高めています。
また、DXやAIを活用した高度な空間提案や、LEDサインなどの新技術を積極的に取り入れることで、競合他社との差別化を図っています。これらの取り組みにより、BtoBおよびBtoCの両面で顧客との接点を強化しています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は409円となっています。この時点での時価総額は約67.9億円です。
同社のPERは34.24倍、PBRは0.53倍となっており、配当利回りは1.24%です。これらの数値は、2026-08-26時点のデータに基づいています。