
事業モデル
同社は中古車販売事業を主軸とし、それに付帯するサービスを幅広く展開する事業構造を有しています。国内では「ガリバー」のブランドを活用した小売販売を主力とし、海外では米国を中心に中古車の売買事業を展開しています。
事業内容には、車両のリースやレンタル、事務処理の受託、ソフトウェア開発、人材紹介など多岐にわたる付帯事業が含まれます。これらの多角的なアプローチにより、単なる車両販売に留まらない顧客接点の構築を図っています。
KPI
当連結会計年度における国内直営店の小売台数は、163,931台に達し、前年同期比10.0%増の過去最高を記録しました。この成長は、前期から稼働した大型店や新規の大型店が堅調に推移したことが主な要因と分析されています。
また、小売1台あたりの粗利についても、付加価値の高い販売手法や付帯商品の販売により、高い水準を維持しながら販売台数を拡大することに成功しています。売上高は562,774百万円(前年同期比13.3%増)と、規模の拡大と効率性の両立が見られます。
業績推移
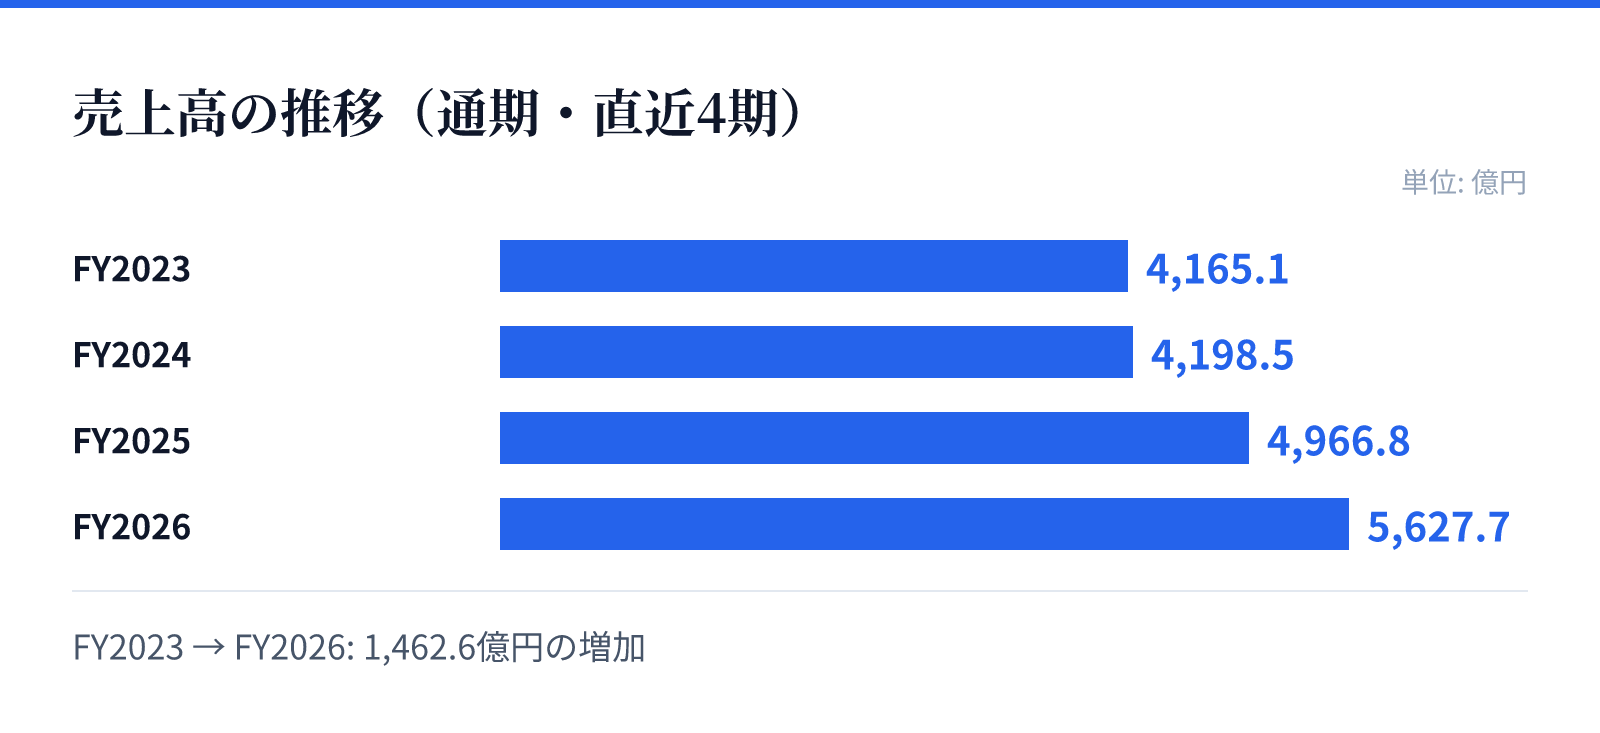
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4165.1億円。
FY2024の売上高は4198.5億円。
FY2025の売上高は4966.8億円。
FY2026の売上高は5627.7億円。
成長ドライバー
今後の成長戦略として、ブランド力を活かした大型店のさらなる新規出店を、資本効率を見極めながら段階的に加速させる方針です。また、顧客の囲い込みとリピート率向上を目的とした整備工場の展開も、大きなビジネスチャンスがあるとして推進しています。
さらに、海外市場における事業拡大や、EV化といった自動車業界の構造変化に対応するためのIT投資や人材教育の強化も重要な成長の柱です。これらの取り組みを通じて、国内外での市場シェア拡大と、より強固な収益基盤の構築を目指しています。
リスク
中古車市場はオークション相場の変動により、仕入価格や販売価格が日々変動するリスクを抱えています。同社は適切な価格判断体制を構築していますが、急激な相場変動は短期的には業績に影響を与える可能性があります。
また、人材確保の難化や、競合他社との競争による仕入環境の変化、さらには自然災害や個人情報の流出といった運営上のリスクも特定されています。これらのリスクに対し、同社は人材教育の充実や情報セキュリティの強化、強固な財務基盤の構築を通じて対応を図っています。
競合
中古車市場は事業者の裾野が非常に広く、大手による寡占が進んでいないという特徴を持つ市場です。同社は、この広範な市場において、適正な販売価格を維持しながらシェアの拡大を目指すことができると判断しています。
競合他社との直接的な寡占状態にはないものの、仕入環境の変化や在庫の過不足といった要因により、適正な利潤の確保が困難になる可能性は常に存在します。同社は、ブランド力の強化や整備事業の拡充を通じて、競合に対する優位性を構築する方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,287円となっており、時価総額は約1291.2億円です。この時点でのPERは10.83倍、PBRは1.44倍と算出されています。
また、同日のデータに基づく配当利回りは3.30%となっています。これらの指標は、同社の事業規模と市場における位置付けを反映した数値となっています。