事業モデル
同社は、カナダ、米国、英国においてニコチン依存からの自立を支援する医薬品「cytisinicline」の開発および商用化を行っています。この薬剤は、脳内のニコチン受容体と相互作用する天然のアルカロイドであり、離脱症状の深刻度を軽減する効果があります。
事業運営にあたっては、Sopharma ADおよびUniversity of Bristolとの間でライセンスおよび供給に関する合意を締結しています。ワシントン州ボセルに拠点を置き、特定の治療領域に特化した製品展開を行っています。
KPI
最新の財務データにおいて、FY2024からFY2026までの各期間における売上高は0 USD(=0ドル)と報告されています。一方で、純利益については最新のFY2026において前年比(YoY)で81.4%の増加を記録しています。
自己資本利益率(ROE)については、FY2024の-190.6%からFY2025の-254.0%へと低下したのち、FY2026には-95.2%へと改善する推移を見せています。また、手元には2,808万ドル(=2,807,800 USD)の現金および現金同等物が保有されています。
業績推移
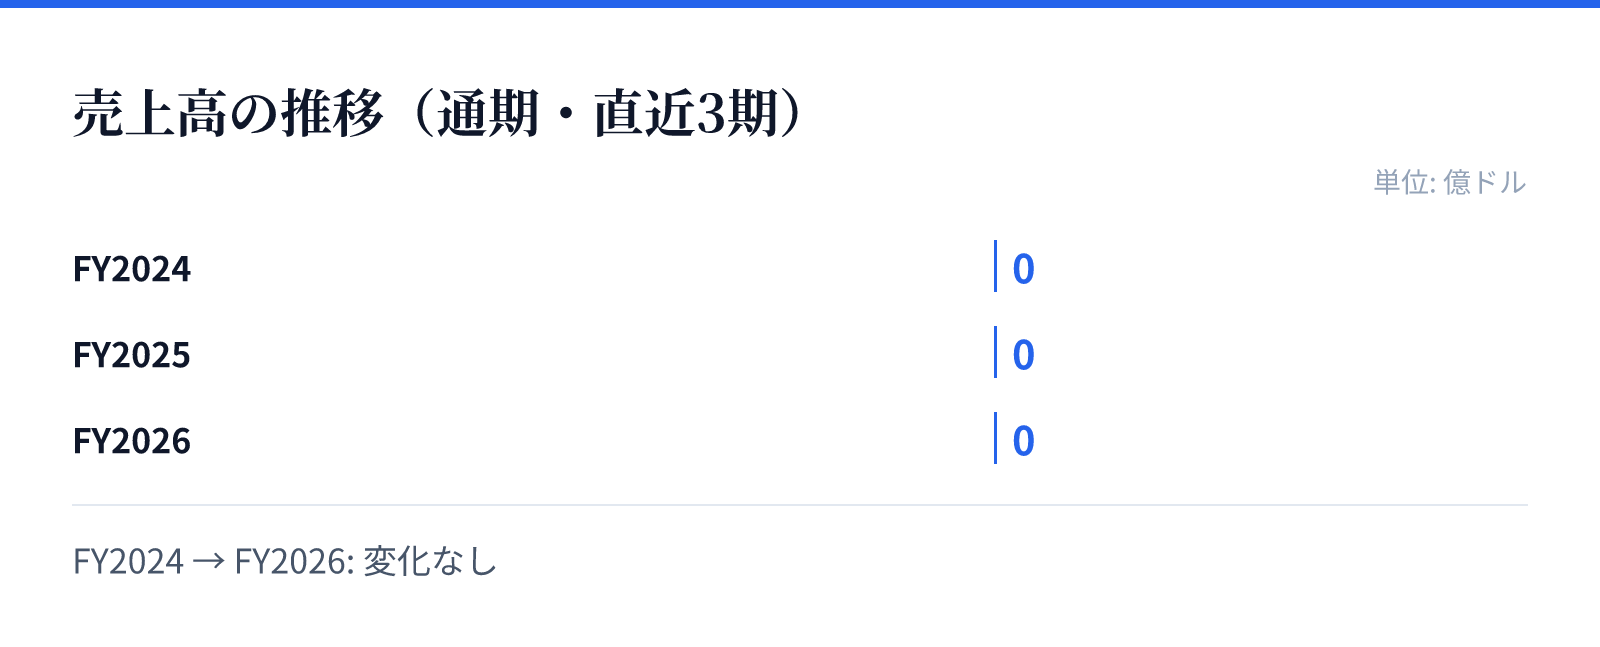
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、ニコチン依存症という特定の健康課題に対する独自のアルカロID成分「cytisinicline」の市場浸透に依存しています。この成分がニコチン受容体に作用することで、離脱症状の緩和という明確な価値を提供しています。
また、外部機関とのライセンスおよび供給に関する合意を基盤とした事業展開が、将来的な市場拡大の鍵となります。特定の治療領域に焦点を絞った製品展開により、ニッチな市場での存在感確立を目指しています。
リスク
現在の財務状況において、売上高が計上されていないことから、製品の商用化や市場浸透に向けた初期段階の課題が推測されます。ROEがマイナス圏で推移していることは、研究開発や事業構築に伴うコスト負担を反映しているものと考えられます。
また、特定のアルカロイド成分に依存した製品展開であるため、規制環境の変化や競合する治療法の出現が事業継続に影響を与える可能性があります。資金調達や提携関係の維持も、将来の成長に向けた重要な要素となります。
競合
同社は、ニコチン依存症の治療という特定の領域において、独自のアルカロイド成分を用いたアプローチをとっています。この特異的なアプローチは、一般的な治療法とは異なる独自の立ち位置を確立する要因となります。
競合他社との差別化は、提携先との協力関係や、特定の地域(カナダ、米国、英国)におけるライセンス合意の強固さに依存するとみられます。特定の治療領域に特化することで、ターゲット市場における優位性を確保する戦略をとっています。
バリュエーション
最新の市場データにおいて、同社の株価は7.94ドル、時価総額は約8.2億ドル(817百万USD)となっています。この評価に基づいたPBRは-55.52倍と算出されています。
投資判断の際には、現在の売上ゼロの状態から、将来的な商用化による収益化の可能性を評価する必要があります。現在の財務指標は、バイオテクノロジー企業特有の、研究開発段階における投資フェーズを反映した数値となっています。