事業モデル
同社は米国および国際市場において、セキュリティ、AV、スマートリビング製品のディストリビューターとして事業を展開しています。提供する製品群は、ビデオ監視、電源、オートメーション、アクセス制御、火災、通信、データ通信、ネットワーキングなど多岐にわたります。
1929年に設立され、ニューヨーク州メルビルに拠点を置く同社は、Resideo Technologies, Inc.REZIの子会社として運営されています。4,119人の従業員を擁し、幅広いインフラ関連製品の流通を支える体制を構築しています。
KPI
直近の財務データによると、FY2025の売上高は4,784,000,000 USD(=47.8億ドル)を記録しています。この数値は前年度の4,197,000,000 USD(=42億ドル)と比較して、前年比で14.0%の成長を見せています。
一方で、営業利益率はFY2023の5.6%から、FY2024には4.3%、FY2025には3.7%へと低下傾向にあります。また、ROEはFY2024の-0.9%から、FY2025には-15.5%へと大幅な低下を記録しており、収益性の推移には注意が必要です。
業績推移
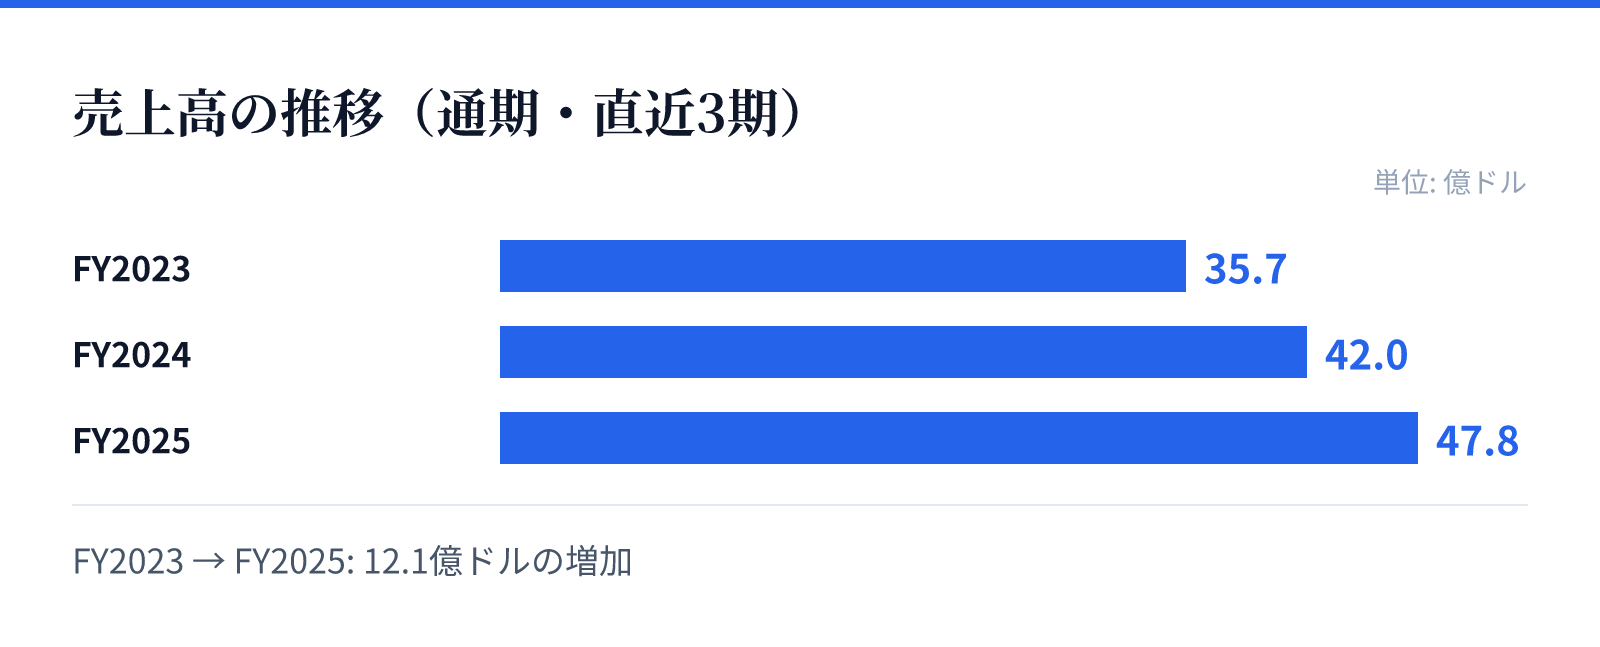
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は35.7億ドル。
FY2024の売上高は42.0億ドル。
FY2025の売上高は47.8億ドル。
成長ドライバー
同社の成長は、セキュリティやスマートリビングといった需要の底堅い分野における広範な製品ラインナップに支えられています。特に、ビデオ監視やオートメーションといったインフラ関連の需要を取り込むことで、売上高は着実に増加しています。
直近のFY2025における売上高の14.0%増という成長率は、市場における同社の流通ネットワークの強固さを示唆しています。今後も、スマートホーム関連の技術革新に伴う製品の多様化が、売上拡大の主要な要因になるとみられます。
リスク
財務トレンドの分析から、売上高が成長している一方で、営業利益率が継続的に低下している点がリスクとして挙げられます。FY2023の5.6%からFY2025の3.7%への低下は、コスト構造の変化や競争環境の影響を反映している可能性があります。
また、FY2025における純利益が前年比で1350.0%減少している点は、収益性の急激な悪化を示唆する重要な指標です。ROEの急落もこれに関連しており、利益の確保とコスト管理の最適化が今後の課題になるとみられます。
競合
同社はセキュリティ、AV、スマートリビングといった多岐にわたる分野で製品を提供しており、広範な製品群を扱うことで競争優位性を構築しています。特に、通信やデータネットワークを含むインフラに近い領域での流通網は、強固な基盤となっています。
競合他社との比較においては、特定のニッチな分野だけでなく、包括的なソリューションを提供できる点が特徴です。しかし、利益率の低下傾向は、競合他社との価格競争や、流通コストの上昇といった外部要因の影響を受けている可能性も含まれます。
バリュエーション
最新の市場データに基づくと、同社の株価は22.1ドル、時価総額は約16.8億ドル(1,678百万USD)となっています。PERは38.10倍と算出されており、将来の成長期待が一定程度織り込まれている状況です。
一方で、PBRは0.68倍となっており、資産価値に対して株価が低めに評価されている、あるいは現在の収益性の低さが評価に影響しているとみられます。投資判断にあたっては、高いPERと低いPBRの乖離を、今後の利益回復の可能性と照らし合わせて評価する必要があります。